


 发帖

 雷达卡



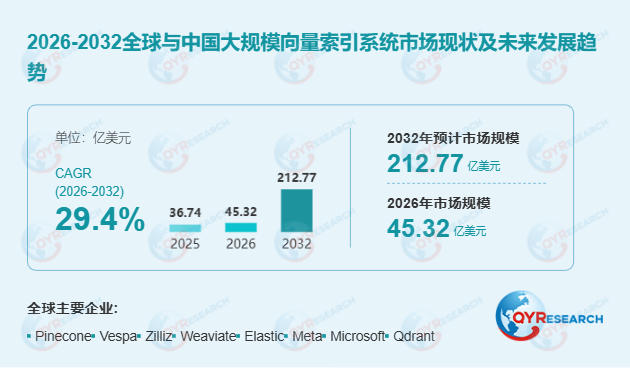
市场驱动与技术演进:从单一检索到完整RAG链路首先,需求侧的爆发式增长构成核心驱动力。企业将内部文档、业务数据与知识资产接入大语言模型,使检索结果的准确性、响应延迟与稳定性直接影响AI应用效果。向量维度、数据规模、查询频率与实时更新量的持续攀升,对分布式存储、高并发检索与高效索引构建提出更高要求。
其次,技术侧正由单一相似度搜索向完整检索链路演进。HNSW、IVF、PQ、DiskANN等近似最近邻(ANN)算法持续围绕召回率、延迟、内存占用与存储成本进行优化;向量检索正与关键词搜索、元数据过滤、重排序、嵌入生成及RAG工作流深度融合,使企业能够建立端到端的检索基础设施,而非仅部署孤立功能。
此外,云端方案依托弹性扩展与托管运维持续扩大应用,而本地部署在数据控制、隐私与合规要求较高的行业仍将保持重要地位。预计2032年本地部署市场份额将达到25.54%。
细分结构与区域格局:企业主导,亚太增速领跑按应用划分,企业应用是绝对主体,2025年占市场约88.74%,主要覆盖RAG、智能客服、企业语义搜索、推荐系统与AI Agent等场景。个人应用目前贡献较小,但面向个人用户的AI服务可能形成较高查询量与更复杂的多模态检索需求。
区域分布上,北美2025年以41.07%的份额居全球首位,欧洲占19.61%,亚太占31.16%。北美凭借成熟的云计算基础设施、AI开发者生态及较高的生成式AI渗透率保持领先;欧洲受GDPR与EU AI Act驱动,对数据主权与本地化部署的需求显著上升;亚太地区预计2026-2032年CAGR约29.79%,将成为增长最快的区域市场,中国、印度、日本等国的AI基础设施投资与企业数字化持续拉动需求。
竞争格局与价值链:中等集中下的生态融合全球市场呈中等集中格局,2025年Amazon Web Services与Meta合计占约42.71%。主要参与者包括Pinecone、Zilliz(Milvus)、Weaviate、Qdrant、Elastic、Microsoft、腾讯等,竞争基础存在显著差异:云服务商依托算力与生态集成优势,专用向量数据库厂商以性能与托管服务见长,开源项目则通过社区生态降低部署门槛。
价值链上游涵盖计算、存储、云基础设施与嵌入模型;中游核心为向量索引引擎、分布式搜索平台与托管服务,通过ANN算法、数据分片、元数据过滤与实时更新创造价值;下游面向企业开发者与个人用户。行业价值正由单一索引算法延伸至数据接入、嵌入、检索、过滤、重排序、监控与安全集成的完整链路,平台集成能力与企业级服务能力的重要性持续提升。
机遇与挑战:混合检索与合规部署的结构性窗口结构性机遇集中于三方面:一是企业级AI基础设施,RAG与AI Agent进入业务流程推动向量索引从工具升级为长期基础设施;二是多模态检索,文本、图像、音频与视频向量在统一平台中的跨模态检索需求快速增长;三是本地与混合部署,为金融、政府、医疗等敏感数据行业提供新机会。
然而,行业同样面临显著挑战。技术层面,ANN算法需在召回率、延迟与资源消耗之间权衡,高维稀疏数据与动态更新场景下性能仍存瓶颈;工程层面,嵌入模型更新带来的重新索引、数据同步与权限管理增加运维复杂度;竞争层面,通用数据库与搜索引擎持续集成向量能力,使专业厂商与综合平台之间的边界日益模糊。能够在检索质量、成本控制与企业级治理能力之间取得平衡的供应商,将在下一阶段竞争中占据优势。

 京公网安备 11010802022788号






