


 发帖

 雷达卡



一、产品技术路线与分类体系抗性淀粉是一类不能被人体小肠完全分解吸收、而是被肠道细菌转化为短链脂肪酸的功能性淀粉。按照来源和形成机制,抗性淀粉主要分为RS1(物理包埋型)、RS2(天然高直链型)、RS3(回生型)和RS4(化学改性型)四大类别。
当前产品创新正从传统的高直链玉米淀粉(RS2型)向高纤维RS4型、抗性木薯淀粉及其他来源多样化方向拓展。烘焙、挤压成型、面食及休闲食品等不同应用领域对抗性淀粉的热稳定性、持水性、酥脆度、质构及粉体流动性有着各异的要求,促使生产商通过作物选育、交联、老化处理及颗粒结构调控等手段,不断提升抗性淀粉含量及加工耐受性。此外,无麸质、非转基因、无谷物及低升糖指数(GI)等配方趋势,也显著提升了木薯、马铃薯及其他非传统淀粉来源的商业价值。
二、核心驱动因素与市场机遇首先,消费者对高纤维、低净碳水化合物及有助于血糖管理食品的日益浓厚兴趣,是推动抗性淀粉需求增长的核心动力。与传统的麸皮及某些可溶性膳食纤维相比,抗性淀粉能够在不显著改变产品原有口感和外观的前提下提高纤维含量,使配方设计师在营养强化与工艺兼容性之间取得更优平衡。
其次,高纤维烘焙食品、低碳水化合物主食、代餐产品及体重管理食品市场的持续扩张,为抗性淀粉配料创造了增量空间。这些配料既能提供营养强化功能,又能满足配方工艺需求,在健康食品配方中的渗透率稳步提升。
此外,清洁标签趋势与多来源技术路线拓展构成重要市场机遇。RS4型抗性淀粉通过化学改性实现更高的纤维含量和加工耐受性,而抗性木薯淀粉、马铃薯淀粉等非传统来源产品则迎合了无谷物、无麸质及非转基因等细分配方需求,为差异化竞争提供了新的技术路径。
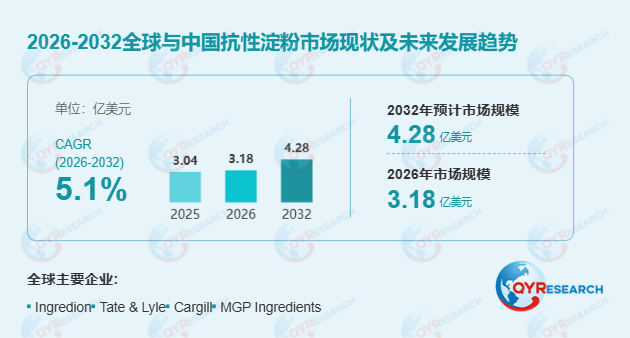
三、行业竞争格局与产业链演变全球抗性淀粉市场竞争的焦点正逐渐从单纯的含量比拼,转向临床营养支持、法规合规性、供应稳定性及应用技术专长等综合实力的较量。Ingredion、Tate & Lyle、Cargill、MGP Ingredients等全球大型配料企业凭借其在烘焙、面食、休闲食品及营养产品领域成熟的客户网络与应用实验室优势占据一席之地。与此同时,中国生产商正依托其在玉米深加工、高直链淀粉及变性淀粉制造方面的强大产业基础,积极拓展全球市场。
产业链上游主要涉及玉米、木薯、马铃薯等淀粉原料供应,中游核心环节包括高直链淀粉提取、化学改性、物理处理及颗粒结构调控,下游则覆盖烘焙食品、谷类食品和零食、意大利面和面条及其他健康食品应用领域。原材料价格、改性成本、不同市场间关于膳食纤维定义及允许健康声称的差异,以及消费者对化学改性标签的接受度,将继续影响各类抗性淀粉技术的增长前景与盈利能力。
四、限制因素与风险挑战不同国家和地区对膳食纤维的定义及允许的健康声称存在差异,增加了抗性淀粉产品在全球市场合规推广的复杂性。化学改性型RS4产品在部分清洁标签导向的配方中面临消费者接受度挑战,而天然来源RS2和RS3产品则在纤维含量和加工耐受性上存在技术天花板。此外,原材料价格波动、改性工艺成本上升以及下游客户对批次一致性和供应稳定性的严格要求,也对生产企业的成本控制能力和供应链管理能力提出了更高挑战。
五、区域市场差异化竞争逻辑北美和欧洲属于抗性淀粉技术及市场应用较为成熟的区域,消费者对高纤维、低GI食品的认知度较高,法规体系相对完善,需求主要覆盖烘焙食品、代餐产品及临床营养支持领域。中国拥有规模庞大的玉米深加工产业基础和日益增长的健康食品消费市场,本土生产商在产能扩张和成本控制方面具备竞争优势。日本则在功能性食品及特定保健用食品(FOSHU)领域保持较强的产品创新能力和高端市场需求。
六、前瞻判断综合来看,抗性淀粉行业正从"高含量单一指标竞争"向"多技术路线并行、应用场景精细化及临床营养价值验证"方向演进。RS4型化学改性淀粉、高直链玉米淀粉及非传统来源抗性淀粉将在不同细分赛道形成差异化竞争格局。在健康食品消费升级、血糖管理需求扩容及清洁标签趋势持续深化的背景下,具备原料一体化、改性技术积累及应用配方服务能力的企业,将在全球抗性淀粉市场结构性增长中占据更有利位置。

 京公网安备 11010802022788号






