


 发帖

 雷达卡



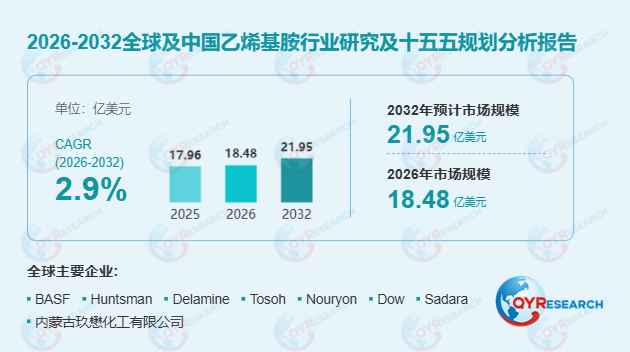
一、产品技术架构与分类体系乙烯基胺是一类分子结构中含有多个胺基并通过乙烯基链段连接的多官能有机胺化合物,商业产品体系主要涵盖乙二胺(EDA)、二乙烯三胺(DETA)、三乙烯四胺(TETA)、四乙烯五胺(TEPA)、更高分子量多乙烯多胺,以及哌嗪、氨乙基哌嗪(AEP)、氨乙基乙醇胺(AEEA)等环状或羟基功能化产品。乙烯基胺含有具有较强化学反应活性的一级胺和二级胺,可与环氧基、羧基等多种官能团反应。
从产品类型来看,直链型乙烯基胺构成核心商业产品体系,其中EDA、DETA是重要基础品种,TETA、TEPA及高级多胺则形成更高官能度的产品组合。环状型产品(哌嗪、AEP等)以及羟基取代型产品(AEEA等)进一步满足差异化化学合成和功能配方需求。从纯度等级来看,标准工业级产品(<99.0%)构成主要销量基础,高纯度级产品(≥99.0%)面向杂质及性能要求更加严格的应用领域。
二、核心驱动因素与市场机遇首先,环氧固化剂需求持续扩容构成乙烯基胺市场核心驱动力。DETA、TETA、TEPA及相关产品既可直接作为环氧固化剂,也可进一步生产聚酰胺和酰胺胺固化体系,服务于涂料、胶黏剂、复合材料、地坪及工业维护等场景。中国环氧树脂总产能已突破400万吨/年,华东地区产能占比达52%,下游电子电工行业对特种环氧树脂需求持续走强,结构性缺口依然存在,为高纯度乙烯基胺固化剂提供增量空间。
其次,润滑油及燃油添加剂、螯合剂、湿强剂、表面活性剂、缓蚀剂、农化产品、油田化学品及水处理化学品形成更加多元的需求基础,降低市场对单一终端行业的依赖。涂料、胶黏剂、工业维护、汽车化学品和特种化学品产业发展进一步扩大了乙烯基胺的应用空间。
此外,高纯产品和下游衍生物构成未来主要市场机会。高性能环氧固化体系、特种聚酰胺、高端润滑添加剂、水处理化学品、缓蚀剂以及特种表面活性剂,为定制化乙烯基胺产品提供较大开发空间。能够将上游乙烯基胺生产与衍生物开发、应用配方和技术服务结合的企业,有望进一步提升单一组分及高级多胺馏分的价值。
三、行业竞争格局与产业链演变乙烯基胺行业具有较高技术和工艺壁垒,市场主要由具备一体化生产能力的大型化工企业及专业胺类制造商构成。BASF拥有覆盖EDA、DETA、TETA、哌嗪、AEEA等产品的较完整乙烯基胺体系;Huntsman的产品组合覆盖EDA、DETA、TETA、TEPA、AEP及更高分子量乙烯基胺,较宽的同系物产品组合有利于覆盖不同下游应用;Delamine作为与Tosoh和Nouryon相关的专业乙烯基胺生产企业,是欧洲市场的重要参与者;Arabian Amines Company则形成了中东专业化生产能力。
产业链上游主要涉及乙烯相关石化原料、二氯乙烷、氨、烧碱及其他工艺原料。中游价值主要集中于反应工程、同系物分布控制、精馏、提纯和产品复配。下游进一步将乙烯基胺加工为环氧固化剂、聚酰胺、螯合剂、表面活性剂、造纸湿强剂、润滑油和燃油添加剂、缓蚀剂等功能化学品。2025年行业平均毛利率约18.9%,实际盈利水平主要受到原料成本、能源消耗、分离效率、装置利用率以及高附加值产品占比共同影响。
四、限制因素与风险挑战乙烯基胺生产具有较高的反应控制和分离提纯难度,生产过程中通常同时形成物理性质较为接近的多种同系物和环状组分,需要复杂的精馏与分离系统。原材料成本、精馏环节能源消耗、耐腐蚀设备投入以及环保和职业安全要求均会增加制造成本。由于不同乙烯基胺组分具有联产属性,生产企业需要综合平衡整个产品组合,而不能完全依据某一种单体的需求独立调整产量,因此不同同系物需求周期错配可能影响装置整体经济性。
此外,环氧固化剂、添加剂和特种化学品客户通常需要针对具体配方对原材料进行长期认证,稳定的产品质量和批次一致性十分重要。新进入企业不仅需要解决工艺技术问题,还需要完成客户认证,并为联产产生的多种胺类馏分建立稳定且具有经济性的下游市场。
五、区域市场差异化竞争逻辑亚太地区是乙烯基胺重要的生产和消费区域,主要受环氧树脂、涂料、胶黏剂、纺织、农化、造纸、汽车化学品及特种化学品产业集中发展的推动。中国拥有规模较大的下游化工制造体系,并持续提升乙烯基胺本地供应能力;日本在高品质特种化学品和先进材料应用领域保持较强产业基础。北美和欧洲属于技术及应用体系较成熟的市场,对产品质量和供应稳定性的要求较高。中东凭借石化原料一体化基础和区域乙烯基胺产能,在国际供应体系中具有重要地位。
六、前瞻判断综合来看,乙烯基胺行业正从"基础分子供应"向"分子组成精细控制与应用专用化"转型。产品升级重点正在从基础分子供应逐渐转向分子组成、纯度、色度、残余杂质、黏度及应用性能的精细控制,高纯度产品在对杂质控制和工艺稳定性要求较高的领域具有更大的发展空间。在"十五五"规划框架下,中国将以科技创新培育新质生产力,深入推进数字化与绿色低碳转型,乙烯基胺作为环氧固化剂、特种中间体及功能化学品的核心基础原料,将在全球高端化工材料升级浪潮中持续释放结构性增长潜力。

 京公网安备 11010802022788号






