


 发帖

 雷达卡



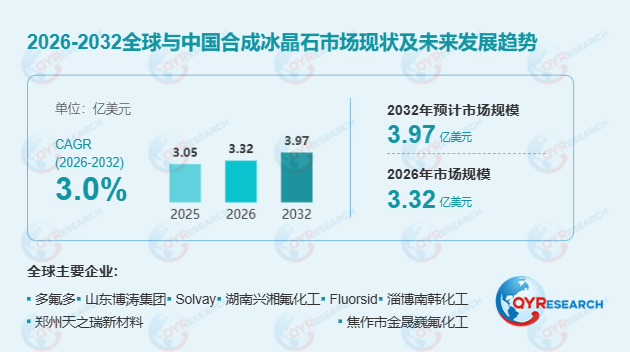
首先,从市场规模与供需格局看,2025年全球合成冰晶石销量达27.3万吨,单价1,117美元/吨,行业毛利率约20%。铝冶金领域占据合成冰晶石消费的主导地位,占比超过90%。未来几年,新能源汽车轻量化、光伏支架、储能系统及电力基础设施等领域持续推动铝材料需求增长,全球原铝产量仍将保持较高水平,为合成冰晶石市场提供稳定需求基础。据PW Consulting预测,到2030年全球铝需求将增长约40%,其中电动汽车单车用铝量较传统车型增加25%-30%,进一步强化了对上游氟化盐材料的拉动效应。
其次,从技术路线与产品升级看,铝工业向低碳化、节能化方向发展,正加速推动高分子比冰晶石的应用渗透。高分子比冰晶石能够降低电解温度、提高电流效率并减少氟损耗,在环境保护和经济效益方面显著优于传统低分子比产品。据2026年行业数据,中国冰晶石总产能已突破100万吨/年,其中氟硅酸资源综合利用等绿色工艺路线产能占比提升至30%,行业CR5集中度有望突破60%。多氟多、山东博涛、郑州天之瑞等头部企业已陆续推出高分子比冰晶石(牌号CM-0)产品,2026年9月出厂报价达8000-8800元/吨,显著高于工业级产品4900-5500元/吨的主流区间,高端产品溢价优势进一步凸显。
此外,行业增长仍受多重结构性因素制约。一方面,氟化铝(AlF₃)等替代助熔剂在价格上形成竞争压力——2023年AlF₃价格约900-1,100美元/吨,低于冰晶石的1,200-1,500美元/吨,在部分应用场景中挤压了冰晶石的市场份额。另一方面,萤石资源管控持续强化,原料成本支撑趋强;同时欧盟CBAM碳关税机制及各国氟化物排放标准趋严,对生产企业的环保合规能力提出更高要求。值得注意的是,Rio Tinto的ELYSIS无氟电解铝技术若实现规模化应用,可能对长周期需求构成潜在挑战。
从产业链看,上游主要包括萤石、氟硅酸(磷肥副产物)、氟化铝、氟化钠等原料,以及板栅制造设备、反应装置、干燥系统及环保治理设施。中游企业完成合成反应、结晶干燥、粒度分级及质量检测。下游应用以铝冶金为主,同时覆盖磨料、搪瓷和玻璃釉、助焊剂等领域。废旧电解槽大修渣(SPL)的资源化回收正成为产业链闭环的重要环节——中铝股份已攻克危废渣中氟、铝有价资源高效提取技术,定向转化为再生氟化铝和冰晶石,整体处理成本降低约30%。
区域格局方面,中国凭借完整的氟化工产业链、丰富的萤石资源及全球最大的电解铝产能(占全球约57%),预计仍将保持全球最大的合成冰晶石生产和供应中心。北美和欧洲拥有成熟的铝工业基础和严格的环保法规,推动高纯度、低氟排放产品的需求增长。印度则因基础设施建设和电动汽车制造扩张,铝产量以约12%的年增速快速增长,成为新兴需求增长极。
竞争格局方面,市场由多氟多、山东博涛、Solvay、Fluorsid、湖南兴湘氟化工等企业共同参与。多氟多作为行业龙头,2023至2025年期间扩产5万至8万吨/年,前五大企业合计市场份额超过60%。随着基础产品价格竞争加剧,行业差异化正逐步转向分子比调节精度、杂质控制水平、绿色工艺认证以及区域化技术服务响应能力。
综合判断,未来合成冰晶石市场增量将更多来自高分子比产品升级、绿色工艺替代、氟资源循环利用以及固态电池电解质前驱体等新兴应用拓展。制造商若仅依赖传统低分子比产品扩量,难以持续提升盈利水平;通过强化高纯低钠产品研发、构建氟硅酸综合利用闭环以及获取碳足迹认证,才更有可能在成熟市场中建立持续竞争优势。

 京公网安备 11010802022788号






