


 发帖

 雷达卡



首先,从产品技术路线看,磷酸钙骨水泥主要分为磷灰石型和透钙磷石型。磷灰石型固化后形成羟基磷灰石或相关磷酸钙矿物相,商业化程度较高,已覆盖骨科和颅骨修复等成熟临床用途;透钙磷石型采用不同固化矿物体系,降解吸收特性有所差异,但其商业化成熟度仍需逐产品验证。按制备形式划分,粉液混合型仍是现有商业化产品的主流形态;预混型制剂因可减少术中混合步骤、降低人工操作带来的批次差异,正成为技术升级的重要方向。未来产品竞争力将更多取决于经过验证的机械性能、吸收降解表现、操作便利性及获批临床适应证。
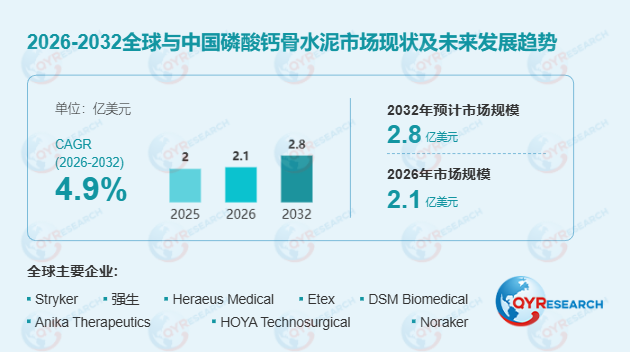
其次,从市场规模与价格结构看,2025年全球磷酸钙骨水泥销量估计约174万毫升,平均出厂价约115美元/毫升;其中亚太市场规模估计约6,000万美元,包含中国市场。骨科骨缺损修复与颅骨重建是较为成熟的临床应用领域,需求主要来自创伤性骨缺损、软骨下骨病变、局部骨缺损填充及骨轮廓修复。口腔颌面外科存在专业化骨组织重建需求,但市场开发需严格依托产品注册适应证;部分脊柱手术虽涉及骨缺损填充,但对材料力学性能和安全性要求更高,进入门槛相对更高。
此外,行业增长仍受多重因素制约。部分磷酸钙骨水泥在高负重部位机械性能不足,不同产品吸收速度和固化性能存在差异;医保支付政策、医院采购要求和产品成本会直接影响临床使用。异体骨、自体骨、硫酸钙及其他合成骨替代材料在部分适应证上形成竞争,限制了磷酸钙骨水泥的渗透空间。作为植入类医疗器械,生产商需持续证明产品质量稳定性、生物相容性及临床性能,长期降解、骨组织重塑及治疗效果仍需可靠临床证据支撑。不同国家医疗器械审批要求和医保支付条件差异较大,可能延长市场准入周期;同时,磷酸钙骨水泥与其他钙基骨修复材料在产品分类和市场统计中易发生混淆,也增加了企业差异化竞争和市场研究的难度。
从产业链看,上游主要包括医用级磷酸钙化合物、配方添加剂、固化液及医用包装材料,原料纯度、化学组成、颗粒特征和质量稳定性直接影响成品临床性能。中国已形成具备专业研发和生产能力的磷酸钙医用原料供应体系,苏州鼎安科技等企业在该环节具备一定技术基础。中游涵盖骨水泥配方开发、医疗器械制造、无菌包装、质量控制、产品注册及商业化供应,部分企业通过OEM模式为大型骨科企业供货,另一些企业则以自主品牌销售。下游主要面向医院骨科、神经外科、颅颌面外科等专科,采购决策受获批适应证、临床证据、操作性能、医生使用经验和价格共同影响。
区域格局方面,日本拥有BIOPEX-R等成熟商业化产品,中国具备自固化磷酸钙骨水泥本土生产能力,上海瑞邦等已形成商业化供应;北美拥有较成熟的骨科医疗器械制造商和专业化产品组合,是重要市场;欧洲在可吸收生物材料、预混型制剂及相关生产技术方面基础较强;拉美、中东、独联体及非洲市场则更多受产品注册、医疗基础设施和采购渠道影响。
竞争格局呈现大型医疗器械集团、专业化生物材料制造商与区域性企业并存态势。Stryker和强生依托成熟骨修复产品体系参与市场;Etex、DSM Biomedical具备专业磷酸钙骨水泥技术;Heraeus Medical于2025年收购INNOTERE,进一步强化可吸收骨修复材料业务;HOYA Technosurgical、Noraker、Vivorté、Bioceramed、Anika Therapeutics等企业面向特定临床应用开展产品开发。未来行业增量将更多来自即用型预混制剂、改进型注射系统、特定适应证拓展、海外注册布局及全生命周期临床证据积累。具备完善质量体系、监管经验、临床渠道和产品迭代能力的企业,更有可能在高端骨修复材料市场建立持续竞争优势。

 京公网安备 11010802022788号






