


 发帖

 雷达卡



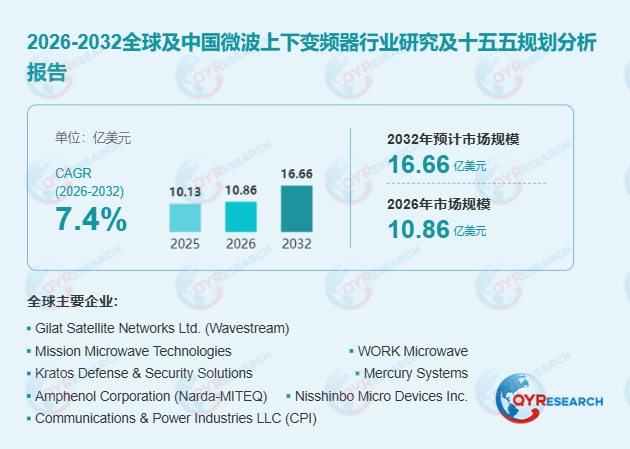
首先,卫星通信驱动需求爆发,Ka波段与星载变频成为核心增长极。 全球微波上下变频器市场正加速向更高工作频率、更宽瞬时带宽及更高系统集成度方向演进。传统C、X及Ku波段变频设备仍是成熟卫星通信和国防电子系统的重要组成部分,而Ka波段及新兴Q/V波段产品在高通量卫星通信网络中的应用重要性显著提升。2025年,卫星块上变频器(BUC)收入占比约32.6%,是当前规模最大的产品类别。据行业数据,截至2026年7月底,中国千帆星座在轨卫星已增至238颗,GW星座在轨约180颗,两大星座均计划年内完成骨干网组网,地面网关站与星载载荷对高性能微波上下变频器的配套需求正加速释放。与此同时,产品架构由传统独立式机架设备向小型化、模块化及多通道集成方案延伸,频率捷变、远程监控和冗余设计能力不断增强,星载专用变频单元对轻量化、低功耗及抗辐射能力的要求也日益严格。
其次,产业链价值向高端延伸,射频芯片自主化构筑竞争壁垒。 微波上下变频器产业链上游主要涉及GaAs和GaN微波器件、频率合成器、低噪声本振及精密封装技术,中游通过射频电路设计、热设计及可靠性测试将器件集成为专业变频模块,下游则连接卫星通信设备制造商、地面站系统集成商及国防电子供应商。产业链的价值创造正从基础硬件集成向高性能频率转换、专有射频设计及系统兼容性延伸。据行业观察,国内厂商如中星联华已实现4GHz大带宽且覆盖67GHz宽频带的微波上下变频器产品研发,在高端科研及工程测试市场占据一定份额;科塔电子自主研发的Ku频段上变频芯片KTD1019,搭载国内首创的集成本振源和频踪功能,成为全球仅有的三家供应商之一。然而,航天和国防电子领域产品定制化程度高、生产批量相对较小及验证周期较长等特点,仍限制了规模制造带来的成本摊薄效果。
此外,区域市场分化明显,中国市场增速领跑全球。 北美是全球微波上下变频器最大的区域市场,2025年约占全球市场的38.4%,需求主要受成熟卫星通信基础设施及国防电子投资支撑。欧洲在专业微波变频设备及星载电子系统领域具有较强的技术积累。中国随着卫星互联网建设提速、航天产业投资加大及本土射频器件制造能力提升,正成为增长最为迅猛的市场。2026年,"卫星互联网"首次被写入《政府工作报告》与"十五五"规划纲要,工信部批复卫星物联网商用试验,三大基础电信企业全面进入卫星通信市场,政策红利持续释放。在"十五五"规划框架下,中国依托"一带一路"倡议深化国际合作,本土企业在卫星通信、专业微波模块及航天电子配套领域正逐步建立竞争基础。
最后,行业竞争步入专业化深水区,技术认证与客户资源决定市场格局。 全球微波上下变频器市场呈现细分领域专业化竞争特点。WORK Microwave、Amphenol旗下Narda-MITEQ及Novella SatComs在专业频率转换设备领域具有较成熟的产品布局;Gilat旗下Wavestream、CPI及Mission Microwave主要参与卫星块变频器市场;Mercury Systems和Kratos在专业微波组件及高性能频率转换技术方面具备相应能力;Thales Alenia Space等航天企业则覆盖技术要求较高的星载应用。中国企业如中国电科第五十四研究所、海能达通信、华力创通及成都国光电气等,正通过自主研发与产业化积累逐步缩小与国际领先厂商的差距。面对客户认证周期长、技术迭代快及卫星星座部署进度不确定等挑战,未来行业竞争将更加依赖射频设计能力、频率性能指标、可靠性认证及系统集成水平。
综上所述,尽管面临先进微波器件研发成本高企与关键射频半导体供应约束等制约,但在全球卫星互联网规模化组网、国防电子现代化及6G空天地一体化网络建设的强劲驱动下,微波上下变频器行业仍具备广阔的增长空间。持续加大Ka/Q/V波段产品研发、推进射频芯片国产化替代并完善全球化认证体系,将是企业穿越周期、实现高质量发展的核心路径。

 京公网安备 11010802022788号






