


 发帖

 雷达卡



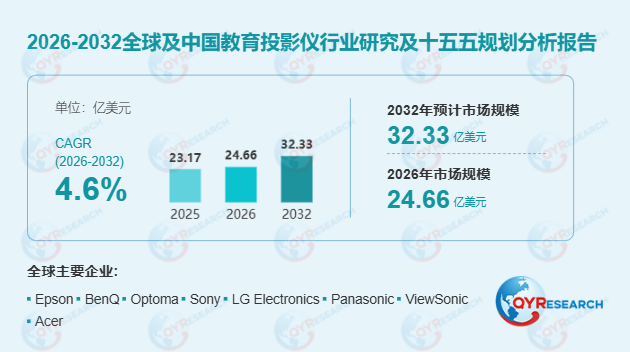
首先,从技术演进与产品结构来看,教育投影仪正加速向固态光源升级。相较于传统灯泡,激光光源凭借免维护、快速启停及低能耗特性,显著降低了学校的日常运营成本,其战略重要性持续提升。目前,LCD与DLP为两大主流成像技术,而超短焦方案因能有效减少教师授课阴影,在空间受限的互动教室中表现出极强的适配性。主流教育投影仪正逐步集成无线投屏、智能操作系统及批量部署工具,从单一的AV显示设备转变为数字教学基础设施中的管理型终端。
其次,在市场动态与竞争格局方面,存量替换与增量需求并存。全球庞大的灯泡投影仪存量构成了持续的替换基础,而阶梯教室及混合课堂对大尺寸共享显示的需求,则凸显了投影方案在经济性上的优势。2025年,Epson、BenQ、Optoma、Panasonic和Sony五大巨头合计占据全球市场收入的48.79%,头部效应显著。然而,随着中强光电、光峰科技等ODM/OEM制造平台在光机研发与系统集成上的发力,以及鸿合科技等本土品牌的崛起,产业链价值正加速向光学效率、集中管理软件及全生命周期服务转移。
此外,在细分应用与区域机遇方面,不同教育场景呈现出差异化需求。K-12教育更关注设备耐用性、低维护成本及短焦安装便利性;而高等教育则倾向于高亮度、高分辨率及多镜头灵活性,以满足仿真实验室及多功能教学空间的需求。区域市场方面,北美及欧洲等成熟市场高度关注存量设备的激光化改造及远程管理能力;中国市场作为全球制造基地,本土厂商已形成完善的DLP及3LCD激光教育投影产品体系;而在亚太及拉美等新兴市场,兼顾采购成本与低维护费用的产品,有望同时承接新增教室建设与存量更新的双重需求。
综上所述,在“十四五”收官与“十五五”规划的前瞻布局下,教育投影仪行业正从单纯的硬件参数比拼,转向全生命周期经济性、软件兼容性及系统集成能力的综合博弈。面对日益多元化的课堂显示生态,厂商必须通过技术创新证明其在超大画面显示及灵活安装上的不可替代性,紧抓固态光源渗透与数字化课堂改造的历史机遇,以应对复杂多变的国际贸易环境与教育采购逻辑的升级。

 京公网安备 11010802022788号






