


 发帖

 雷达卡



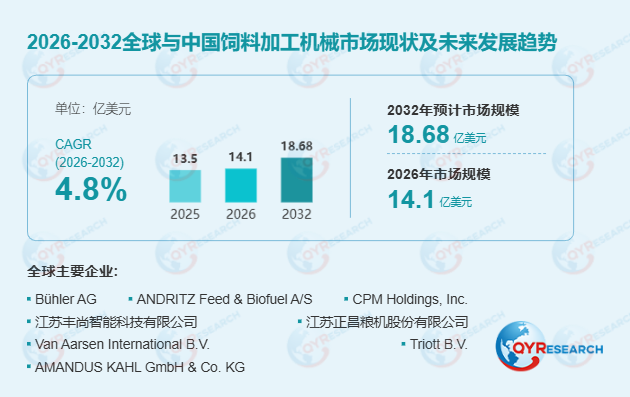
首先,从全球饲料加工机械市场竞争格局来看,区域需求分化与头部集中化趋势并存。亚洲凭借动物蛋白产能的持续扩张,成为全球饲料加工机械增量需求的核心引擎。其中,中国市场不仅拥有庞大的存量产能,本土制造商更凭借完整的产业链与成本效率,在标准产品与工程交付上展现出极强的竞争力。在厂商竞争层面,Bühler、CPM、ANDRITZ等国际巨头与丰尚智能、正昌粮机等本土领军企业共同主导市场。当前,饲料加工机械的竞争维度已由单一的额定处理能力,全面转向全生命周期经济性评估,单位能耗、设备利用率及易损件消耗成为拉开基础型机械与高规格工业平台价值差异的关键变量。
其次,在饲料加工机械产品细分与技术演进方面,智能化与模块化正重塑设备架构。锤片式粉碎机与饲料颗粒机作为核心加工设备,正通过自动负荷调节、集中润滑及振动温度监测等技术,大幅提升连续处理稳定性。例如,某大型水产饲料企业引入具备状态监测功能的新型饲料颗粒机后,不仅实现了更精细的粒度控制,还将非计划停机时间降低了约30%。此外,饲料加工机械正加速向配置化和模块化发展,制造商依托标准化机械架构适配不同原料与配方,大幅降低了新兴市场的工程设计复杂度。同时,远程诊断与预测性维护等数字服务,进一步延伸了设备本体之外的价值,尤其契合大型一体化养殖企业的标准化运营需求。
此外,产业链上下游的协同创新与存量改造成为破局关键。在原材料端,耐磨合金与精密传动部件的品质直接决定了饲料加工机械的结构耐久性与粉碎效率。在下游端,随着畜禽、水产及宠物食品对饲料转化率和颗粒耐久性要求的提升,设备选型需综合考量工艺匹配度与长期维护强度。据行业观察,全球存量饲料工厂的技术改造与扩产需求正与新建项目并行发展。通过替换高效率传动系统、优化粉碎腔及升级自动控制,客户能够在不重建生产设施的前提下,显著提升生产效率。这种由存量设备替换、技术改造带来的持续性收入,正成为制造商优化利润结构的重要资产。
总体而言,2026至2032年,全球饲料加工机械市场将在存量替换、智能升级与区域产能扩张中寻求新平衡。制造商需跨越单纯的机械参数比拼,通过强化应用工程能力、完善备件供应网络及提升系统集成水平,以应对复杂多变的原料条件与日益严苛的运营成本挑战,从而在全球饲料工业的智能化浪潮中确立长期竞争优势。

 京公网安备 11010802022788号






