


 发帖

 雷达卡



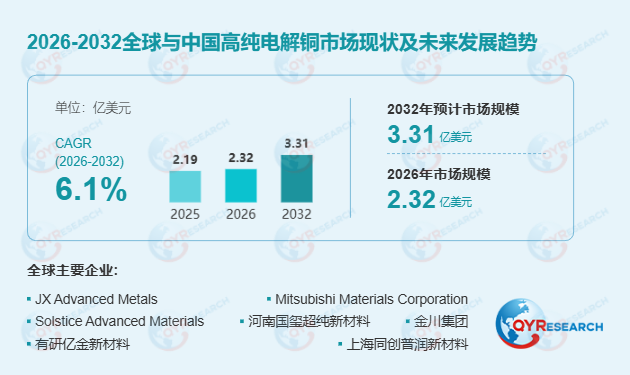
首先,从技术演进与产品定义看,高纯电解铜正迈向极致纯化与定制化阶段。 区别于普通99.99%电解铜,高纯电解铜(5N、6N及以上)需通过多级电解精炼与靶向除杂,对铁、镍、砷等痕量金属及氧、氢等气体杂质实施极严控制。据行业实践,部分高端产品还需经真空熔炼或区域熔炼,以解决内部夹杂与晶粒组织不均问题。某头部半导体材料企业在引入全流程洁净管控体系后,其6N级高纯铜靶材的批次一致性显著改善,良率提升12%。同时,行业正从单一名义纯度指标,转向对表面颗粒、全过程可追溯性的综合评价。
其次,在区域格局与竞争态势方面,全球市场呈现极高的寡头垄断特征。 日本、美国和中国是核心产销区。2025年全球Top 5企业合计占据80.95%的销量份额,其中JX Advanced Metals与Solstice Advanced Materials凭借成熟的产业链布局稳居前列。中国市场受晶圆制造国产化推动,增速领跑全球,河南国玺、金川集团、有研亿金及上海同创普润等本土企业正加速崛起。由于下游靶材及晶圆厂的质量验证周期长达数年,客户转换成本极高,这为行业构筑了深厚的认证壁垒与客户黏性。
此外,从产业链与盈利模型剖析,高纯电解铜具备显著的技术溢价。 上游依赖高纯铜阳极与专用电解液,中游企业通过精细化工艺控制实现提纯。目前全球单线典型产能为300-500吨/年,行业平均毛利率在15%-30%之间。其中,5N标准化产品利润空间有限,而通过半导体客户认证的6N及以上产品、特殊杂质控制产品则享有极高的技术溢价。随着先进封装与功率半导体需求的爆发,高纯电解铜经真空熔铸后制成的高纯铜靶材,已成为产业链中附加值最高的环节之一。
最后,行业面临的挑战与机遇并存。 尽管高纯电解铜在半导体靶材领域表现突出,但其生产涉及复杂的化学试剂循环与高耗能电解,环保与能耗成本不容忽视。不过,在“十五五”规划推动新质生产力与关键材料自主可控的战略背景下,国内企业正加速向“高纯电解铜-真空熔炼-高纯靶材”一体化方向延伸。未来,具备原料深度提纯与下游精密加工双重能力的供应商,将在这一6.1% CAGR的高壁垒赛道中占据核心生态位

 京公网安备 11010802022788号






