


 发帖

 雷达卡



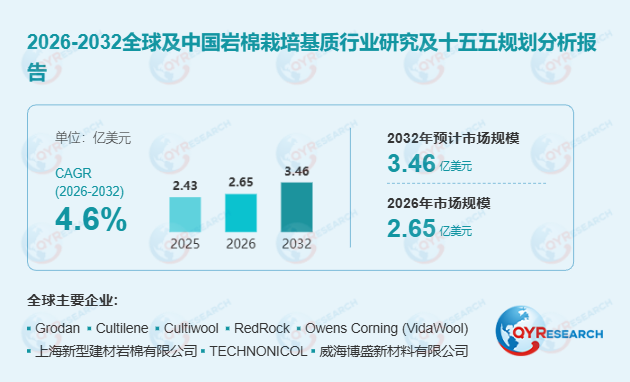
首先,从供需结构看,岩棉栽培基质市场呈现"量稳价升"的显著特征。 全球销量由2021年的3,471万平方米回落至2025年的3,085万平方米,尚未恢复增长态势,2025年同比微降1.12%。然而,平均价格同比上涨3.62%至每平方米7.87美元,推动市场收入重回增长轨道。预计到2032年,全球销量将恢复至3,521万平方米,均价升至每平方米9.82美元。这一趋势反映出产品升级正从单纯面积扩张转向高附加值方向——育苗塞、生长块与种植条之间的栽培衔接一致性,以及水分分布、排水性能和根区环境调控的精准度,成为供应商差异化竞争的核心维度。
其次,区域格局方面,欧洲仍占据绝对主导地位,亚太市场增长潜力突出。 2025年欧洲以1,512万平方米的销量占据全球49%的份额,这与其成熟的商业温室体系密不可分——荷兰番茄无土栽培中岩棉基质占比已超90%,配合滴灌系统实现每平方米年产60-90公斤的高效产出。亚太地区以980万平方米位居第二,其中中国设施园艺面积虽占全球80%以上,但无土栽培占比不足2%,存在巨大的渗透空间。值得关注的是,2024年国产基质市场份额已从2003年的5%提升至37%,本土供应链正在快速崛起。预计2032年亚太份额将从32%升至34%,中东和非洲市场虽基数较小,但2026-2032年销量CAGR达4.81%,展现出新兴市场的成长性。
此外,产品细分与下游应用正呈现多元化拓展趋势。 种植条以2,366万平方米的销量占据77%的市场份额,是绝对主力产品形态,但其收入占比仅为55%,反映出单位面积价格低于育苗塞和生长块。在应用端,蔬菜仍是核心需求来源,2025年用量达2,134万平方米(占比69.17%),但水果应用正成为增长最快的细分领域——预计销量将从2025年的259万平方米增至2032年的427万平方米,草莓栽培为差异化基质产品及配套灌溉方案提供了广阔空间。花卉和医用大麻领域同样存在定制化需求,预计2032年销量分别达到366万平方米和181万平方米。
从竞争格局审视,岩棉栽培基质市场集中度较高,头部效应显著。 2025年Grodan以1,035万平方米销量和1.04亿美元收入稳居行业首位,Cultilene和Cultiwool收入份额分别为7%和5%。前五家供应商合计占市场收入的62%,产品性能、作物适配能力、种植技术服务及销售覆盖网络构成核心竞争壁垒。在产业链层面,上游矿物原料与黏结剂的成本波动、中游纤维生产与成型加工的能耗控制,以及下游温室运营的投资回报周期,共同影响着行业的盈利水平。
最后,行业面临的挑战与机遇并存。 限制因素方面,矿物纤维基质生产涉及高温加工与成型包装,能源和运输成本对经济性影响显著;种植条跨季使用导致基质更换需求与栽培面积增长出现错位。废旧基质的收集与回收亦是大型温室运营中的现实难题。不过,在"十五五"规划推动绿色低碳转型的战略框架下,南京玻纤院开发的电熔法岩棉生产技术可将吨产品能耗降低40%以上、碳排放减少约400kg,加之水稻育秧棉等创新应用不断涌现,岩棉栽培基质行业正迎来技术革新与绿色升级的双重驱动,未来市场空间值得持续关注。

 京公网安备 11010802022788号






