


 发帖

 雷达卡



首先,从技术演进维度看,智能电网管理模块正重塑整车低压配电架构。 随着ADAS控制器、高性能计算平台及线控转向/制动系统的普及,车辆对供电连续性与功能安全(ASIL等级)的要求呈指数级上升。据工信部相关产业白皮书显示,我国新能源汽车单车电子电气负载持续攀升,直接推动了半导体eFuse(电子保险丝)与智能电子开关的全面替代。相较于传统熔断器,智能配电系统不仅能实时监控电流与温度,还能实现毫秒级故障隔离与负载优先级动态调整。某头部造车新势力在引入新一代区域控制器(Zone ECU)集成方案后,整车线束长度缩减20%,配电故障诊断效率提升40%。目前,12V系统仍占据90%以上份额,但48V架构在降低线束重量、提升高功率负载供电效率方面的战略价值正加速释放。
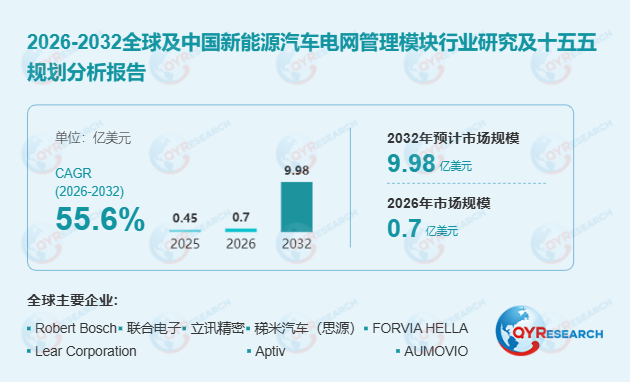
其次,在市场格局与区域分布方面,亚太市场展现出绝对的主导地位。 2025年亚太地区占据全球61.70%的市场份额,其中中国市场贡献了亚太区约75%的体量。这得益于国内在“十四五”期间构建的完整E/E架构供应链体系。在竞争格局上,狭义市场呈现高集中度特征,Robert Bosch凭借Powernet Guardian等产品体系,以约47%的全球市占率稳居第一。然而,广义市场正迎来多方博弈,联合电子、立讯精密、FORVIA HELLA及经纬恒润等企业,正通过区域电源管理与固态电气中心等差异化路径抢占份额。未来竞争焦点将从单一硬件保护,转向涵盖功率半导体集成、冗余供电设计及软件诊断算法的系统级架构能力。
此外,产业链上下游正面临成本与工程复杂度的双重博弈。 尽管智能配电能减少传统继电器数量,但汽车级MOSFET、高精度传感器及功能安全软件的引入,显著推高了BOM成本。在大众车型降本压力下,OEM对增量成本极其敏感。同时,产品形态尚未完全标准化,独立模块与集成式配电单元的边界模糊,增加了横向对比难度。不过,随着智能配电向中低端车型渗透,以及新能源商用车对高可靠性24V/48V配电需求的爆发,行业规模效应将逐步显现。
最后,立足“十五五”规划前瞻,新质生产力将驱动该行业迈向高质量发展。 在数字化与绿色低碳转型背景下,中国新能源汽车电网管理模块不仅在国内市场具备庞大的替换与升级需求,更将借势“一带一路”深化国际合作。从2021-2025年的历史沉淀到2026-2032年的爆发预测,该赛道正处于技术红利兑现期。对于整车厂与Tier 1供应商而言,谁能率先在半导体智能配电、区域架构集成及全生命周期状态监控上取得突破,谁就能在这场55.6% CAGR的智能配电革命中占据制高点。

 京公网安备 11010802022788号






