


 发帖

 雷达卡



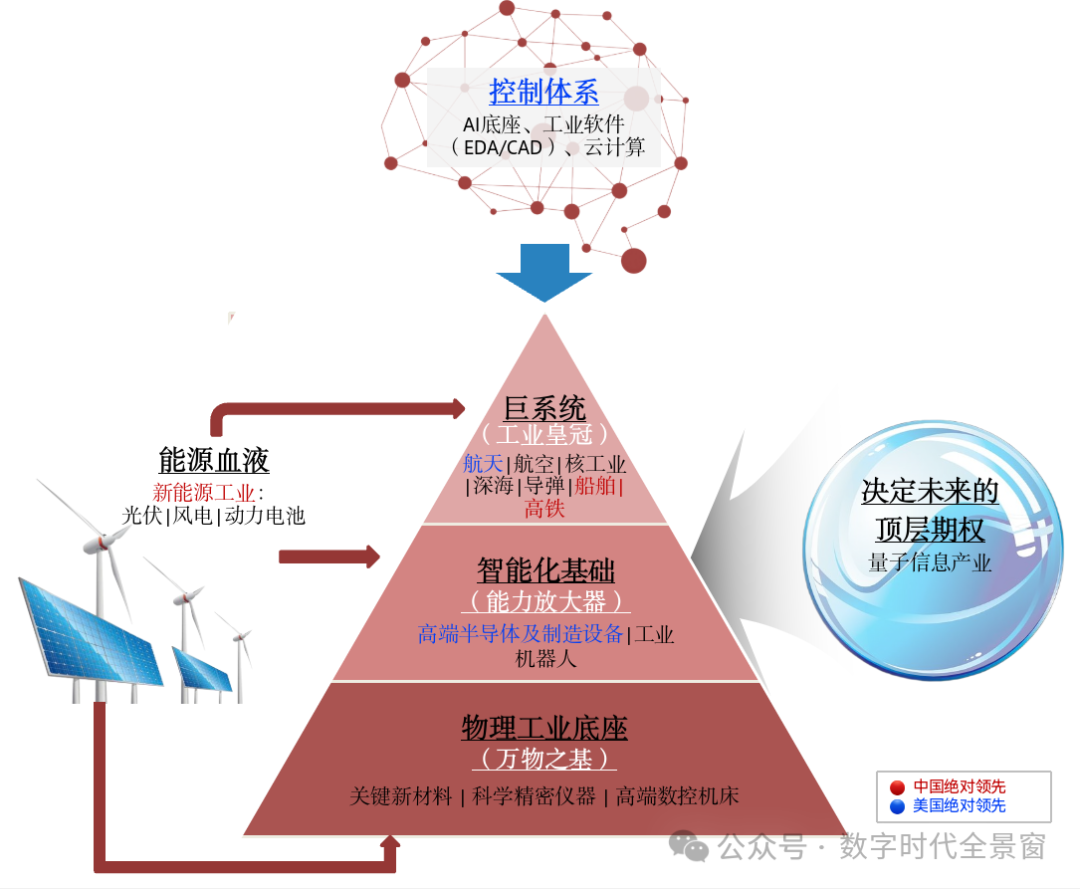
[color=rgba(0, 0, 0, 0.9)]我们再回头看整个全球科技竞争格局,能够很清晰地看到三大阵营的底牌:
[color=rgba(0, 0, 0, 0.9)]德日(传统工业的老本):依然死死攥着物理工业底座(高端数控机床、精密仪器)和传统工业机器人。他们靠的是上百年积累的工艺Know-how和隐形冠军,这是老牌工业国的底子。
[color=rgba(0, 0, 0, 0.9)]美国(体系框架的霸主):占据了最宽、也最狠的两头。一头是“大脑”(智能化的软硬件控制体系、AI底座),另一头是“塔尖”(航天这个最复杂的巨系统)。美国靠的是从基础科研到商业变现的完美体系框架。
[color=rgba(0, 0, 0, 0.9)]中国(规模霸主与体系偏科生):我们似乎更擅长搞增量——新能源、量子信息等新兴前沿,不仅与世界前沿同步,甚至在新能源产能和工程化上形成了碾压优势。但在核心的金字塔架构上,却显现出系统运筹的结构性短板。
[color=rgba(0, 0, 0, 0.9)]其中作为最大巨系统的航天,低轨产业化发展的严重滞后,是这一短板的集中体现。而航天是真正塔尖上的塔尖,巨系统中的巨系统。我们在中低端制造上做到了天下无敌,但在最考验跨领域统筹、长周期投入的巨系统组织上,还有很大优化空间。
[color=rgba(0, 0, 0, 0.9)]尤其是,高铁这类大型基建当初差点流产,造船还是在早期工业底子拆散又艰难合体后才最终实现全球领先,可见,“要做什么”的战略预判,与“如何组织资源去做”的统筹能力,都是缺一不可的生死局。
[color=rgba(0, 0, 0, 0.9)]在体系化竞争逻辑下,只靠某一个或几个产业的“单兵突进”,很难打赢整场国运之战。同理,在某一个产业(如航天)内,仅靠单点技术的攻坚也是不够的。
[color=rgba(0, 0, 0, 0.9)]当然,这套逻辑对美国同样成立。美国过往的系统领先,是建立在将全球产能纳入其体系(把中国工业变成它的一个执行层)的基础上的。但当它自己亲手打破这套体系,试图搞“脱钩断链”时,也遭到反噬——因为当今世界最大、最全的中低端制造能力在中国这边。没有中国庞大且完备的基础制造能力支撑,美国的高端系统框架也无法撑起整个大工业体系。
[color=rgba(0, 0, 0, 0.9)]这也是美国“再工业化”最难解决的一块,但它的八拳底子还可以给它续一续命,毕竟中国不会主动去想要卡谁脖子,虽然不管面对美国、欧洲还是日本,我们客观上都有诸多可用于反制的筹码……
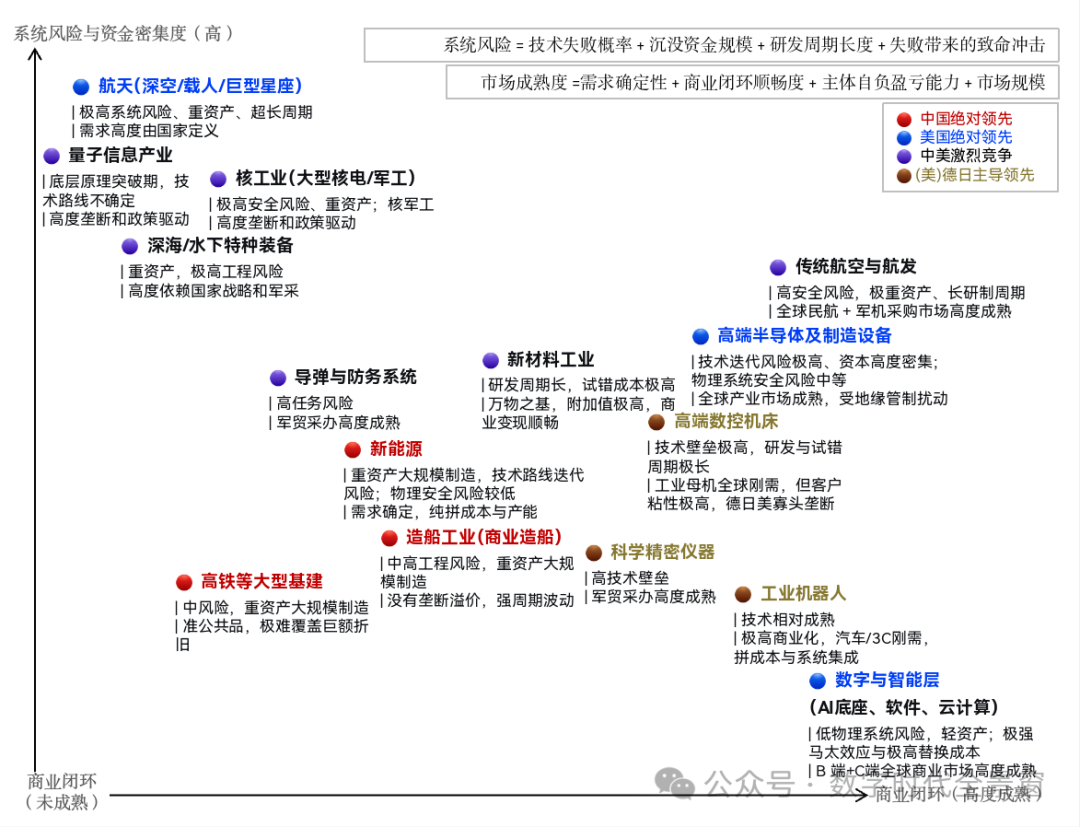
[color=rgba(0, 0, 0, 0.9)]中国呢,必须做一个全方位的优等生,才有希望打破围堵。早期我们的一系列布局,包括先重工业再轻工业的路线设计,是非常扎实、系统、全面的;在具体的技术战略上也极具前瞻性,计算机软硬件、芯片、光刻机、VR以及可复用火箭等等,要么已经布局、与世界前沿差距不到十年,要么提前已有战略设想。只可惜后来我们自己把自己放到了一个执行体的角色,主动做起了全球工业的“杨白劳”。
[color=rgba(0, 0, 0, 0.9)]这是战略上的问题,反映在执行层面,就是具体的行业组织范式出错牌。前面说的航天的战略实体剥离与虚化,以及从型号院到当前的碎片化架构,就是最具体的体现。
[color=rgba(0, 0, 0, 0.9)]更广泛的影响是,在相关议题上充斥各种简单粗暴的二元叙事:
看到大火箭、大飞机,就高呼“我们摘取了工业皇冠,赢麻了”;
看到高端芯片、光刻机还在被卡脖子,就哀叹“中国制造都是假的,输麻了”;
要么沉迷于“世界工厂”的产能规模,要么焦虑于“脱钩断链”的全面崩盘。
[color=rgba(0, 0, 0, 0.9)]这些二极管思维和情绪化观点的泛滥,掩盖真实的产业结构,对于决定国家命脉的领域顾此失彼。
[color=rgba(0, 0, 0, 0.9)]不信你看,关于精密仪器、数控机床、关键新材料,你在日常讨论中看见过多少?大众的焦点基本全在新能源(汽车)和芯片(光刻机)上。而投资往往跟着眼球和流量走,导致最需要长周期浇灌的底层工业基石乏人问津。
[color=rgba(0, 0, 0, 0.9)]如果我们的行业发展是国家驱动的,倒也不担心没有流量带不来资金的问题。但恰好,主流叙事里的ZZZQ就是风投驱动。
[color=rgba(0, 0, 0, 0.9)]之前我们分析过航天领域的三层驱动形态:风投这种以短期利益为目标的模式,更适合承接技术达到可用程度之后的规模化与工程实施;处于商业化早期、需要长期投资的复杂巨系统,以及公共性极强的领域,需要国家承担主体责任;在没有国家战略总体情况下,省队纷纷开始补位。
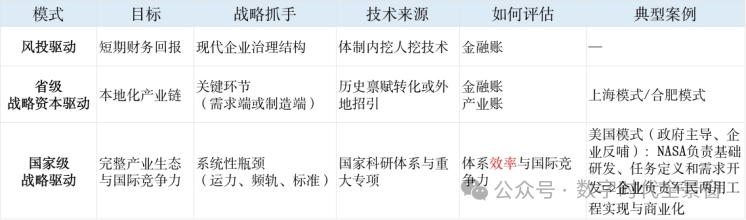
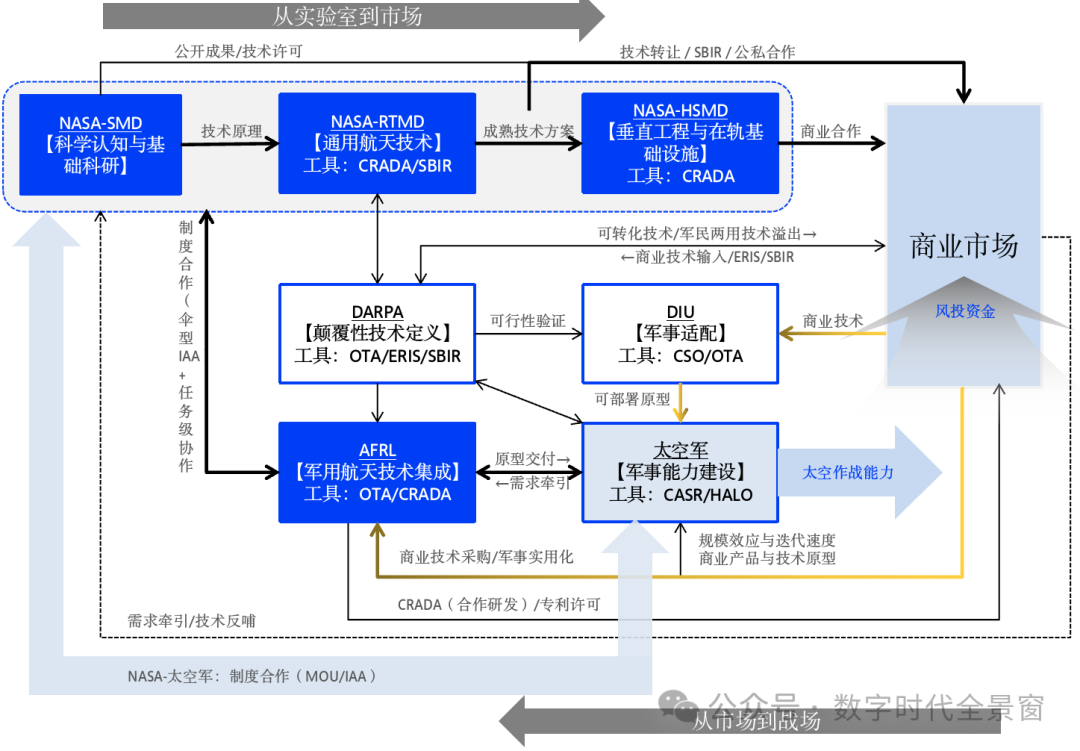
[color=rgba(0, 0, 0, 0.9)]对比之下,美国在航天这一最大巨系统领域的组织模式非常典型,国家战略资本与风险投资之间分工明确、无缝衔接:
美国国家专门机构(比如军方的AFRL、DARPA,以及NASA的RTMD)负责把最危险、最底层的“技术死亡谷”填平——他们通过长周期的国家资金投入,完成从“基础理论”到“通用技术原型”的验证;
NASA作为整个行业的公共底座,负责搭好技术转化的“梯子”——聚拢体制内外资源、提供发射场与测控网等基础设施、用初始商业订单孵化有潜力的航天企业;
风投最后带着钱冲进去,去投那些已经被验证过、能快速变现的商业标的(如后来的SpaceX)。
[color=rgba(0, 0, 0, 0.9)]所以,解析这些行业的目的并不只为做单点科普,而是希望能够建立一套体系化的分析视角。理清三个问题:
[color=rgba(0, 0, 0, 0.9)]第一,我们整个工业体系框架的薄弱点到底在哪?可用的牌是什么?
[color=rgba(0, 0, 0, 0.9)]第二,既然“建基金、发牌照、坐等企业干活”的模式走不通,那么关键行业到底该如何组织攻坚?
[color=rgba(0, 0, 0, 0.9)]第三,在具体行业(如航天)内部,如何用同样的方法分析中美战略科技竞争全景:航天是美国最后的绝对高地,也是中国必须打赢的“总体战”“省队”商业航天收尾:北京的“总体牌”靠什么打响(1)“省队”商业航天排位赛:安徽手里有三张牌“省队”商业航天排位赛:山东、海南都靠“场”上桌,打法为何截然不同?“省队”商业航天排位赛:战备腹地四川,做加法还是做乘法?“省队”商业航天排位赛:陕西和湖北,把牌拿反了?“省队”商业航天排位赛:上海不只千帆一张牌“省队”商业航天排位赛:湖北真的只有一张“量产牌”吗?从星箭场国家队基础阵型,再看卫星互联网产业生态商业航天之路:“通导遥算”一体化,以谁为主?能源、芯片、超算、新能源汽车、机器人……特斯拉究竟是一家怎样的公司?(1)能源、芯片、超算、新能源汽车、机器人……特斯拉究竟是一家怎样的公司?(2) [color=rgba(0, 0, 0, 0.9)]本文在网络公开资料研究基础上成文,限于个人认知,可能存在错漏,欢迎帮忙补充指正。

 京公网安备 11010802022788号






