


 发帖

 雷达卡



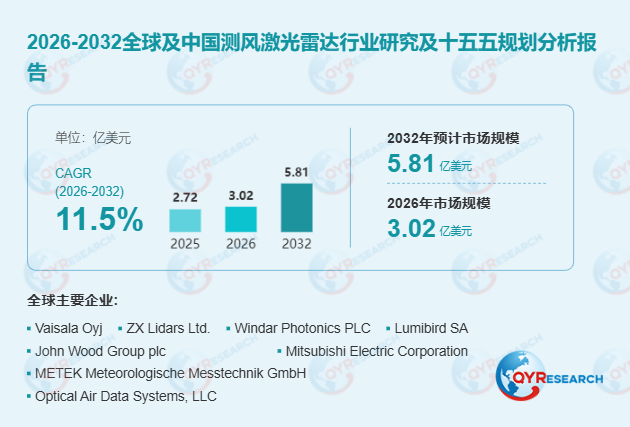
首先,机舱式测风激光雷达主导市场格局,风电产业构成核心需求引擎。 2025年,机舱式测风激光雷达占据全球销量的92.89%与销售额的62.35%,均价约15,600美元/台,其小型化与批量制造趋势日益显著。风电产业贡献了全球测风激光雷达销售额的79.62%,需求贯穿风资源评估、风机性能评价与运行优化全链条。值得注意的是,2025年全球新建风机中测风激光雷达渗透率已达38.35%,中国市场更高达47.27%,预计2026年将分别攀升至46.51%和59.59%。以镭测创芯为代表的企业,其机舱式激光雷达可实时监测来流风向偏差,结合动态补偿算法指导风机偏航调整,据行业测算可提升年发电量2%-4%。
其次,亚太市场占据全球主导地位,中国引领区域增长。 2025年亚太地区以58.69%的销售额占比稳居全球最大区域市场,其中中国市场规模达1.297亿美元,预计2032年将达3.404亿美元。这一增长受大规模风机制造、机舱式产品配置率提升及风电场运行优化需求共同驱动。欧洲与北美分别占22.13%和13.28%,前者聚焦风资源验证与海上测量,后者侧重风机后装与专业气象应用。印度预计将成为2026-2032年收入增长最快的新兴市场。
此外,产业链价值正由硬件销售向数据服务与系统集成延伸。 测风激光雷达产业链上游涵盖窄线宽激光器、光电探测器及高速信号处理模块,中游通过光学装调、风场反演算法及标定验证创造核心价值。2025年牧镭激光、Vaisala和ZX Lidars的业务毛利率分别为44.1%、50.5%和46.4%,反映出产品定位与服务投入的差异化。竞争格局方面,牧镭激光以60.76%的销量占比领跑全球,但销售额份额为21.19%,体现规模与价值的结构性差异;Vaisala和ZX Lidars则凭借7.65%和7.37%的收入份额,在高要求测量项目中保持技术积累。
最后,行业仍面临价格竞争与验证壁垒的双重挑战。 全球平均售价由2024年的约34,100美元/台降至2025年的约23,200美元/台,既反映各类产品价格下行,也体现低单价机舱式产品权重增加。IEC 61400-50-2:2022与IEC TS 61400-50-4:2025标准的完善提高了市场准入门槛,企业需在降本与持续工程投入间保持平衡。低气溶胶浓度、复杂地形非均匀风场及老旧机组剩余寿命等因素,也制约着设备在部分场景的商业化效率。未来,具备风场反演算法自主能力、拥有成熟标定体系,且能在海上风电运动补偿、低空经济气象保障及存量风机偏航优化中提供闭环服务的厂商,将在激烈的市场洗牌中占据核心生态位。

 京公网安备 11010802022788号






