


 发帖

 雷达卡



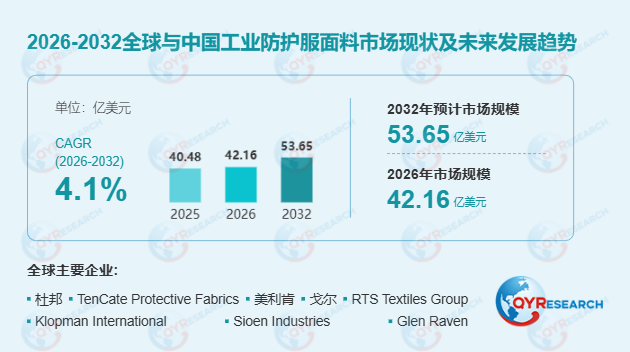
首先,可重复使用机织面料与多功能复合成为市场核心引擎。 工业防护服面料涵盖机织、非织造及层压阻隔复合体系,核心功能聚焦于热防护、电弧防护及化学品阻隔。2025年,可重复使用机织防护面料仍是最大的价值板块,占据近半市场份额。随着终端采购逐步转向“按具体危险选择材料”,行业对工业洗涤耐久性、弹力结构及低PFAS(无氟)表面整理的需求急剧上升。例如,在半导体与电池制造等新兴领域,防静电、低发尘与透气防护材料的增量空间显著,传统普通工装面料在高风险岗位的替代能力正加速下降。
其次,区域市场呈现差异化竞争格局,中国稳居最大需求市场。 中国凭借庞大的制造、化工、电力及工业纺织产业规模,成为全球最大的工业防护服面料销量市场。北美地区则在高价值电弧防护与本质阻燃产品上保持较高采用率;欧洲依托成熟的PPE标准与工业洗涤体系维持高价值水平。此外,印度和土耳其作为重要的出口型制造基地,在成本与本地化认证方面展现出较强竞争力,而中东、拉美等地则主要受油气与矿业需求驱动。
此外,产业链价值正向高壁垒的功能整理与阻隔结构集中。 工业防护服面料产业链上游涵盖芳纶、腈氯纶及ePTFE等特种聚合物,中游涉及纺纱、阻燃整理及涂层层压等环节。市场呈现高度集中的专有材料平台与分散的区域性生产商并存的格局。杜邦在闪蒸法HDPE材料、戈尔在ePTFE透气复合材料领域占据绝对优势;而TenCate、Milliken等企业则依靠FR/AR技术与洗涤耐久性主导可重复使用市场。值得注意的是,多材料层压结构的回收难题及不同地区的标准差异,正倒逼生产商提升供应链追溯能力与可持续制造水平。
最后,行业仍面临原材料波动与防护一致性的双重挑战。 工业防护服面料的落地不仅受棉花、芳纶等原材料价格波动影响,还需克服接缝、污染及洗涤维修带来的防护性能衰减问题。在价格敏感市场,阻燃整理棉仍具成本优势,这在一定程度上约束了本质阻燃及多层阻隔材料的渗透。未来,具备跨标准多场景防护能力、拥有成熟洗涤验证体系,且能在新能源、氢能等新兴工业项目中提供定制化阻隔方案的厂商,将在激烈的市场洗牌中占据核心生态位。

 京公网安备 11010802022788号






