


 发帖

 雷达卡



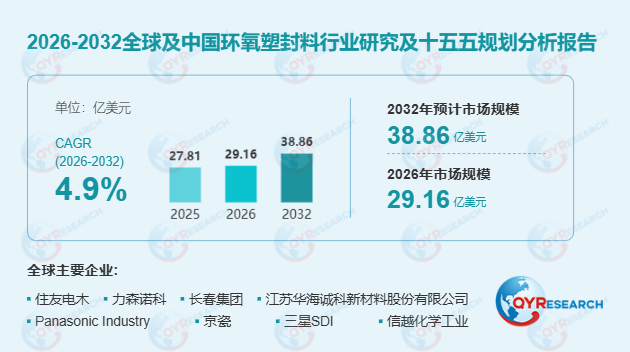
首先,先进封装技术迭代正推动环氧塑封料从"基础防护"向"系统级功能材料"升级。 随着芯片集成度持续提升,高密度逻辑和存储封装对环氧塑封料的低翘曲、窄间隙填充及离子杂质控制提出了更为严苛的要求。据行业观察,2.5D封装更强调平整度与尺寸稳定性,3D堆叠则对材料的应力控制和界面可靠性提出更高要求,这要求环氧塑封料具备更宽的性能窗口。压缩成型颗粒料(GMC)、晶圆级和板级液态模塑料、模塑底部填充材料(MUF)的应用正在加速增加。2026年10月,全球环氧塑封料龙头住友电木宣布在苏州增设MUF封装材料及压缩成型用颗粒封装材料生产线,扩产完成后上述材料产能将增至现有水平的2至3倍,充分印证了先进封装对高端环氧塑封料的强劲拉动。
其次,市场需求受"AI算力扩张"与"新能源汽车电子"双轮驱动,但受制于原料成本波动与高端技术壁垒。 半导体封装约占全球环氧塑封料销量的93.9%,集成电路、存储器、分立器件和功率电子产品提供了持续的消耗基本盘。新能源汽车、工业自动化和电气基础设施则带动了磁钢固定、线圈封装及高压绝缘用途的增长。然而,环氧树脂、高纯硅微粉及功能填料的价格受化工原料与能源成本影响波动较大;高填料含量虽有助于改善导热和尺寸稳定性,但也增加了流动性控制和成型一致性的难度。此外,客户对配方调整较为谨慎,树脂体系或填料特征的变化可能影响应力、粘接和耐湿性能,构成了较高的行业进入壁垒。
此外,全球竞争格局呈现"日系主导、中国加速追赶"态势,国产替代正从传统封装向先进封装领域纵深推进。 住友电木占据全球环氧塑封料约40%的市场份额,与Resonac合计产能超过10万吨,牢牢占据高端市场主导地位。中国本土企业正加速突破:华海诚科于2025年完成对衡所华威的并购整合,年销量突破25,000吨,稳居国内龙头地位,出货量跃居全球前列;中科科化自主研发的颗粒EMC经中国电子材料行业协会鉴定,性能达国际先进水平,填补了国内高端颗粒EMC的技术空白;飞凯材料EMC产品2026年上半年营收超1.4亿元,其安庆智能工厂年产能达1万吨,重点聚焦HBM封装材料等高技术含量产品。
从区域格局看,亚洲是全球环氧塑封料最主要的生产与消费区域。 中国大陆、中国台湾、韩国、日本及东南亚集中了大量半导体封装和电子制造产能。中国具有较大的封装材料需求基础,本土厂商的产品开发和认证能力持续提高。日本在高性能配方和先进封装材料方面仍有较深积累。北美和欧洲的需求则更多分布在半导体产业链、工业电子、汽车零部件和电气设备领域。固态环氧塑封料约占全球销量的98.3%,液态模塑料消费量较小但增速显著,主要面向先进封装平台。
从产业链价值分布看,环氧塑封料的附加值正由基础配方加工向"配方开发+量产良率+客户认证+技术服务"的综合能力延伸。 上游以环氧树脂、固化剂、球形硅微粉为核心,中游通过流动性、凝胶时间、热膨胀系数及长期可靠性控制实现价值增值,下游主要面向半导体IDM、封装测试厂及汽车电子零部件厂。半导体塑封料需要更严格的杂质控制和工艺认证,工业电气模塑料则更强调成型效率、机械强度及绝缘性能。非半导体电气及工业用途约占销量的6.1%,重点开发兼具导热和电气绝缘性能的材料,用于电机转子、定子及汽车传感器。
综上所述,环氧塑封料市场正处于从"量的扩张"向"高端化、定制化"转型的关键节点。先进封装用低翘曲颗粒料、MUF底部填充材料及高导热配方的技术突破,叠加中国本土企业在国产替代进程中的加速追赶,将共同推动行业单机价值量与市场规模的持续提升。具备完整产品矩阵、前瞻技术布局及深度客户协同能力的企业,将在新一轮产业竞争中占据主导地位。

 京公网安备 11010802022788号






