


 发帖

 雷达卡



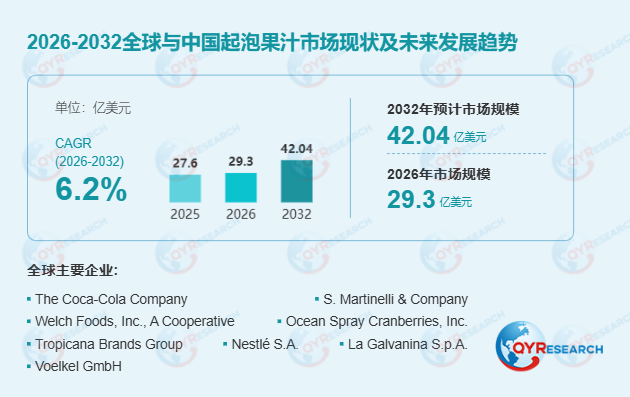
首先,产品创新与包装结构正加速向高频日常场景延伸。 果汁含量已成为最清晰的产品分层标准。100%果汁型产品依托苹果、柑橘、葡萄等核心风味体系,牢牢占据高端节庆与家庭分享市场;而中高果汁含量产品则通过减糖配方与复合水果创新,切入日常清爽饮用场景。此外,包装结构正由高端玻璃瓶向便携单人金属罐拓展,有效打破了品类原有的节庆属性限制,将消费场景延伸至午餐、户外及移动饮用时段。
其次,市场需求受“健康替代”与“非酒精社交”双重因素驱动,但受制于供应链成本压力。 消费者对传统碳酸饮料的替代需求,叠加无酒精社交场景的扩大,为起泡果汁提供了广阔空间。然而,水果原料价格波动、玻璃及铝材成本上升,以及高果汁含量带来的保质期与氧化控制等技术难点,构成了主要的行业限制。据行业观察,非浓缩还原(NFC)果汁对鲜果冷链及无菌加工能力要求极高,这直接考验着中游生产企业的配方设计与稳定性控制能力。
此外,全球区域市场呈现显著的分层竞争格局与差异化机遇。 北美与欧洲市场相对成熟,增长主要依赖产品高端化及单人即饮规格的渗透;亚洲市场则展现出极高的战略重要性。日本拥有完善的碳酸饮料体系,中国市场则凭借数字化品牌传播与轻负担定位实现快速创新,印度及东南亚等新兴市场也依托庞大的年轻消费群体展现出巨大潜力。在竞争层面,市场由跨国饮料集团、专业果汁企业及区域品牌共同主导。例如,可口可乐通过Appletiser覆盖高端非酒精场景,元气森林则依托快速风味创新与数字化渠道在中国市场突围,整体尚未形成单一主导模式。

 京公网安备 11010802022788号






