


 发帖

 雷达卡



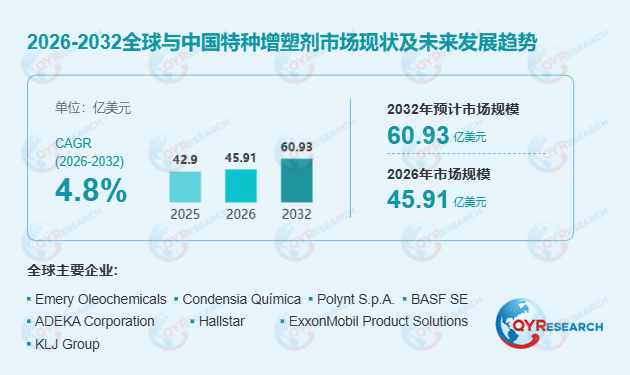
技术路线与产品矩阵特种增塑剂的核心在于突破基础增塑效率,实现低挥发、低迁移、耐抽出及低温柔韧等差异化功能。目前,偏苯三酸酯与聚合物型增塑剂构成高价值细分矩阵。据2026年行业观察,BASF的Palamoll聚合物型产品凭借对烃类和油脂的卓越耐抽出能力,确立了在严苛工况下的技术壁垒;而联成化学科技的TOTM产品则以极低挥发特性,精准切入105°C级汽车内饰与电线电缆市场。
行业趋势与驱动因素首先,特种增塑剂正由单一功能向“性能+合规+可持续”的综合维度演进。可持续性已从独立卖点转变为产品升级的第二维度,Perstorp推出的Pevalen Pro 100采用可再生或循环质量平衡原料,为厂商提供了在不改变客户现有加工体系下改善碳足迹的路径。其次,法规差异推动定制化配方需求。欧盟REACH法规对特定物质实施差异化授权管理,促使下游配混企业更加重视具体暴露场景下的合规适配。此外,PVC以外的增量市场正在拓展,LANXESS持续将Mesamoll推广至聚氨酯密封胶,Cargill则布局面向食品接触的单体型与聚合物型增塑体系。
制约因素与风险挑战行业面临技术权衡与成本传导的双重博弈。特种增塑剂不存在能同时将所有关键性能优化至最高水平的单一化学路线,例如己二酸酯虽强化了低温柔韧性,但在高温永久性上不及偏苯三酸酯。据2026年8月Perstorp全球提价公告,上游羰基化学品及公用工程成本上升,反映出行业仍具明显的成本传导特征。此外,下游更换增塑剂可能改变塑溶胶黏度及凝胶温度,在技术规格严格的市场中存在显著的转换成本。
产业链结构与竞争格局产业链上游以高碳醇、多元醇及特种有机中间体为主;中游通过酯化、缩聚及精制实现价值创造;下游则覆盖电线电缆、汽车、地板及医疗等敏感接触领域。全球竞争呈现多层次格局:BASF、Evonik及联成化学科技依靠一体化体系与完整平台参与竞争,而Eastman、Hallstar则通过灵活的配方与特定应用开发形成差异化。2025年行业平均价格维持在1,835美元/吨,表明市场正从单纯的价格竞争转向分子设计与应用服务的综合比拼。
细分市场与区域机遇从应用场景看,电线电缆要求长期耐热老化,汽车内饰聚焦低雾化与耐迁移,而医疗与玩具则需跨越更高的毒理学评价门槛。区域拓展需适配本地产业逻辑:亚洲厂商如联成化学科技(非邻苯UniHydro平台总产能达24万吨/年)发挥制造规模与本地协同优势;欧美企业则在低碳配方与法规认证上更为活跃。
深度观察与独家视角独家观察显示,2025-2026年间,特种增塑剂行业的竞争壁垒正从“产能规模”向“应用实验室验证能力”转移。随着新能源汽车高压线束对耐高压、耐高温材料要求的提升,具备快速凝胶与极低挥发特性的定制化配方供应商,正在获得远超行业平均水平的溢价能力。未来,能够提供跨地区一致产品质量及深度法规支持的供应商,将主导市场格局。

 京公网安备 11010802022788号






