


 发帖

 雷达卡



产品体系与技术架构达托霉素是一种用于治疗严重革兰阳性菌感染的环脂肽类抗生素,其产业价值并不依赖大规模通用抗菌药逻辑,而在于“低吨位、高技术壁垒、高监管要求”的特色原料药属性。该产品通过钙离子依赖方式嵌入细菌细胞膜并引发膜电位快速去极化,从而抑制DNA、RNA和蛋白质合成。商业原料药通常以HPLC纯度≥98%至≥99%的高纯等级为主,同时需严格控制单杂、总杂、水分、残留溶剂及微生物指标。成熟商业产品可采用2–8°C冷藏或约−20°C冷冻体系,部分注册产品有效期可达3年,冷链管理与变更控制成为供应链管理的重要环节。
该产品制造的核心是“高选择性发酵+复杂下游纯化”。工业路线以玫瑰孢链霉菌发酵为基础,通过正癸酸等脂肪酸前体控制脂肽侧链结构,随后经历菌体分离、树脂吸附、疏水或反相色谱、超滤/纳滤及冻干等环节。真正决定成本和质量稳定性的并非单纯发酵罐规模,而是菌种生产力、前体投料控制、杂质谱稳定性及色谱选择性。结构类似的脂肽同系物和降解杂质分离难度较高,纯度提升至药用高纯等级时,往往会显著增加树脂、溶剂消耗和产品损失。因此,中游竞争重点正从“增加纯化级数”转向“源头降低杂质生成+提高单步分离效率”。
行业趋势:从产能扩张到纵向整合的范式跃迁全球达托霉素市场正由传统的产能规模竞争向工艺效率与产业链纵向一体化方向升级。近期产业变化突出“原料药—制剂—国际注册”的整合趋势。以浙江医药为例,其控股子公司昌海制药于2023年取得达托霉素原料药境内上市批准并完成FDA现场检查,随后于2024年8月取得0.5 g注射用达托霉素药品注册证书(累计研发投入约1,520万元),标志着企业由API供应进一步延伸至终端制剂。此外,华东医药体系在2024年申请高纯达托霉素晶体制备专利,工艺方向集中于缩短纯化流程、降低溶剂用量并提高工业放大可操作性。这些动作反映出头部企业正围绕工艺效率和全产业链一体化强化竞争壁垒。
核心驱动力与结构性约束临床端需求集中于复杂性皮肤和软组织感染、金黄色葡萄球菌血流感染及右侧感染性心内膜炎等严重感染场景,成人常见注册剂量为4–6 mg/kg、每24小时一次。美国是商业化最早、仿制药体系最成熟的市场之一,欧洲具有稳定的医院抗感染需求和较高的质量合规门槛。中国市场兼具制造基地和需求市场双重属性,第八批国家药品集中采购已纳入达托霉素注射剂,终端价格下降和中选企业集中采购提高了原料药成本控制、稳定供货和双供应商策略的重要性,推动API企业从单纯出口逐步加强国内制剂客户绑定。
然而,临床使用边界较窄与验证周期长仍是制约行业发展的重要因素。达托霉素不用于肺炎治疗,这是其相较部分广谱抗菌药的重要应用边界。同时,抗菌药物管理(AMS)及万古霉素、利奈唑胺等抗MRSA药物构成持续约束。此外,行业名义产能偏宽松、客户验证周期长、环保处理成本和国际贸易政策不确定性,也对企业的长期盈利能力提出挑战。
市场机遇:多市场注册与第二供应源导入全球达托霉素市场的未来增长更依赖仿制药渗透、高纯API升级、第二供应源认证和全球供应链重构,而不是抗生素使用量的无约束扩张。具备美国、欧洲、中国及亚洲多市场注册文件的供应商更容易进入跨国仿制药客户体系,并通过较高切换成本维持客户黏性。中国企业的主要增量机会来自高纯度和多市场注册产品、国内集采后制剂放量、海外仿制药客户第二供应商导入以及API向制剂的一体化延伸。
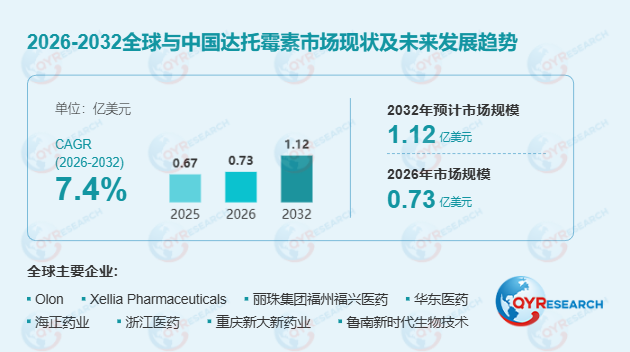
竞争格局与区域分布全球达托霉素市场呈现出欧洲传统抗感染原料药平台与中国发酵型特色原料药企业并存的竞争结构,竞争优势更多取决于监管文件、杂质控制和客户验证深度,而非单一报价。Xellia Pharmaceuticals在匈牙利保持原料药制造能力并覆盖美欧DMF体系;ACS Dobfar在意大利提供高端抗感染原料药。中国代表性生产企业包括丽珠集团福州福兴医药、海正药业、浙江医药及华东医药相关生产体系,重庆新大新药业、四川诺宜生药业等亦形成专业化供应能力。
从区域分布看,北美和欧洲是商业化最成熟的市场,对供应商长期一致性与注册连续性要求极高;中国既是全球最大的发酵型特色原料药制造基地,也是集采驱动下快速放量的核心需求市场。未来,多产品共线发酵、关键纯化环节专用化以及区域备份供应正在替代单一大产能扩张模式。
细分结构与展望按纯度,市场分为≥99%和<99%两个等级;按生产技术分为常规分批培养和高滴度优化发酵;按客户类型分为仿制药注射剂生产商和一体化制药集团;按成品药规格分为500 mg/瓶和350 mg/瓶。
值得关注的是,达托霉素行业的技术演进正高度依赖上游关键材料的自主可控。除发酵培养基和脂肪酸前体外,色谱树脂、膜材料、高纯溶剂及分析检测系统的供应稳定性直接影响纯化成本。未来行业竞争将更加聚焦菌种改良、前体精准补料、在线过程监控、低溶剂色谱及树脂循环利用等降本增效核心技术。具备多市场注册文件、高纯度工艺优势及API-制剂一体化能力的企业,将在全球抗感染特色原料药市场中率先占据高地。

 京公网安备 11010802022788号






