


 发帖

 雷达卡



一、产品属性与应用定位:从必需氨基酸到精准饲料L-苏氨酸作为必需氨基酸,人体无法合成,必须通过饮食摄取;其分子结构中的氨基、羧基与羟基赋予其较好的水溶性和生物利用率。由于L-苏氨酸能够部分替代传统高蛋白原料,提高饲料利用效率,因此在降低养殖成本和减少环境排放方面具有持续价值,构成行业的基本盘。
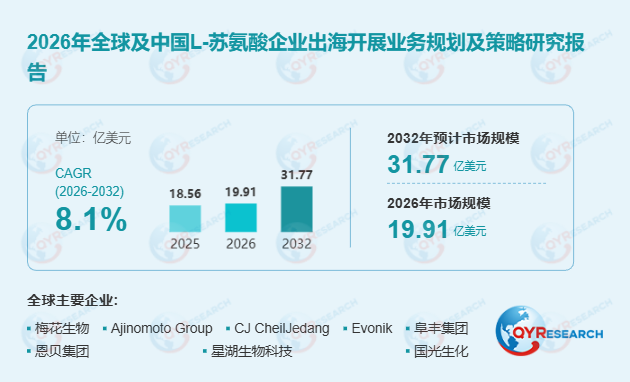
全球L-苏氨酸市场正处于饲料端刚需支撑与高附加值应用拓展的双重演进期。据QYResearch调研数据,2025年全球L-苏氨酸市场销售额达18.56亿美元,预计2032年将增至31.77亿美元,2026—2032年期间年复合增长率(CAGR)为8.1%;2025年全球销量57.74万吨,产能约77万吨,平均售价3214美元/吨,平均毛利率维持在20%—30%区间。L-苏氨酸是一种α-氨基酸,化学式为HO₂CCH(NH₂)CH(OH)CH₃;苏氨酸存在四种异构体,其中天然存在并对生物体具有生理作用的是L-苏氨酸。它被归类为必需氨基酸,人体无法自行合成,必须通过饮食摄取;其分子结构中含有氨基(-NH₂)、羧基(-COOH)和羟基(-OH),具备较好的水溶性与生物利用率。对处于产能扩张与价值跃迁之间的企业而言,核心痛点已不再是发酵规模的复现,而是如何在菌种优化、生产效率提升与绿色制造能力的三重约束下,完成从"拼产能成本"向"拼代谢通路工程与高附加值应用"的价值跃迁。
二、竞争格局:前五厂商八成份额与亚太产能主导全球L-苏氨酸主要厂商包括梅花生物、Ajinomoto Group、CJ CheilJedang、Evonik、阜丰集团等,全球前五大厂商共占有大约80%的市场份额。亚太地区是全球最大的市场,占有大约70%的市场份额,其次是欧洲地区和北美地区,二者共占有接近20%的份额。
三、技术迭代与替代风险:从发酵法到绿色生物制造首先,未来行业竞争核心将从单纯扩大产能转向菌种优化、生产效率提升和绿色制造能力竞争。其次,从替代风险来看,L-苏氨酸主要面临来自其他氨基酸组合优化、植物蛋白替代以及饲料配方调整的影响;但由于其属于动物营养中的必需氨基酸,在精准饲料体系中的功能难以完全替代。此外,长期来看,具备规模化发酵能力、低成本原料优势和全球客户体系的企业仍将保持竞争优势,医疗级、食品级等高附加值应用以及绿色生物制造技术将成为行业未来潜在增长方向。
这一转向的技术难点在于:L-苏氨酸发酵需在高细胞密度条件下平衡前体供应与副产物积累,苏氨酸脱氨酶等降解酶的活性控制直接影响产率与转化率;同时,饲料级向医药级、食品级跃迁需满足更严格的内毒素与杂质谱控制标准,构成分离纯化工艺的核心瓶颈。
四、报告范围与细分维度概览本报告基于市场渗透与数字化交付双重视角,解码中国企业出海战略机遇:通过诊断区域市场成熟度与竞争格局,挖掘欧洲、北美、东南亚、印度、中东等七大市场需求增长点,剖析目标市场的客户需求与政策合规要求,并结合本地支付习惯与渠道合作,为企业提供轻量化出海路径规划。
主要企业包括梅花生物、Ajinomoto Group、CJ CheilJedang、Evonik、阜丰集团、恩贝集团、星湖生物科技、国光生化、大成生化、ADM、Daesang Corporation、黑龙江成福食品、河北华阳生物、东晓生物。按产品类型分为发酵法、合成法及其他;按应用分为医药、食品、饲料;重点区域覆盖美洲、欧洲、亚太及中东非洲市场。


 京公网安备 11010802022788号






