


 发帖

 雷达卡



一、产品结构与应用定位:从纤维芯到超高速段电梯钢丝绳结构主流为8×19S+FC纤维芯或8×19S+IWRC钢芯,股内瓦林吞西鲁复合捻法让外层钢丝更粗抗磨、内层细丝扛疲劳;绳径常见8至13毫米,破断拉力按GB 8903或EN 12385卡控,需满足最小破断载荷十二倍安全系数和千万次级弯曲疲劳寿命。超高速段则改用压实股或包塑、碳纤维复合绳以实现减重降噪。
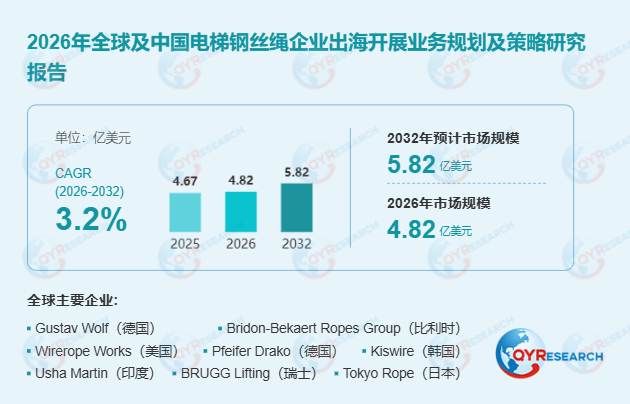
全球电梯钢丝绳市场正处于新梯增量放缓与维保存量替换支撑的双重演进期。据QYResearch调研数据,2025年全球电梯钢丝绳市场销售额达4.67亿美元,预计2032年将增至5.82亿美元,2026—2032年期间年复合增长率(CAGR)为3.2%;2025年全球产量达2595.2万米,平均价格为18美元/米。电梯钢丝绳是专用于曳引式电梯悬挂与驱动系统的特种钢丝绳,一端挂轿厢、另一端挂对重,中间搭曳引轮靠摩擦力传动,现代无机房与小机房梯亦采用复绕方式增大包角。其结构主流为8×19S+FC纤维芯或8×19S+IWRC钢芯,股内采用瓦林吞西鲁复合捻法,使外层钢丝更粗以抗磨、内层细丝承担疲劳载荷;绳径常见8至13毫米,破断拉力依GB 8903或EN 12385标准界定,需满足最小破断载荷十二倍安全系数与千万次级弯曲疲劳寿命。对处于中低端产能与超高速段突破之间的企业而言,核心痛点已不再是基础捻制工艺的复现,而是如何在300米以上超高速场景的疲劳寿命与减重降噪双重约束下,完成从"拼盘条成本"向"拼压实股结构与复合绳材料体系"的价值跃迁。
二、竞争格局:五家外资卡位与国产超高速段受制从国际看,电梯钢丝绳市场集中程度较高,主要集中于欧美等发达国家,以Gustav Wolf、Bekaert等大型厂商为代表;从国内看,该市场仍有较大发展空间。全球市场由东京制纲、Gustav Wolf、赛福天、Brugg、高丽制钢五家企业占据四成份额,亚太吃下六成五产能底盘;OE端被奥的斯、迅达、通力、三菱、日立等整梯厂绑定订单。国内贵绳、法尔胜在300米以上超高速段仍被外资卡位。
三、工艺迭代与技术难点:从冷拉盘条到预测性维护首先,工艺主轴围绕高碳盘条冷拉、索氏体热处理、镀锌、捻股、合绳展开:先镀后拔可保镀层均匀,先拔后镀则走厚锌层以扛腐蚀;电梯侧主流锁定8×19S+FC纤维芯结构,超高速段改用12+8+1×19S大直径压实股配钢芯。其次,预张拉与加脂渗工艺将结构稳定性与疲劳寿命同步提升,包塑与DLC类金刚石涂层构成高端增量。此外,神户制钢HybridRope碳纤维复合绳减重四成,拿下迪拜千米级超高层项目;磁悬浮侧0.6毫米微径绳已跑通十万次无故障;IoT嵌丝加预测性维护在欧洲高端维保段做成溢价。
这一转向的技术难点在于:超高速工况下钢丝绳需承受千万次级弯曲疲劳循环,纤维芯在反复挤压中易发生塑性塌陷导致绳径收缩、曳引轮槽接触应力偏移;同时,碳纤维复合绳与曳引轮的摩擦系数匹配及金属—复合材料过渡段的应力集中问题,构成长期可靠性验证的核心瓶颈。
四、报告范围与细分维度概览本报告基于市场渗透与数字化交付双重视角,解码中国企业出海战略机遇:通过诊断区域市场成熟度与竞争格局,挖掘欧洲、北美、东南亚、印度、中东等七大市场需求增长点,剖析目标市场的客户需求与政策合规要求,并结合本地支付习惯与渠道合作,为企业提供轻量化出海路径规划。
主要企业包括Gustav Wolf(德国)、Bridon-Bekaert Ropes Group(比利时)、Wirerope Works(美国)、Pfeifer Drako(德国)、Kiswire(韩国)、Usha Martin(印度)、BRUGG Lifting(瑞士)、Tokyo Rope(日本)、KOBELCO Wire(日本)、Manho Rope & Wire(韩国)、Bharat Wire Ropes(印度)、Chung Woo Rope(韩国)、高力集团、江苏赛福天集团、海城正昌工业、江苏艾可森钢绳、河北航纽特钢、广州确好力钢索五金、南通海云金属制品、江苏长久钢绳索、江苏巨力钢绳(中国)。按芯材料类型分为纤维芯、钢芯及其他;按应用分为牵引电梯与液压电梯;重点区域覆盖美洲、欧洲、亚太及中东非洲市场。

 京公网安备 11010802022788号






