


 发帖

 雷达卡



据恒州诚思调研统计,2025年全球ECMO用PMP中空纤维膜收入规模约2.51亿元,预计到2032年收入规模将接近3.66亿元,2026 - 2032年复合年均增长率(CAGR)为5.2%。这一数据凸显了该领域在重症医疗领域的重要地位及发展潜力。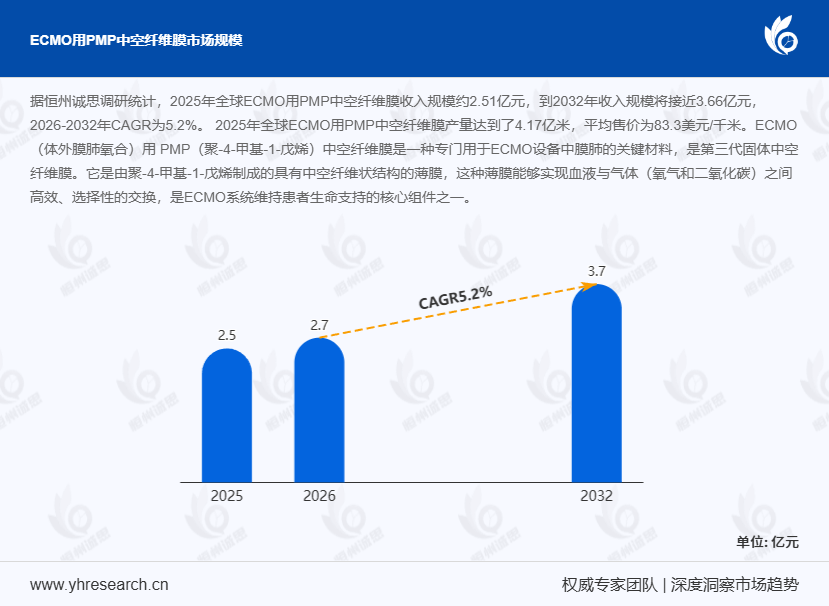
ECMO(体外膜肺氧合)用PMP(聚 - 4 - 甲基 - 1 - 戊烯)中空纤维膜是第三代固体中空纤维膜,作为ECMO设备中膜肺的关键材料,由聚 - 4 - 甲基 - 1 - 戊烯制成,具有中空纤维状结构。这种薄膜能实现血液与气体(氧气和二氧化碳)之间高效、选择性的交换,是ECMO系统维持患者生命支持的核心组件之一。
全球ECMO用中空纤维膜市场技术壁垒极高,资源集成特征明显。其技术演进历经深度迭代,从固体硅胶膜到聚丙烯(PP)微孔膜,再到如今的第三代PMP固体中空纤维膜。第一代膜材生物相容性良好,但存在排气困难、预充量大及跨膜压差大等局限;第二代PP膜解决了排气难题,却难以克服血浆渗漏的致命缺陷;第三代PMP膜材凭借高气体渗透系数与优异综合性能,规避了前两代的结构性短板,成为行业金标准。
全球市场供应格局与挑战当前全球供应体系由美国3M公司高度垄断。其推出的Oxyphan(PP膜)、Oxyplus(PMP膜)及Hexpet热交换膜等系列产品主导全球定价权。然而,3M公司供应能力受限且环节单一,导致ECMO膜材料价格长期处于高位。根据主要医疗器械巨头年报与政府战略报告,该领域正处于从寡头垄断向区域性自主保障过渡的关键节点。
在发展趋势上,行业侧重于通过超薄壁化工艺提升通量,并利用先进表面改性技术接合抗凝生物涂层。例如,某国际知名医疗器械企业通过超薄壁化工艺,使PMP中空纤维膜的通量提升了20%,有效提高了ECMO设备的性能。但行业阻碍因素依然突出,PMP非对称微孔结构的成型工艺极为复杂,且三类医疗器械严苛的注册准入制度与漫长的临床验证周期,对新兴参与者的技术积累与资本投入提出了极高要求。在维持长周期运行安全性与物理结构完整性方面,全球产业链仍面临显著的工程化挑战,打破供应瓶颈仍是行业演进的核心命题。
全球及中国市场竞争格局分析首先,从全球市场总体规模来看,对2021 - 2025年的历史数据以及2026至2032年的预测数据,分别按销量和收入进行了统计分析。这有助于全面了解市场的发展趋势和规模变化。
其次,全球市场竞争格局方面,分析了2021 - 2026年全球范围内主要生产商ECMO用PMP中空纤维膜的销量、收入、价格及市场份额。除3M公司外,一些新兴企业也在努力突破技术壁垒,试图分得一杯羹。
在中国市场,2021 - 2026年中国主要生产商(包括国际企业及中国本土企业)的销量、收入、价格及市场份额数据也值得关注。近年来,中国本土企业在技术研发上不断投入,部分企业已取得一定成果,逐渐在国内市场占据一定份额。
其他重点地区市场与细分规模此外,全球其他重点国家及地区如美国、欧洲、日本、韩国、东南亚和印度等,也是ECMO用PMP中空纤维膜市场竞争的核心区域。这些地区的核心参与者及其2025年份额情况,反映了全球市场的多元化竞争态势。
按产品类型和应用拆分,分析全球与核心国家/地区细分市场规模,有助于深入了解不同类型产品和应用场景下的市场需求。例如,在某些高端医疗市场,对高性能PMP中空纤维膜的需求更为旺盛。
核心生产地区与产业链分析全球ECMO用PMP中空纤维膜核心生产地区及其产量、产能情况,决定了全球市场的供应能力。一些发达国家和地区凭借先进的技术和完善的产业链,成为主要生产地区。
对ECMO用PMP中空纤维膜行业产业链上游、中游及下游的分析,能清晰呈现各环节的相互关系。上游主要涉及原材料供应,中游为中空纤维膜的生产制造,下游则是ECMO设备制造商及医疗机构等应用端。了解产业链情况,有助于把握行业发展趋势,为企业的战略决策提供依据。
综上所述,全球ECMO用PMP中空纤维膜市场在技术演进、供应格局、市场竞争等方面呈现出复杂而多元的态势。未来,随着技术的不断突破和市场的逐步开放,该领域有望迎来新的发展机遇,但同时也面临着诸多挑战。

 京公网安备 11010802022788号






