


 发帖

 雷达卡



据恒州诚思最新调研数据显示,2025年全球无人机智能电池收入规模预计达147.4亿元,至2032年将突破320.2亿元,2026-2032年复合增长率(CAGR)达11.1%。作为无人机任务系统的核心部件,智能电池正从“可更换耗材”向“高可靠能量载体”升级,其技术迭代(如固态电解质、锂金属负极)与市场分化(消费级规模导向、工业级价值导向)成为行业发展的两大主线。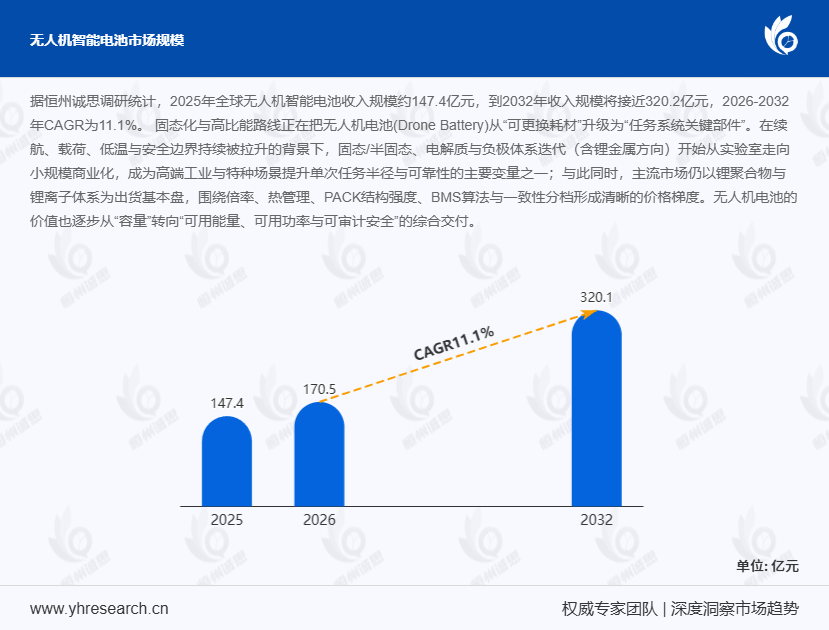
当前无人机电池技术呈现“主流体系优化+前沿技术突破”的双重路径:
- 主流体系(锂聚合物/锂离子):通过提升倍率性能(如支持10C持续放电)、优化热管理系统(如相变材料导热)、强化PACK结构强度(如IP67防护等级),满足消费级与中低端工业级需求。2025年锂聚合物电池出货占比达79.4%,但单价年均降幅达3.2%,利润空间持续压缩。
- 前沿体系(固态/半固态、锂金属):固态电解质(如氧化物、硫化物体系)将离子电导率提升至10⁻³ S/cm以上,结合锂金属负极(理论比容量3860mAh/g),使电池能量密度突破400Wh/kg,较传统体系提升50%以上。某工业级无人机企业测试显示,采用固态电池后单次任务半径延长至120公里,低温性能(-20℃容量保持率>85%)显著优于液态电池。
技术难点方面,固态电池仍面临界面阻抗高、循环寿命短(目前仅300-500次)等问题,预计2028年后才能实现规模化商用;锂金属电池则需解决锂枝晶生长导致的短路风险,某实验室通过引入3D骨架结构,将循环寿命提升至800次以上,但成本较锂离子电池高200%。
市场格局:头部集中与长尾共存全球无人机电池市场呈现“5+N”竞争格局:
- 头部厂商:新能源科技(ATL)、欣旺达、鹏辉能源等5家企业合计份额达39.6%,其优势在于规模化制造(如ATL年产能超5GWh)与垂直整合能力(覆盖电芯、BMS、PACK全链条)。
- 长尾厂商:区域性PACK厂(如东南亚本地企业)、细分任务型供应商(如军用特种电池厂商)及项目制交付团队合计占比34.6%,通过定制化服务(如极端环境适配、快速响应)占据利基市场。
大疆创新凭借“电池-飞控-充电”系统级优化构建壁垒:其Intelligent Flight Battery通过动态调整放电策略(根据飞行姿态实时分配功率),使电池寿命延长40%;同时,通过与第三方充电器厂商合作制定标准,控制了超60%的消费级电池充电接口市场。
区域市场:亚太需求崛起与中国的制造优势供给端:中国占据全球63.8%的产量,其优势在于:
- 材料配套:负极材料(如贝特瑞人造石墨)、电解液(如天赐材料LiFSI)自给率超90%;
- 制造效率:某头部企业通过数字化产线将PACK良率提升至99.2%,较行业平均水平高1.5个百分点;
- 成本优势:中国锂离子电池平均成本为120美元/kWh,较欧美企业低25%-30%。
需求端:亚太市场占比将从2025年的30.3%提升至2032年的36.3%,主要驱动因素包括:
- 农业植保:中国、印度等国无人机保有量超50万台,带动高倍率电池需求;
- 物流配送:东南亚电商渗透率提升(2025年预计达45%),推动末端配送无人机电池市场年增速超20%。
产品类型:锂金属电池虽出货占比仅2.8%,但收入占比达7.2%,其单价(244美元/kWh)是锂聚合物电池(83美元/kWh)的近3倍,主要应用于高端测绘、应急救援等场景。
应用领域:工业级无人机电池收入占比(40.8%)首次超过消费级(40.4%),其核心需求包括:
- 长航时:某电力巡检无人机通过采用高能量密度电池,单次飞行时间从2小时延长至5小时;
- 高可靠:军用无人机电池需通过MIL-STD-810G标准测试(如振动、冲击、高低温循环),故障率要求低于0.01%。
上游:锂资源价格波动(2025年碳酸锂价格约15万元/吨)倒逼企业布局回收体系,某头部企业通过“电池银行”模式回收退役电池,将锂回收率提升至95%,成本降低30%。
中游:BMS算法成为竞争焦点,某企业通过引入AI预测模型,将电池健康状态(SOH)估算误差从5%降至2%,延长电池使用寿命20%。
下游:增值服务占比提升,某服务商通过提供电池租赁、梯次利用、数据监控等一站式解决方案,客户生命周期价值(LTV)提升3倍,ARR(年度经常性收入)占比达40%。
- 市场规模与预测:基于2021-2032年销量与收入数据,解析区域增长差异与驱动因素;
- 竞争格局与战略:对比头部企业与长尾厂商在技术、成本、渠道领域的竞争路径,如中国企业的“规模化制造+垂直整合”模式;
- 产业链价值迁移:探讨上游资源控制、中游算法创新与下游服务化转型对行业生态的影响;
- 风险与机遇评估:量化技术迭代风险(如固态电池商业化延迟)、政策波动风险(如欧盟《电池法案》合规成本)对市场的影响程度,提出“前沿技术储备+主流市场深耕”双轮驱动建议。
无人机智能电池行业正从“能量容器”向“智能任务伙伴”演进,企业需通过技术突破、场景深耕与生态构建,在高端市场与规模化市场中构建差异化竞争力。

 京公网安备 11010802022788号






