


 发帖

 雷达卡



据恒州诚思调研统计,2025年全球锂离子电池负极材料(阳极材料)收入规模约340.5亿元,预计至2032年将攀升至587.9亿元,2026-2032年复合增长率(CAGR)达7.7%。作为锂离子电池的核心组件,阳极材料通过可逆嵌入/脱嵌锂离子实现充放电循环,其性能直接影响电池能量密度、循环寿命及安全性。在新能源汽车与储能需求爆发、高能量密度技术迭代及成本优化的三重驱动下,负极材料市场正从规模扩张转向技术升级与结构优化阶段。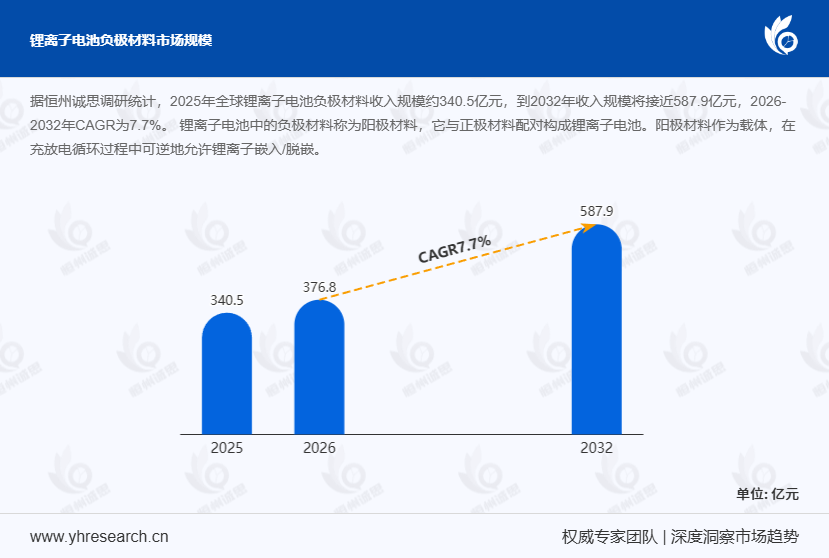
全球能源转型加速推动锂离子电池需求激增。2024年,中国动力锂电池销量达650GWh,同比增长45%;储能电池出货量突破120GWh,占全球市场份额的40%。下游市场的爆发式增长直接拉动负极材料出货量——2024年全球负极材料需求量达120万吨,其中中国占比超70%。典型案例包括宁德时代与比亚迪,其动力电池负极材料采购量分别同比增长50%和60%,带动贝特瑞、璞泰来等本土供应商产能扩张。
高能量密度技术迭代:硅基负极成破局关键传统石墨负极的理论能量密度为372mAh/g,已接近技术极限,难以满足电动汽车续航里程突破600公里的需求。硅基负极因理论能量密度高达4200mAh/g,成为下一代电池技术的核心方向。2024年,特斯拉4680电池量产车型搭载硅基负极,单电池能量密度提升16%;松下宣布其硅基负极电池量产计划,预计2025年能量密度达330Wh/kg。然而,硅基负极面临“膨胀率高(>300%)、首效低(<80%)”的技术痛点,需通过纳米化、复合化(如硅碳/硅氧)及表面包覆技术优化。
技术创新与成本下降:规模化生产破局化学气相沉积(CVD)等新技术的成熟,显著提升了硅基负极的循环稳定性。例如,贝特瑞通过CVD工艺制备的硅碳负极,循环寿命突破1000次,膨胀率降至150%以内。同时,上游材料价格下降推动成本优化:2024年硅烷价格较2022年下降40%,多孔碳成本降低30%,带动硅基负极单价从20万元/吨降至12万元/吨。据预测,2025年硅基负极在动力电池中的渗透率将达15%,市场规模突破50亿元。
产业链解析:上游资源垄断与下游应用多元化上游:资源垄断与技术壁垒并存负极材料上游包括天然石墨、人造石墨、硅基材料及导电剂等。天然石墨领域,中国黑龙江鸡西市占全球产量的60%,但高端球形石墨仍依赖进口;人造石墨需石油焦、针状焦等原料,其质量直接影响负极性能。硅基材料方面,金属硅产能集中于中国(占全球75%),但高纯度硅烷(9N级)仍由日本信越化学、美国REC等企业垄断。
中游:技术迭代驱动产能扩张全球负极材料产能向中国集中,2024年中国产能占比达85%,形成“三大六小”格局:贝特瑞、璞泰来、杉杉股份为第一梯队,年产能均超20万吨;中科电气、翔丰华等企业聚焦硅基负极等高端产品。技术路线分化明显:石墨负极向“高压实密度(>1.8g/cm³)+高倍率性能”升级;硅基负极则通过“硅碳复合(硅含量5%-15%)+碳包覆”平衡能量密度与循环寿命。
下游:应用场景覆盖动力电池、储能与消费电子动力电池占比超70%,是负极材料的核心需求源。储能领域因对成本敏感,仍以人造石墨为主,但液流电池等长时储能技术对硅基负极的需求逐步显现。消费电子领域,硅基负极已应用于高端耳机、可穿戴设备,2024年苹果AirPods Pro采用硅基负极电池,续航提升30%。
区域市场格局:亚太主导,欧美加速布局亚太:中国领跑,日本韩国技术领先中国凭借成本优势与产业链完整度,占据全球70%市场份额。日本信越化学、日立化成在高端硅基负极领域表现突出,其产品循环寿命超2000次;韩国浦项化学通过与LG新能源合作,2024年硅基负极出货量同比增长80%。
欧美:政策驱动本土化生产欧盟《电池法案》要求2027年本土电池产能达550GWh,倒逼负极材料本土化。德国巴斯夫与SGL Carbon合资建设硅基负极工厂,预计2025年产能达2万吨;美国特斯拉4680电池产线配套硅基负极产能,推动北美市场渗透率提升。
未来趋势:技术突破与生态重构技术方向:硅基负极规模化与固态电池兼容硅基负极将向“高硅含量(>20%)、低成本(<8万元/吨)、长寿命(>1500次)”方向迭代,同时需解决与固态电解质的界面兼容性问题。例如,清陶能源开发的固态电池采用硅基负极+硫化物电解质体系,能量密度达400Wh/kg,预计2025年量产。
产业生态:回收体系与碳中和目标全球负极材料回收市场尚处起步阶段,但潜力巨大。据预测,2030年退役电池负极材料回收量将达30万吨,可提取石墨、硅等资源,降低对原生矿的依赖。同时,头部企业加速布局碳中和:贝特瑞2024年发布“零碳工厂”计划,通过绿电使用与碳捕集技术,力争2030年实现全产业链碳中和。
结语:从材料供应商到技术赋能者负极材料企业正从单一产品制造商向电池技术解决方案提供商转型。未来,能否突破硅基负极产业化瓶颈、构建闭环回收体系,将成为企业竞争的关键分水岭。据预测,到2027年全球市场规模将突破450亿元,其中硅基负极占比超30%。在这场技术驱动的产业变革中,中国企业有望凭借成本优势与快速迭代能力,重塑全球负极材料市场格局。

 京公网安备 11010802022788号






