


 发帖

 雷达卡



据恒州诚思调研统计,2025年全球金属罐收入规模约4767.1亿元,预计至2032年将攀升至6910.9亿元,2026-2032年复合增长率(CAGR)达5.4%。同期,全球金属罐销量预计达5506亿个,均价稳定在0.12美元/个。这一数据揭示了金属罐作为硬质包装核心载体的结构性增长潜力,尤其在饮料、食品及工业领域的需求驱动下,其市场正从规模扩张转向价值深化阶段。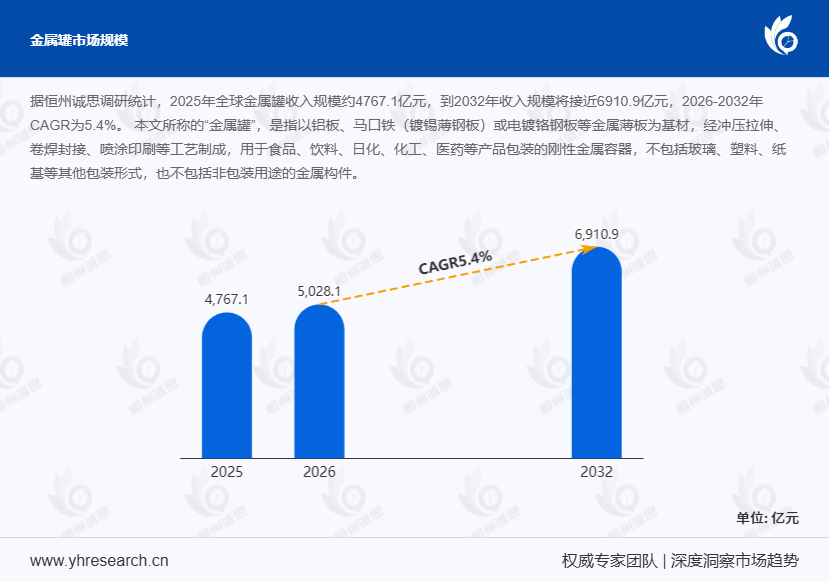
金属罐按结构工艺可分为两大核心类型:
- 两片罐:采用"拉伸-压延(DWI)"工艺,通过多道拉伸将金属圆片成型为杯状罐体,罐身与罐底一体成形,仅需卷封连接顶盖。该技术具有材料利用率高(达92%)、生产效率快(每分钟1200罐)等优势,广泛应用于啤酒、碳酸饮料等铝罐包装。据2024年Q2全球包装报告,两片罐占饮料包装市场份额的68%,其中百威英博、可口可乐等企业已实现100%铝罐化转型。
- 三片罐:由卷焊成型的筒形罐身与上下端盖组成,侧缝采用电阻焊或激光焊技术,密封性较传统锡焊提升30%。其优势在于罐体强度高(可承受1.2MPa压力),适用于肉类罐头、调味品等需要高温杀菌的食品包装。2024年,中国三片罐产量达1200亿个,占全球总产量的35%,其中奥瑞金、中粮包装等企业占据主导地位。
此外,气雾罐作为衍生品类,通过集成喷阀与推进剂系统,在日化喷剂、工业润滑剂等领域表现突出。例如,联合利华推出的空气清新剂采用轻量化铝气雾罐,单罐重量较传统产品降低20%,2024年销量突破8亿罐。
产业链解析:上游材料垄断与下游应用多元化金属罐产业链呈现"上游集中、下游分散"特征:
- 上游:铝板、马口铁(镀锡薄钢板)等基材占成本的60%-70%。全球铝板市场由诺贝丽斯、海德鲁等企业垄断,其产品需满足食品级安全标准(如欧盟EC 1935/2004);马口铁领域则以宝钢、JFE钢铁为主,2024年全球前五大厂商市场份额达75%。
- 中游:制造环节技术壁垒高,设备投资占生产线总成本的50%以上。例如,日本富士机械的DWI拉伸机精度达±0.01mm,可生产壁厚仅0.08mm的超薄铝罐;中国炜冈科技的智能焊罐线效率较传统设备提升40%,单线产能达300罐/分钟。
- 下游:应用场景覆盖饮料(占比55%)、食品(30%)、日化(10%)及工业(5%)。典型用户包括可口可乐、雀巢等跨国企业,以及农夫山泉、东鹏特饮等本土品牌。据2024年全球包装消费趋势报告,金属罐在高端果汁市场的渗透率年增长达12%,成为消费升级的核心受益者。
全球市场呈现三级分化特征:
- 亚太:受人口红利与消费升级驱动,成为全球增速最快的市场(CAGR 6.1%)。中国、印度等国家饮料行业快速发展,2024年金属罐需求量突破2000亿个。例如,东鹏特饮通过铝罐包装升级,2024年市占率提升至18%,带动两片罐需求增长25%。
- 北美:市场成熟度高,占比稳定在30%左右。企业聚焦高端化与可持续性,如波尔公司推出的"轻量化+可回收"铝罐,单罐重量较传统产品降低15%,2024年在美国市场占有率达45%。
- 欧洲:受环保政策影响,金属罐回收率达82%(全球最高),推动气雾罐等工业应用增长。2024年,德国汉高采用可降解推进剂的气雾罐销量同比增长30%,引领行业绿色转型。
全球金属罐市场呈现"国际企业主导高端、本土厂商巩固中低端"的格局:
- 国际企业:波尔、皇冠控股等企业通过专利布局(如DWI工艺、智能焊罐技术)构建技术壁垒,2025年全球TOP5企业市场份额达42%,但较2020年下降5个百分点。
- 本土厂商:中国奥瑞金、中粮包装等企业依托成本优势(人工成本较欧美低40%)与快速响应能力,在中低端市场表现突出。例如,奥瑞金为红牛提供的定制化三片罐,交付周期较国际企业缩短20天,2024年市占率提升至28%。
随着消费升级与环保政策趋严,金属罐将向三方面升级:
- 轻量化:通过材料改性(如高强度铝合金)与工艺优化(如超薄拉伸),将铝罐壁厚从0.25mm降至0.18mm,单罐材料用量减少28%。
- 智能化:集成物联网传感器,实现生产过程实时监控与质量追溯。例如,波尔公司推出的"智能罐"可记录运输温度与冲击数据,2024年试点项目使客户投诉率下降60%。
- 可持续性:推广可回收设计与生物基推进剂,推动行业向循环经济转型。据欧盟《包装与包装废弃物指令》,2030年金属罐回收率需达90%,倒逼企业加大环保投入。
金属罐正从单一包装工具演变为品牌价值传递的核心载体,其价值延伸至产品保护、消费体验与环保承诺等领域。据预测,到2027年全球市场规模将突破5500亿元,其中亚太地区贡献率有望超过40%。未来,行业将呈现"技术驱动+场景渗透"的双轮增长模式,而能否突破轻量化极限与构建闭环回收体系,将成为企业竞争的关键分水岭。

 京公网安备 11010802022788号






