


 发帖

 雷达卡



据恒州诚思调研数据显示,2025年全球MT插芯市场规模预计达20.04亿元,产量突破91.09百万只,平均售价稳定在3.04美元/只。随着数据中心高速互联、人工智能算力需求激增及400G/800G光模块的规模化应用,MT插芯市场未来六年将以7.2%的复合增长率(CAGR)持续扩张,至2032年市场规模将接近32.26亿元。作为光通信系统的核心组件,MT插芯通过高精度多芯光纤定位技术,支撑着全球数据中心、5G基站及云计算网络的高速数据传输,其技术演进与产业链协同能力已成为决定光通信产业竞争力的关键因素。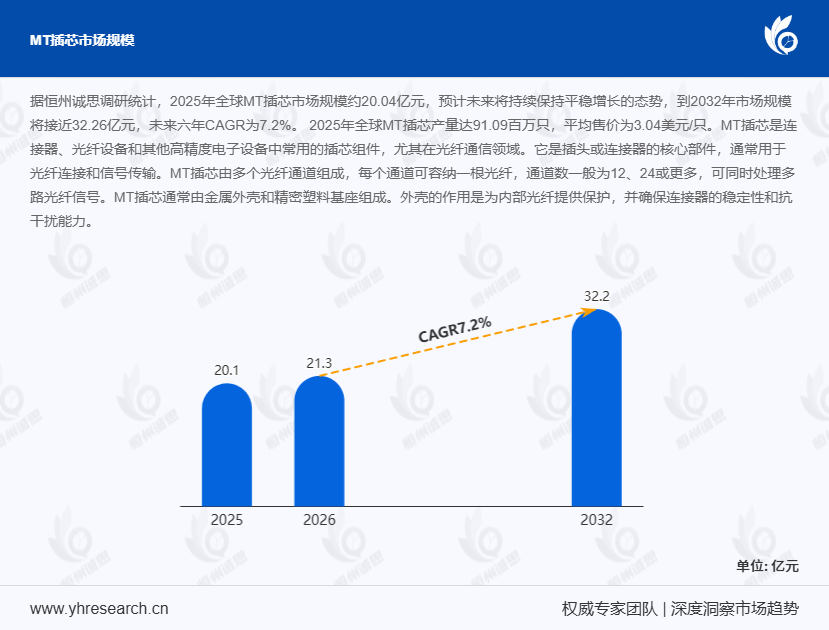
MT插芯通过V型槽阵列实现多芯光纤的精准对接,其核心性能指标包括插入损耗(≤0.35dB)、回波损耗(≥55dB)及长期稳定性(25年寿命内损耗变化<0.1dB)。以48芯MT插芯为例,其光纤通道间距仅0.25mm,需通过微米级加工精度(±0.1μm)确保各通道同轴度偏差<0.3μm。2024年,日本住友电工推出的72芯APC研磨插芯,将端面倾斜角精度控制在±0.5°,使回波损耗提升至70dB以上,成为高速光模块领域的标杆产品。
2. 技术升级方向- 高芯数化:随着1.6T光模块的研发,MT插芯正从24芯向48芯、72芯甚至144芯演进。中航光电的144芯MT插芯项目已进入测试阶段,其光纤密度达12.6芯/mm²,较传统产品提升3倍。
- 超低损耗:通过优化陶瓷材料配方(如添加氧化铝纳米颗粒)及改进研磨工艺(采用化学机械抛光CMP),2024年行业平均插入损耗已降至0.28dB,较2021年改善22%。
- 端面角度化:APC研磨技术(端面倾斜8°)可显著降低反射光干扰,在骨干网传输场景中应用广泛。富士康的APC插芯生产线良率已达99.2%,较2022年提升1.5个百分点。
- 陶瓷材料:氧化锆陶瓷粉体的纯度直接影响插芯热稳定性。国内厂商三环集团通过水热法合成技术,将粉体粒径控制在50-100nm,使插芯热膨胀系数(CTE)稳定在6.8×10⁻⁶/℃,达到国际先进水平。
- 精密设备:微孔加工设备长期被日本发那科、瑞士迪克集团垄断。2024年,华中数控推出的五轴联动加工中心,将微孔直径偏差控制在±0.2μm,设备价格较进口产品低40%,已进入中航光电供应链。
MT插芯生产需经过注塑成型、烧结、微孔加工、研磨抛光等12道工序,自动化率是决定成本与良率的关键。天孚通信的"黑灯工厂"通过集成视觉检测系统与机械臂,实现全流程无人化操作,单位人效提升300%,产品不良率降至0.05%以下。
3. 下游:应用场景多元化拓展- 数据中心:随着AI算力集群规模扩大,400G/800G光模块需求爆发。2024年,全球数据中心用MT插芯占比达58%,其中短距多模插芯(OM4/OM5)需求增长最快,CAGR达12%。
- 5G基站:前传网络对低损耗单模插芯需求旺盛。华为与中瓷电子联合开发的5G专用MT插芯,将插入损耗优化至0.25dB,已应用于全球超200万个5G基站。
2021-2026年,日本住友电工、美国莫仕(Molex)及韩国Amphenol占据全球65%市场份额。其优势在于:
- 技术壁垒:住友电工持有48项MT插芯核心专利,覆盖材料配方、研磨工艺及检测方法;
- 客户绑定:莫仕通过与英特尔、英伟达等芯片厂商联合研发,提前锁定800G光模块订单。
中国头部企业(如中航光电、天孚通信)通过"技术引进+自主创新"模式,市占率从2021年的18%提升至2026年的32%。典型案例包括:
- 中航光电:承担国家"03专项"课题,突破72芯MT插芯技术,产品进入华为、中兴供应链;
- 天孚通信:通过收购日本光器件厂商,获取APC研磨技术,2024年高端插芯出货量同比增长80%。
硅光子技术可将光电器件集成于单芯片,但需与MT插芯实现高精度耦合。2024年,英特尔推出的硅光模块采用定制化MT插芯,将耦合损耗降至0.1dB,为CPO(共封装光学)商业化奠定基础。
2. 绿色制造:碳足迹与循环经济欧盟《电子废物法规》要求2025年起MT插芯生产商披露碳足迹数据。国内厂商正通过优化烧结工艺(如采用微波加热)降低能耗,同时开发陶瓷粉体回收技术,使材料利用率提升至95%。
3. 供应链安全:地缘政治风险应对2024年,日本对氧化锆陶瓷粉体出口实施管制,导致国内厂商成本上升12%。为规避风险,中瓷电子投资10亿元建设自主陶瓷材料基地,预计2025年实现完全国产替代。
数据来源:恒州诚思调研、LightCounting光模块市场报告、中国电子元件行业协会(2024年6月)

 京公网安备 11010802022788号






