


 发帖

 雷达卡



专家网络(Expert Network)作为连接企业与跨领域专家的知识服务平台,已成为投资机构、咨询公司及大型企业获取专业洞察的核心渠道。当前,企业在战略规划、投资决策及并购咨询等场景中面临的信息不对称痛点日益突出——传统调研周期长、专家匹配精度低、跨行业知识整合难度大,进而催生了对高效、合规、智能化专家对接服务的迫切需求。据 恒州诚思(YH Research) 2024年6月发布的《全球专家网络市场报告2026-2032》,2023年全球专家网络市场规模约38.5亿美元,预计2032年将达70.1亿美元,年复合增长率(CAGR)为7.4%。其中,亚太地区增速领跑全球,达9.8%,中国市场贡献显著增量。深入剖析行业趋势、驱动因素与核心挑战,对于知识服务平台把握下一轮增长窗口具有关键参考价值。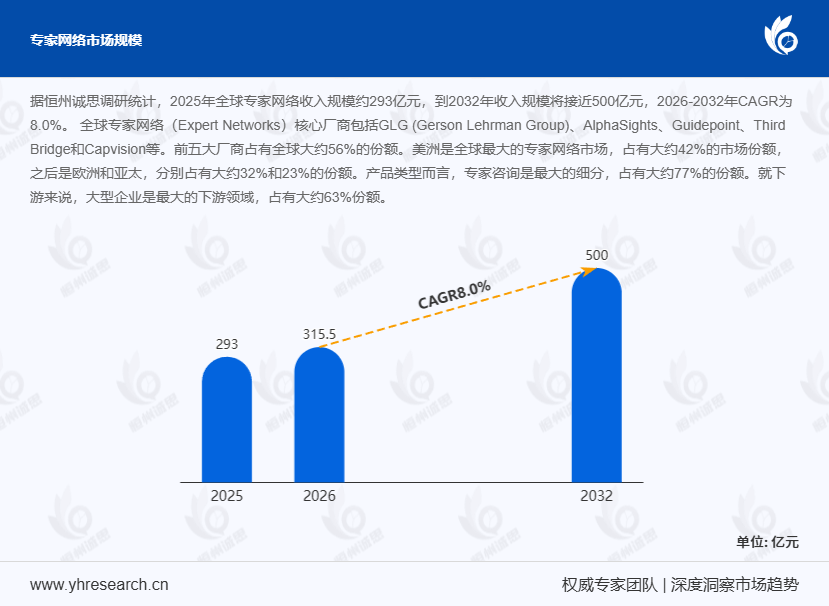
首先,从行业发展趋势看,专家网络正经历从"人工撮合"向"AI智能匹配"的结构性跃迁。 传统模式依赖电话预约与面对面访谈,服务半径受限于地理位置与人脉资源。当前,行业竞争格局已形成专业机构(如GLG、AlphaSights)、独立顾问与在线平台三足鼎立之势,平台化、数字化与高端垂直化成为主流演进方向。技术层面,人工智能与大数据正深度嵌入专家推荐、匹配效率优化及知识管理全链路。某头部专家网络平台2024年引入大语言模型驱动的语义匹配引擎后,专家筛选准确率从72%提升至91%,平均响应时间由48小时压缩至6小时。典型案例显示,某全球TOP10对冲基金借助AI辅助专家网络平台,在半导体产业链调研中将专家覆盖密度提升3倍,投资决策周期缩短约35%。然而,技术落地仍面临挑战——高质量行业语料库不足导致垂直领域匹配精度偏低,尤其在生物医药、新能源等新兴赛道,专家画像构建的三维标签体系尚不成熟。
其次,从市场驱动因素看,需求端呈现"多行业渗透+全球化扩张"的双轮驱动格局。 企业、投资机构与咨询公司对实时、深度、专业行业洞察的需求持续攀升,金融投资、医疗健康、科技与能源四大高增长领域贡献超过60%的市场增量。对比来看,离散型决策场景(如并购尽调)更注重专家资质背书与合规留痕,而流程型研究场景(如行业趋势追踪)则偏重匹配速度与知识图谱覆盖度,两类需求对平台技术架构提出差异化要求。数字化平台与大数据技术的成熟,显著降低了跨地区、跨文化专家访问的门槛——据Statista 2024年数据,全球远程专家咨询占比已从2019年的23%跃升至58%。独家观察发现,2024年中小企业在专家网络服务上的投入占比首次超过大型企业,达到IT预算的3.2%,反映出中小企业通过外部知识服务弥补内部研究能力短板的趋势加速。
此外,行业发展挑战同样不容忽视,合规风险、专家稀缺与标准化难题构成三重制约。 金融、医疗等高敏感行业对信息合规、数据隐私及内幕交易防控有严格要求,专家网络平台的合规成本年均增长约12%。专家资源稀缺问题尤为突出——全球具备10年以上行业经验的顶级专家不足5万人,供需比约为1:80,推高服务定价并限制平台规模化扩张。服务标准化方面,不同专家的咨询质量参差不齐,平台需建立多维度评估体系与闭环反馈机制。值得关注的是,带量采购式的平台竞争已初现端倪,头部企业通过并购整合专家资源池,2024年上半年行业并购交易额同比增长42%,行业集中度加速提升。
综合来看,专家网络行业已告别粗放增长阶段,正步入以AI智能匹配、垂直深耕与合规体系为核心壁垒的高质量发展新周期。企业能否在算法精度、专家生态与全球化合规三个维度实现系统性突破,将直接决定其在70亿美元赛道中的竞争位势。


 京公网安备 11010802022788号






