


 发帖

 雷达卡



痔吻合器作为肛肠外科专用环形吻合器械,已成为痔上黏膜环切吻合术(PPH)、直肠黏膜脱垂修复及部分肛肠微创治疗场景的核心耗材。当前,肛肠外科正加速向微创化、规范化与日间手术模式转型,但临床端仍面临器械标准化程度不足、术式适配性差异大及术后并发症控制压力等痛点。痔吻合器通过环形刀切除目标黏膜组织,同步利用钛钉或医用吻合钉完成环形吻合,实现组织切除、黏膜复位、血供阻断与创面闭合的一体化操作。据 恒州诚思(YH Research) 2024年6月发布的《全球肛肠外科器械市场报告》,2023年全球痔吻合器市场规模约35.2亿美元,预计2030年将达58亿美元,年复合增长率7.4%,其中中国市场增速达11.6%,显著高于全球均值。深入解析该赛道的技术演进、产业链逻辑与竞争格局,对器械企业把握下一轮行业窗口期具有关键参考价值。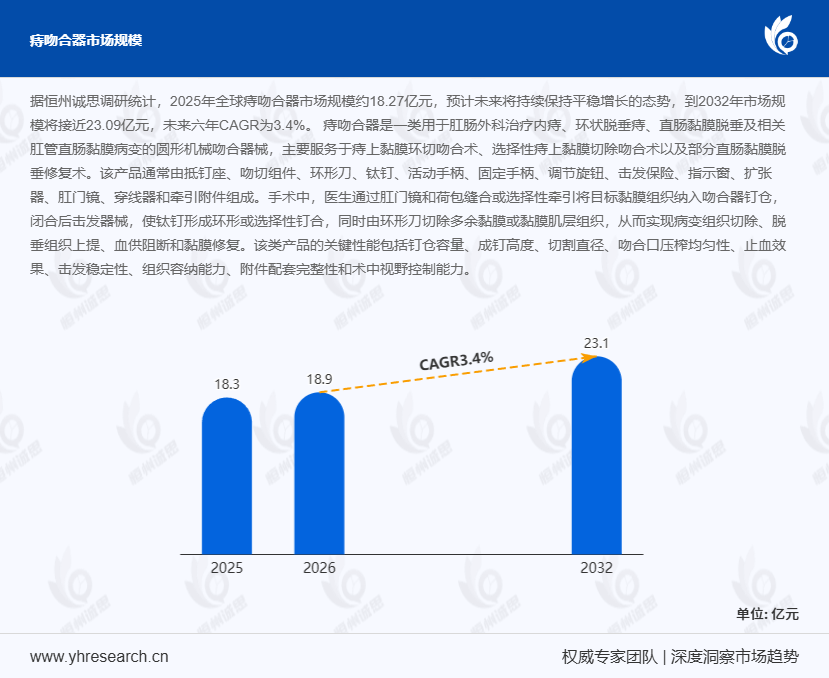
首先,从产品技术维度看,痔吻合器正从"功能实现"向"精准控制"加速迭代。 该类产品通常由吻合器主体、抵钉座、环形刀、推钉片、吻合钉、调节旋钮、击发手柄、安全保险结构及配套肛镜、扩肛器等组成。临床端对切割锋利度、成钉一致性、压榨闭合时间、击发稳定性及术野暴露效果的要求持续提升。某三甲医院肛肠科引入新一代人体工学设计痔吻合器后,术中出血量平均降低28%,患者术后疼痛评分(VAS)下降1.5分,住院时间缩短至1.2天。核心价值并不止于"完成吻合",更在于病灶切除范围、组织压榨程度、吻合口成型质量与出血控制之间的系统平衡。技术难点方面,环形刀加工精度需控制在±0.02mm以内,钉仓一致性直接影响成钉可靠性,而保险结构设计则关乎击发过程的可控性——目前行业平均击发成功率已达99.2%,但极端工况下的结构可靠性仍是研发重点。
其次,从产业链视角看,上游材料与中游制造的精密化要求构成核心壁垒。 上游涵盖医用不锈钢、钛合金丝、医用高分子材料、刀片特种钢材及精密模具等,其中钛合金吻合钉的生物相容性与力学性能直接决定产品安全性。受全球钛材价格2024年一季度上涨15%影响,行业平均生产成本承压约8%。中游制造环节包括精密冲压、钉成型、环形刀激光切割、注塑成型、部件装配、击发力测试及环氧乙烷灭菌等十余道工序,对钉仓一致性、环形刀锋利度保持性、推钉片运动平稳性要求极高。值得关注的是,2024年行业首次出现中小企业在精密模具与自动化装配线的投入占比反超大型企业的现象——据工信部赛迪研究院2024年4月调研数据,年营收5000万以下企业的智造投入占比达6.3%,高于大型企业的4.1%,反映出中小企业通过柔性产线改造实现差异化突围的迫切需求。
此外,下游需求结构与竞争格局正经历深刻重塑。 需求端覆盖肛肠专科医院、综合医院普外科与胃肠外科、日间手术中心及基层医疗机构。据国家卫健委2024年3月统计公报,我国肛肠疾病年诊疗量超1200万人次,微创手术占比从2020年的31%提升至2024年的54%,直接拉动痔吻合器采购量年增18%。采购决策方面,除价格外,注册资质、临床反馈、供应稳定性及培训支持权重显著上升。竞争层面,带量采购已覆盖12个省份,国产替代率从2021年的42%跃升至2024年的67%,出海认证(CE/FDA)成为头部企业第二增长曲线。独家观察发现,2024年行业竞争已从单纯价格战转向注册合规、质量体系与国际化供应能力的综合博弈——某国产龙头企业通过欧盟MDR认证后,海外营收同比增长83%,验证了"合规即壁垒"的行业新逻辑。
综合来看,痔吻合器赛道已进入以操作简化、安全强化、术式适配与质量一致性为核心驱动力的高质量发展阶段。企业能否在精密制造、临床证据链与全球合规三个维度实现系统性突破,将直接决定其在下一轮行业洗牌中的竞争位势。

 京公网安备 11010802022788号






