


 发帖


 雷达卡



氟素离型膜涂料,本质上指氟素离型膜涂料,是一种专用表面处理材料,旨在在PET、PI或其他高性能聚合物薄膜等含氟基材上提供可控离型性能。该类涂层通常以氟硅聚合物为基础,通过将含氟侧链引入硅氧烷骨架,实现了氟聚合物的低表面能和耐化学性与硅胶的柔韧性、热稳定性及交联能力的结合。涂布并固化在薄膜表面后,可形成均匀超薄的离型层,使其在面对压敏胶、硅胶粘合剂或其他粘性材料时,表现出精确且稳定的离型性能。
据中智信投研究网调研团队最新报告“全球氟素离型膜涂料市场报告2026-2032”显示,预计2032年全球氟素离型膜涂料市场规模将达到7500万美元,未来几年年复合增长率CAGR为8.0%。
氟素离型膜涂料,全球市场总体规模
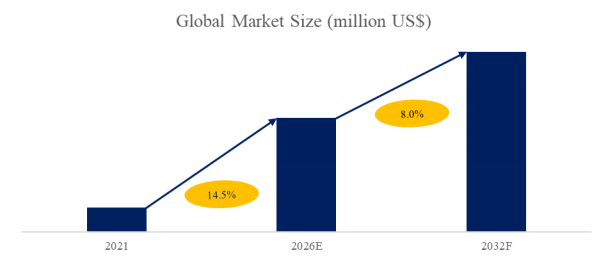
来源:中智信投研究网 化工研究中心
全球氟素离型膜涂料市场前3强生产商排名及市场占有率(基于2025年调研数据;目前最新数据以本公司最新调研数据为准)

来源:中智信投研究网 化工研究中心。行业处于不断变动之中,最新数据请联系中智信投研究网咨询。
根据中智信投研究网头部企业研究中心调研,全球范围内氟素离型膜涂料生产商主要包括Dow,Momentive Performance Materials,东岳集团等。2025年,全球前三大厂商占有大约66.0%的市场份额。
产业链分析
上游
氟素离型膜涂料的上游主要由含氟硅烷单体和硅烷交联剂两类关键原材料构成。这些原料决定了涂层的离型力范围、耐热性、耐化学性以及整体成本结构。含氟硅烷单体需要同时具备氟化学与有机硅合成能力,并对纯度和分子结构控制要求极高;硅烷交联剂则需与体系高度匹配以保证稳定固化。因此,上游供应集中度较高,技术门槛和进入壁垒明显。
中游主要为氟素离型膜涂料的研发与制造环节,行业集中度高,由少数头部企业主导,包括陶氏、迈图高新材料和东岳集团。该环节以高性能产品为核心,强调配方设计、涂布均匀性控制和固化工艺稳定性。由于氟硅材料成本高、工艺复杂、质量一致性要求严苛,新进入者难以在短期内形成竞争力,使中游成为技术密集型和高附加值环节。
下游主要是将氟素离型膜加工为高性能工业胶带和标签的制造商,产品广泛应用于电子、汽车、医疗器械和工业装配等领域。这些应用对剥离力稳定性、耐热耐化学性能以及高速自动化加工中的可靠性要求极高。涂层作为胶粘剂与基材之间的关键界面,直接影响最终使用效果,因此下游客户通常与涂层供应商保持长期合作和联合验证关系。
行业发展机遇和风险分析
主要驱动因素: 半导体及先进电子制造需求增长是氟素离型膜涂料市场的核心驱动因素。在晶圆切割保护膜、封装保护膜、FPC层压离型膜以及屏蔽材料转移膜等应用中,稳定且可精确控制的离型性能直接关系到良率和器件可靠性。这类应用通常涉及含氟基材、高温工艺、复杂加工环境以及严格的洁净与污染控制标准,使氟素离型膜涂料成为不可替代的关键材料。
主要阻碍因素: 与通用型离型涂层不同,氟硅体系主要服务于特定的含氟薄膜应用,其可覆盖的市场规模集中在晶圆保护、先进封装、FPC层压和屏蔽转移膜等高端领域。这些领域技术价值高但并非大规模消费市场,整体需求更多依赖工艺升级和性能迭代,而非产能快速扩张。这一结构性特征限制了市场放量速度,也使行业对少数核心客户的依赖度较高。
行业发展趋势: 尽管合格供应商数量有限,氟素离型膜涂料市场的竞争正在加剧,行业呈现高度集中的格局,主要由Dow、Momentive Performance Materials和Dongyue Group主导。随着下游客户对性能和供应安全性的要求不断提高,竞争重点逐步从价格转向产品一致性、技术服务能力和长期供货可靠性。头部企业通过联合开发和定制化配方深化客户绑定,进一步抬高进入门槛;同时,区域性供应商正尝试缩小技术差距,在细分市场形成竞争,使整体竞争强度持续上升。

 京公网安备 11010802022788号






