


 发帖


 雷达卡



中智信投研究网、平衡的盐和缓冲液、渗透压稳定剂和膜稳定剂,有时还包含替代血清保护作用的蛋白质或聚合物。这些培养基用于常规的科研细胞库构建,以及用于构建符合GMP标准的细胞库和工作细胞库,这些细胞库是细胞和基因治疗、生物制品生产和细胞分析的基础。
主要驱动因素包括细胞和基因治疗研发管线的快速增长、生物制造的扩张,以及为提高安全性和可重复性而广泛转向无异种成分、无血清工艺。去除动物源性血清可以降低变异性,减少污染和外源性病原体的风险,并简化临床和商业产品的监管申报流程。随着越来越多的疗法和生物制剂进入后期研发和商业化阶段,对标准化冷冻保存解决方案的需求日益增长,这些方案需支持大规模解冻后性能的一致性,包括封闭式灌装系统、自动化冷冻和长期储存物流。主要的阻碍因素是技术性能的权衡取舍和严格的质量要求。许多细胞类型对DMSO毒性、渗透压冲击和冰晶形成敏感,除非针对每种细胞类型和工作流程进行精心优化,否则无血清配方可能无法像含血清培养基那样提供广泛的保护。制造商和最终用户还面临着严格的无菌保证、批间一致性、包装中的可萃取物和浸出物以及运输和储存稳定性等方面的要求,这增加了研发成本并延长了认证时间。此外,在受监管的项目中更换已建立的冷冻培养基可能需要进行可比性研究和验证,这会造成惰性并减缓新配方的采用。
行业发展机遇在于提高对难处理细胞类型的性能以及优化大规模生产的工作流程整合。高价值领域包括低DMSO或无DMSO培养基、针对免疫细胞、干细胞和工程化产品定制的配方,以及针对灌装完成期间室温操作和快速解冻方案优化的培养基,这些方案可提高细胞回收率。供应商还可以通过符合GMP标准的文档、区域性生产和冷链配送,以及即用型封闭系统兼容包装形式(例如包装袋、小瓶和预灌封管路组件)来脱颖而出。从长远来看,通过与疗法开发商合作开发、基于数据支持的最佳实践方案以及将冷冻保存条件与关键质量属性联系起来的分析,机遇将不断扩大,使无血清冷冻培养基成为可靠、可扩展的细胞疗法的关键使能材料。
据中智信投研究网调研团队最新报告“全球无血清细胞冻存培养基市场报告2025-2031”显示,预计2031年全球无血清细胞冻存培养基市场规模将达到55亿美元,未来几年年复合增长率CAGR为9.3%。
全球无血清细胞冻存培养基市场前10强生产商排名及市场占有率(基于2025年调研数据;目前最新数据以本公司最新调研数据为准)
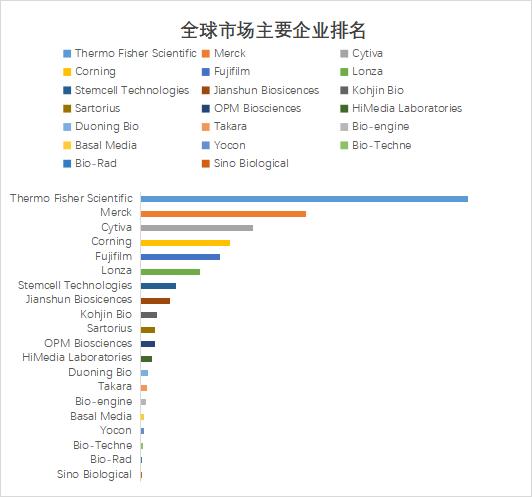
根据中智信投研究网头部企业研究中心调研,全球范围内无血清细胞冻存培养基生产商主要包括Thermo Fisher Scientific、Merck、Cytiva、Corning、Fujifilm、Lonza、Stemcell Technologies、Jianshun Biosicences、Kohjin Bio、Sartorius等。2024年,全球前十强厂商占有大约85.0%的市场份额。
无血清细胞冻存培养基,全球市场规模,按产品类型细分,无血清培养基处于主导地位
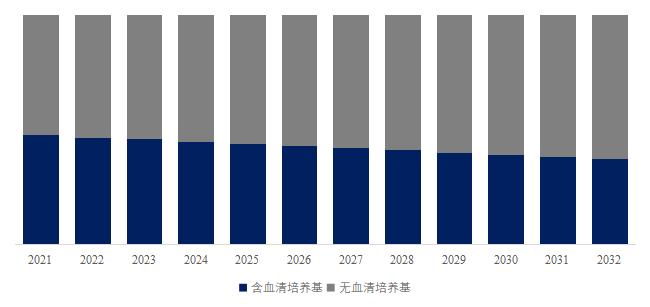
就产品类型而言,目前无血清培养基是最主要的细分产品,占据大约55.9%的份额。
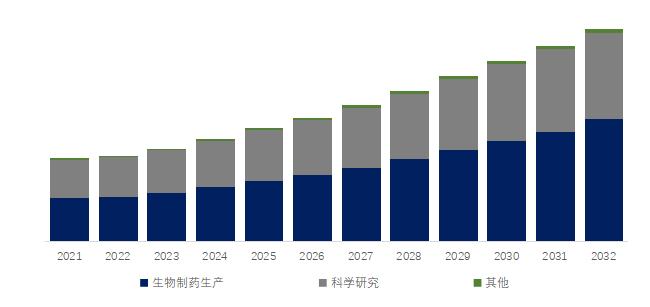
无血清细胞冻存培养基,全球市场规模,按应用细分,生物制药生产是最大的下游市场,占有53.5%份额。
就产品应用而言,目前生物制药生产是最主要的需求来源,占据大约53.5%的份额。
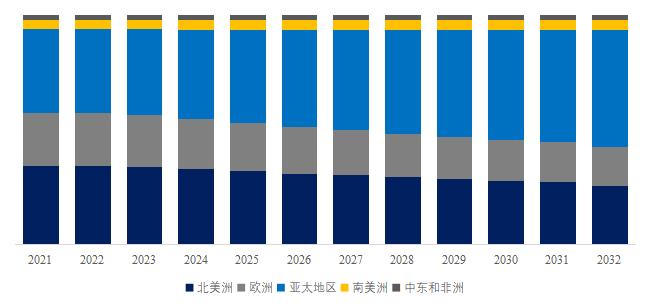
全球主要市场无血清细胞冻存培养基规模
来源:中智信投研究网 市场研究中心如需批量上传资料发帖,请点击上方的批量上传发帖按钮
发布说明:针对发布的整理性或加工的表格数据类型资源(发布要求)
1、上传整理或者重新计算加工过的数据类型资源,请说明原始数据来源以及计算依据,便于用户核对以及使用。
2、如果没有任何计算依据或者原始数据来源说明,针对用户的购买需进行售后解答说明。
3、如果没有任何解答以及说明,购买用户进行投诉,发布者不能证明数据的真实性,平台将退款处理。

 京公网安备 11010802022788号






