


 发帖

 雷达卡



当前,烟草用胶行业面临加热不燃烧制品(HNB)渗透加速、传统卷烟需求承压及环保法规趋严三重挑战,供应商亟需以技术适配性与供应链稳定性构建竞争壁垒。据恒州诚思2025年最新调研数据,全球烟草用胶市场规模约9.95亿元,预计至2032年将攀升至10.06亿元,未来六年CAGR约为0.0%,呈现高度平稳的增长态势。该市场虽缺乏爆发性增速,但凭借刚性替代需求与技术升级驱动,整体表现稳健。2025年全球烟草用胶需求量约57,720吨,均价维持在2,385美元/吨水平,市场定位介于大宗化学品与精细化工之间。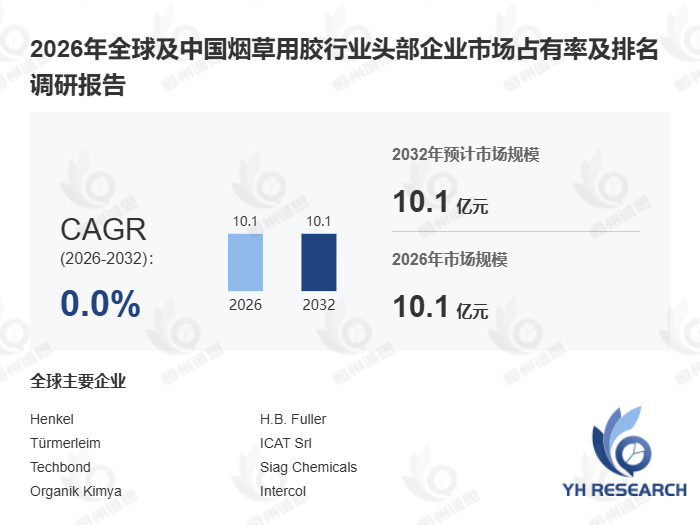
首先,从产品结构看,接嘴胶以54.04%的份额主导市场,聚合物乳液为核心技术路线。 烟草用胶涵盖侧缝粘合剂、封口粘合剂、包装粘合剂及滤嘴杆成型粘合剂四大品类,其中接嘴胶因每支过滤嘴香烟均需在高速产线条件下将滤嘴、封口纸与烟杆牢固粘合,需求占比过半。聚合物乳液以66.81%的份额占据绝对主导,VAE/PVA/丙烯酸类水性体系与纸张、塞包及传统滤嘴基材匹配性优异,可实现清洁施工与稳定粘度输出。热熔胶则适用于快速固化、低温施工及精确胶珠控制场景。某国内卷烟厂引入低VOC乳液接嘴胶后,产线换胶频率降低35%,喷嘴堵塞率下降约28%,充分验证了技术升级对生产效率的直接拉动。据行业监测,2024年中国烟草用胶领域环保型水性胶替代率已突破72%,较2022年提升约10个百分点。
其次,从产业链架构看,上游集中度较高且供应模式呈显著区域化特征。 上游核心原料包括聚合物乳液、EVA/热熔树脂、增粘剂、蜡、增塑剂、PVOH、淀粉/糊精衍生物及各类功能助剂,原料性能直接决定成品粘度稳定性与批次一致性。受水性烟草胶粘剂含水量高、对冻融循环及微生物稳定性敏感等技术特性影响,其供应模式通常以区域化为主:国际供应商(如汉高、H.B.富乐、ICAT)通过全球或区域框架服务跨国烟草集团;国内供应商(如北京长润化工、长沙乐远化工、江苏光辉胶粘)则通过资质认证与工厂级验证进入国家烟草集团供应链。下游深度绑定中国烟草总公司、菲利普莫里斯国际、英美烟草、日本烟草/JTI、帝国品牌、奥驰亚、KT&G、ITC等头部客户,采购决策并非由现货价格驱动,而是综合考量机器试验、气味与迁移检查、批次一致性、安全数据表及供应商应急响应能力。
此外,从区域格局看,中国以38.62%的需求占比稳居全球第一,远超欧洲(19.93%)与北美(4.90%)。 这一格局受中国庞大卷烟制造基地、一体化原料采购体系及密集国内供应商网络共同支撑。欧洲市场则依托跨国烟草研发中心、高端包装需求及严格监管维持稳定,汉高、ICAT等成熟供应商表现突出。北美市场虽规模有限,但技术标准严苛。值得关注的是,2024年除中国外的亚太地区、东南亚、中东及拉丁美洲正成为新增需求核心来源,受水性胶物流成本与冷链风险影响,本地化采购趋势明显。对比离散制造与流程制造在烟草用胶转型中的差异,前者更侧重多品种小批量快速切换能力,后者则强调连续产线的粘度一致性控制。
技术演进方向聚焦六大维度: 提升机器运行速度、降低气味与VOC及单体残留、降低应用温度、清洁喷嘴、减少胶水消耗,以及适配新型滤芯基材、加热烟草耗材与可回收低迁移包装结构。市场竞争正朝可靠质地性能、稳定货源与协同开发能力方向演进。
本文核心覆盖六大维度: 全球市场按销量与收入的规模统计(2021-2032年)、全球及中国市场头部企业竞争格局(含国际与本土企业排名)、重点国家需求结构、核心产区产能分布,以及产业链上中下游全景分析,为烟草用胶行业参与者提供系统性决策参考。

 京公网安备 11010802022788号






