


 发帖

 雷达卡



在全球碳中和目标与ESG合规压力双重驱动下,智能建筑正从单一楼宇自动化迈向多系统深度协同的新阶段。然而,传统摄像头方案面临的数据隐私风险与高能耗痛点,迫使行业寻找更优解。据恒州诚思调研统计,2025年全球智能建筑用红外阵列传感器市场规模约19.55亿元,预计未来六年将以10.6%的复合年增长率(CAGR)平稳攀升,至2032年市场规模将接近40.03亿元。这一细分赛道的快速扩容,折射出智能建筑行业对非视觉传感技术的刚性需求正在持续释放。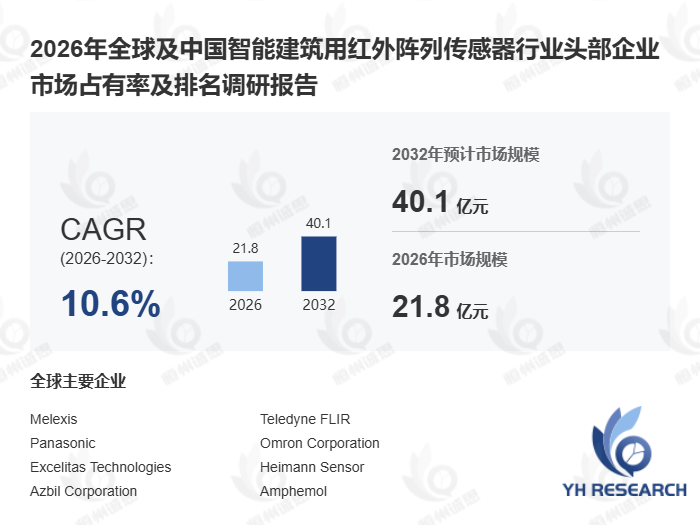
首先,从产品技术特征与产业链结构来看,智能建筑用红外阵列传感器是一种低分辨率热传感设备,由8×8、16×16或32×32等网格排列的红外像素组成,其核心价值在于生成空间热图而非可见图像,从而在严格保护隐私的前提下实现人员占用检测、活动模式识别及异常温度预警。据中国智能建筑产业联盟2024年9月发布的《智慧楼宇感知层技术白皮书》,该技术已在商业办公楼、学校、医院、零售空间及智能住宅等场景中实现规模化部署。产业链上游涵盖MEMS或热电堆传感元件、读出IC、光学透镜及封装材料供应商,同时包含算法IP(存在检测、运动矢量检测等)与固件工具开发商;中游为传感器与模块制造商,负责集成阵列、光学元件、信号处理及I²C/SPI等数字接口,并内置板载算法以提供即插即用的物联网部署模块;下游则由系统集成商、楼宇自动化OEM及解决方案提供商构成,将红外阵列传感器嵌入暖通空调控制器、智能照明系统与空间分析平台。值得注意的是,对比离散制造型楼宇设备与流程型建筑能耗管理系统在传感需求上的差异,前者更关注实时响应精度,后者则侧重长期数据积累与能效优化,这也推动了红外阵列传感器向多性能指标并行演进的方向发展。
其次,从市场驱动因素来看,三大核心动力正加速红外阵列传感器在智能建筑中的渗透。其一,全球能源效率法规日趋严格,尤其是欧盟委员会《建筑能源性能指令》(EPBD)的强制执行,要求建筑运营方大幅降低碳排放。据国际能源署2024年数据,采用红外阵列传感器的智能暖通系统较传统PIR传感器节能效率提升约25%–35%。其二,物联网与边缘计算技术的成熟,使红外阵列传感器与毫米波雷达、AI分析的多传感器融合成为可能。以某欧洲商业综合体项目为例,引入松下定制化红外阵列模块并结合边缘计算后,空间利用率提升18%,年度运营能耗下降22%。其三,隐私合规需求持续走强,在GDPR等法规约束下,非视觉传感技术成为智能建筑部署的首选方案。独家观察显示,2024年中国智能建筑市场中,红外阵列传感器采购量同比增长约34%,首次在新建商业项目中超越传统PIR传感器占比。
此外,从竞争格局与未来趋势来看,全球市场呈现国际头部企业主导高端、国内厂商加速追赶的态势。松下、欧姆龙、泰莱福瑞尔等企业凭借先发技术优势占据主要份额;国内方面,海康威视、大华股份等企业正通过算法IP自研与模组化策略切入中高端市场。未来技术演进将聚焦于提升空间分辨率与检测精度、降低功耗以适配无源物联网部署,以及强化与建筑信息模型(BIM)平台的数据互通能力。
本报告围绕全球智能建筑用红外阵列传感器展开系统分析,核心覆盖:全球市场总体规模(销量与收入,历史数据2021-2025年,预测数据2026-2032年);全球及中国市场竞争格局(头部企业销量、收入、价格、市场占有率,2021-2026年);全球重点国家及地区需求结构;核心生产地区产量与产能;以及产业链上中下游全景解析。

 京公网安备 11010802022788号






