


 发帖

 雷达卡



在微创外科、数字化手术室及手术机器人等高端医疗设备加速普及的背景下,电动手术台作为现代医院外科系统的核心基础设备,正从传统体位支撑工具向智能化、多功能化及高精度方向深度演进。据恒州诚思调研统计,2025年全球电动手术台市场规模约103.4亿元,预计2032年将接近155.9亿元,未来六年CAGR为5.7%。当前,全球医院普遍面临传统机械手术台操作精度不足、体位调节响应慢、影像兼容性差等痛点,推动电动手术台向碳纤维台面、无线控制、体位记忆及手术机器人联动等方向升级。2025年全球电动手术台均价约11000美元,年销量约13万台,企业平均毛利率约40%,头部企业凭借智能化技术与综合服务能力表现突出。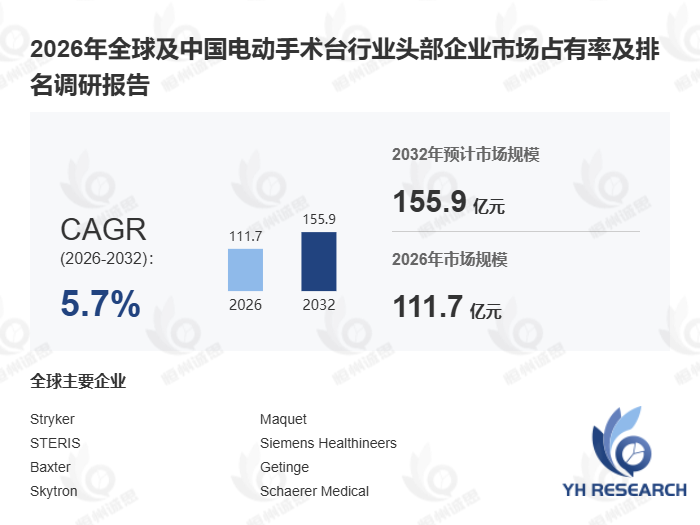
首先,从产品定义与技术特性看,电动手术台是应用于医院手术室的重要医疗设备,核心功能在于通过电动液压或电动机械驱动系统,实现台面高度、前后倾斜、左右倾斜、背板、腿板及头板等多角度精准调节,满足普外科、骨科、神经外科、妇科、泌尿科及微创手术等多元临床需求。与传统机械手术台相比,电动手术台在操作精准度、调节平稳性、承载能力及自动化程度方面优势显著。据国家卫健委2024年发布的《公立医院高质量发展促进行动方案》,全国三级医院手术室数字化改造率已突破65%,直接拉动高端电动手术台采购需求。典型案例中,某三甲医院骨科引入具备体位记忆与无线联动功能的高端电动手术台后,术中体位调整时间缩短约35%,手术效率提升显著。此外,现代电动手术台通常采用不锈钢或碳纤维材料制造,具备耐腐蚀、易清洁及兼容X射线透视等特性,部分高端产品已集成影像导航接口与智能控制系统。
其次,从需求驱动逻辑分析,全球手术量持续增长与人口老龄化加速是电动手术台市场扩张的核心引擎。据WHO 2024年数据,全球每年手术量已超过3.1亿台次,受骨科、神经外科及肿瘤手术需求持续增加影响,高端电动手术台采购量稳步攀升。独家观察显示,2024年新兴市场医院建设投入占全球电动手术台新增需求的比重首次突破42%,反映出医疗基础设施改善正成为行业重要增长极。对比离散型单体手术室与连续型大型手术中心,后者对电动手术台的多功能集成、机器人联动及影像兼容能力要求更为严苛。此外,微创外科快速发展推动手术台向高精度、低辐射兼容方向升级,碳纤维台面因透光性好、兼容性强,正加速替代传统不锈钢台面。
此外,行业竞争格局与技术趋势呈现三大特征:一是智能化成为核心差异化方向,AI辅助体位推荐、自动压力感应及手术机器人联动等功能正从高端产品向中端渗透;二是品牌与综合服务能力重要性凸显,头部企业通过"设备+培训+售后"一体化模式构建高粘性客户关系;三是国产替代进程加速,中国本土企业在中低端市场份额持续提升,但高端市场仍由国际品牌主导。据MDO 2024年调研,国产电动手术台在国内二级医院渗透率已达58%,但在三甲医院高端科室占有率不足25%,技术差距主要体现在驱动系统精度与智能化控制算法层面。
本文基于恒州诚思深度调研,系统分析全球电动手术台发展现状与未来趋势,核心涵盖:全球市场规模(2021-2032年销量与收入统计)、全球及中国市场竞争格局(2021-2026年头部企业份额与排名)、重点国家需求结构、核心产区产能分布,以及产业链上中下游完整拆解,为高端医疗设备行业参与者提供决策参考。

 京公网安备 11010802022788号






