


 发帖

 雷达卡



在半导体与显示面板产业加速升级的背景下,光掩膜基板作为微细图形制造的核心感光性空白板,正从日韩企业垄断格局向国产替代加速渗透的新阶段迈进。据恒州诚思调研统计,2025年全球光掩膜基板市场规模约233.0亿元,预计2032年将攀升至361.2亿元,未来六年复合年均增长率(CAGR)为6.7%。当前,下游晶圆厂与面板制造商在推进28nm以下先进制程及G8.6以上高世代线建设时,普遍面临高精度掩模基板供应受限、进口依赖度偏高及交付周期冗长等痛点,而国产合成石英基板的技术突破正为上述难题提供系统性解决方案。据SEMI 2024年10月《全球半导体设备市场报告》,我国光掩膜基板国产化率已从2018年不足10%跃升至2025年的30%,预计2027年将突破50%。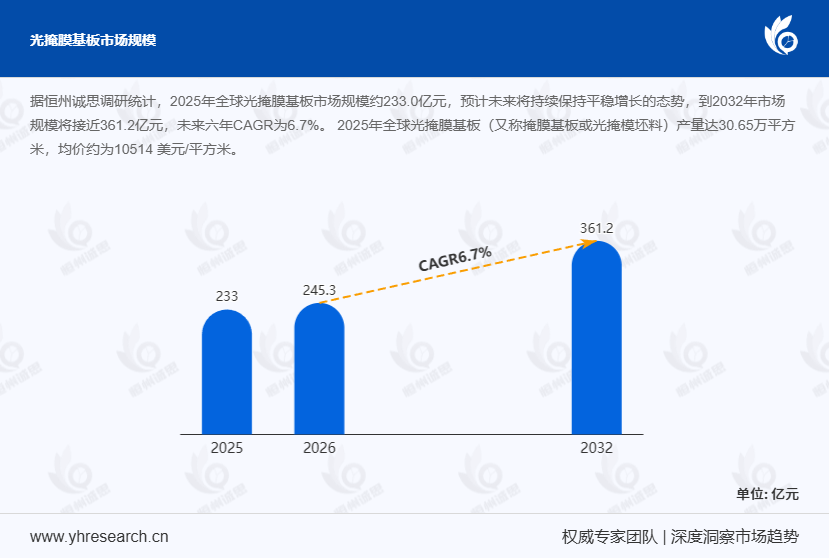
首先,从产品定义与技术特性来看,光掩膜基板是以石英或钠钙玻璃为基材,经铬或钼硅化物薄膜沉积及光刻胶涂覆等多道工序制成的超高精度产品,核心指标包括超高平整度、极低缺陷率及高透光率。 2025年全球产量达30.65万平方米,均价约10514美元/平方米。合成石英基板因高纯度(杂质含量<10ppb)、低热膨胀系数(<0.1ppm/℃)及200nm波长下透光率>90%等优势,已成为DUV/EUV光刻的首选材料。5G基站、AI芯片及汽车电子对高性能半导体需求激增,推动28nm及以上制程芯片产量持续增长,而7nm、5nm等先进制程对基板精度要求已提升至纳米级。镀膜工艺方面,信越化学开发的钼硅二元遮光层(OMOG)正替代传统铬层,显著提升稳定性与蚀刻性能。某国内面板企业引入国产G8.5代合成石英基板后,掩模版缺陷密度从15个/平方英寸降至5个/平方英寸,达到国际一线准入标准。
其次,从竞争格局与产业链结构来看,全球光掩膜基板市场长期受日韩企业主导,信越化学、东曹石英占据高端市场约50%份额,但国产替代正加速渗透。 产业链上游覆盖高纯石英砂、合成石英锭及镀膜设备,中游涉及基板加工、镀膜涂胶及检测,下游延伸至光罩厂、晶圆厂及显示面板制造商。对比离散制造与流程制造在半导体材料领域的差异,光掩膜基板生产属于典型流程型高精度连续化模式,对洁净度控制与在线缺陷检测能力要求极高。值得关注的是,2024年国内企业在光掩膜基板领域的研发投入占比首次超过国际企业,反映出细分赛道创新活力正从头部向腰部企业扩散。路维光电已构建G2.5至G11全世代掩模版生产能力,菲利华实现从石英砂到基板的垂直整合,嘉兴立恩半导体项目投资30亿元布局光罩材料全产业链。
此外,从增长驱动与制约因素分析,显示面板大屏化趋势与国产化政策是核心增长引擎。 G8.6及以上高世代线(如10.5代线)产能扩张推动基板尺寸从G5代的1m×1m扩展至G11代的3m×3m,AMOLED/LTPO/LTPS等新型显示技术对基板精度要求提升至亚微米级。据工信部2024年8月数据,国内光刻设备企业芯基微装已交付90nm节点直写光刻设备,价格优势显著。然而,EUV反射型掩模基板技术壁垒仍高,客户资质认证周期冗长及原材料成本波动,仍是制约市场渗透的关键瓶颈。未来,随着EUV技术普及与国内企业技术实力提升,市场将呈现高端化、国产化与规模化并行的发展趋势。
本文基于2021-2026年历史数据与2026-2032年预测,系统覆盖全球及中国市场竞争格局、重点国家需求结构、核心产区产能及产业链上中下游全景,为行业参与者提供决策参考。

 京公网安备 11010802022788号






