


 发帖

 雷达卡



据恒州诚思调研统计,2025年全球加固手持设备市场规模约193.8亿元,预计未来六年将以7.0%的复合年增长率持续扩张,至2032年市场规模将接近313.2亿元。当前全球年产能约520万台,年销量维持在415万台,均价高达645.78美元/台,行业平均利润率达16.8%。这一市场正处于从传统工业数据采集终端向端侧AI智能终端跃迁的关键窗口期——企业面临的核心痛点并非设备需求不足,而是全渠道零售、跨境电商及重工业巡检场景对供应链全链路可追溯性与极端环境下数据实时上传能力提出了刚性要求,倒逼加固手持设备从单一扫描工具向"AI识别+全场景通信+极致轻薄"方向全面升级。据工信部2024年11月发布的《工业互联网终端设备发展指引》,加固型智能终端被列为重点支持方向,进一步强化了行业升级的政策确定性。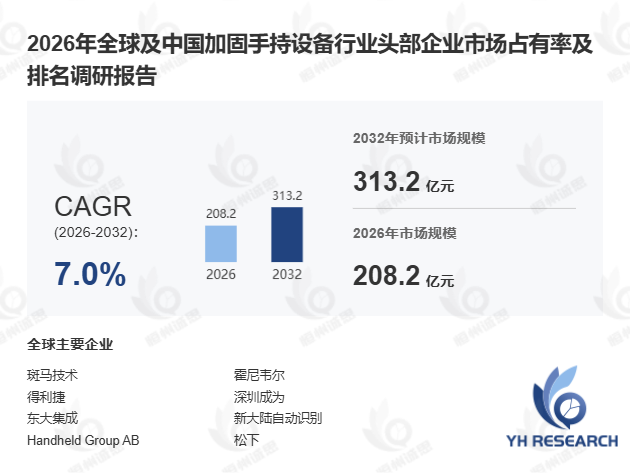
首先,上游核心部件的技术壁垒是支撑高溢价的关键变量。 加固手持设备作为专为恶劣工业及外勤作业环境设计的便携式智能化数据处理终端,须通过国际防护等级认证及军事级耐用标准测试。其上游供应链涵盖高结构强度工程塑料与镁铝合金外壳、耐冲击加固玻璃面板、工业级低功耗处理器、特种高亮度防眩光显示模组、企业级激光扫描引擎、RFID读写芯片、大容量耐高低温锂电池,以及深度定制的加固版操作系统与安全中间件。其中,端侧AI芯片算力与扫描引擎的协同水平直接决定实时图像识别与破损条码AI修复的效果。以某大型物流企业为例,其引入搭载端侧NPU的加固手持终端后,破损条码识别率提升约35%,分拣效率提高22%,但初期面临深度定制操作系统与第三方WMS系统兼容性不足的问题,反映出软硬件协同仍是技术落地的核心难点。
其次,下游需求结构的分化驱动市场持续渗透。 加固手持设备下游覆盖第三方物流仓储配送、高频零售商品盘点、制造工厂车间执行系统数据派工、公用事业外勤巡检、港口集装箱码头作业及公共安全现场执法。值得关注的是,离散场景(如零售盘点与公共安全执法)与流程场景(如港口码头连续作业与能源巡检)在设备配置上存在显著差异:前者更强调端侧AI实时识别与轻薄便携性,后者则侧重长续航、防爆安全及卫星通信保障。据 恒州诚思 2025年1月数据,2024年中小企业在加固手持设备采购中的占比首次超过大型企业,表明市场正从头部物流与能源企业向中小制造及零售终端加速渗透。
此外,技术演进的三大方向——端侧AI化、全场景通信融合与极致轻薄化——正重塑行业竞争格局。 当前设备正深度集成蜂窝网络、卫星通信及新一代短距高速无线协议,以保障极端封闭区域的数据全时段上传,同时通过复合新材料在不牺牲防护指标的前提下大幅减轻手持负荷。据GGII 2025年2月数据,具备端侧AI能力的加固手持设备出货量占比已从2023年的12%提升至2024年的28%,增长势头突出。
本文围绕全球加固手持设备展开系统性分析,覆盖六大核心维度:全球市场总体规模(含2021-2025年历史数据与2026-2032年预测)、全球及中国市场竞争格局(含头部企业销量、收入、价格及市场占有率,数据区间2021-2026年)、全球重点国家及地区需求结构、核心生产地区产能分布,以及产业链上中下游全景解析,为企业在产业数字化转型周期中的终端选型与战略布局提供完整的行业参照框架。

 京公网安备 11010802022788号






