


 发帖

 雷达卡



如何开发太空?
当你拿到一片荒地,在除草、翻地之后,就该考虑要种什么了。太空开发本质上就是在太空“种什么”的问题。我们在商业航天课题早期就探讨过这个问题(《[color=var(--weui-LINK)]商业航天当前要做的三件事》),从是否存在规模化需求、实现难度、战略重要性等角度,将空天地一体化的关键基础设施——卫星互联网——列为第一个重点,而将当时国内营销噱头正盛的“太空旅游”列为远期应用。“种什么”实际取决于你想收获什么。美国的太空目标一直很清晰,从里根时期的“星球大战”到特朗普的“弹性太空”,以及马斯克的“殖民火星”计划,都透着很强的军事化意图和霸拳永续的野心。中国是一个始终奉行和平发展的国家。但当下正处于“大航海时代”奠定的海权格局加速让位于“大航天时代”空天主导权的历史转折点,航天技术的日趋成熟,使得对太空资源的实际控制与利用能力,即将成为决定未来国运的核心战略资产。因此,我们我们不仅要从科技与经济的角度,更必须从民族长远生存与发展的根本需要出发,以前所未有的战略决心与紧迫感,高度重视并系统性布局太空。大航天时代的宏伟愿景需要三大核心能力作为支撑(参考《[color=var(--weui-LINK)]“人算”不如“天算”》):
- 太空工业能力:地外资源开发与在轨制造。这是实现太空经济自主循环的物质基础。
- 天基生态自主能力:可持续自主运行的太空基地;这是支持人类在太空长期驻留与活动的生命保障。
- 天地协同能力:高效可靠的运输与一体化调度系统。这是连接地球与太空、整合所有活动的大动脉与神经中枢。
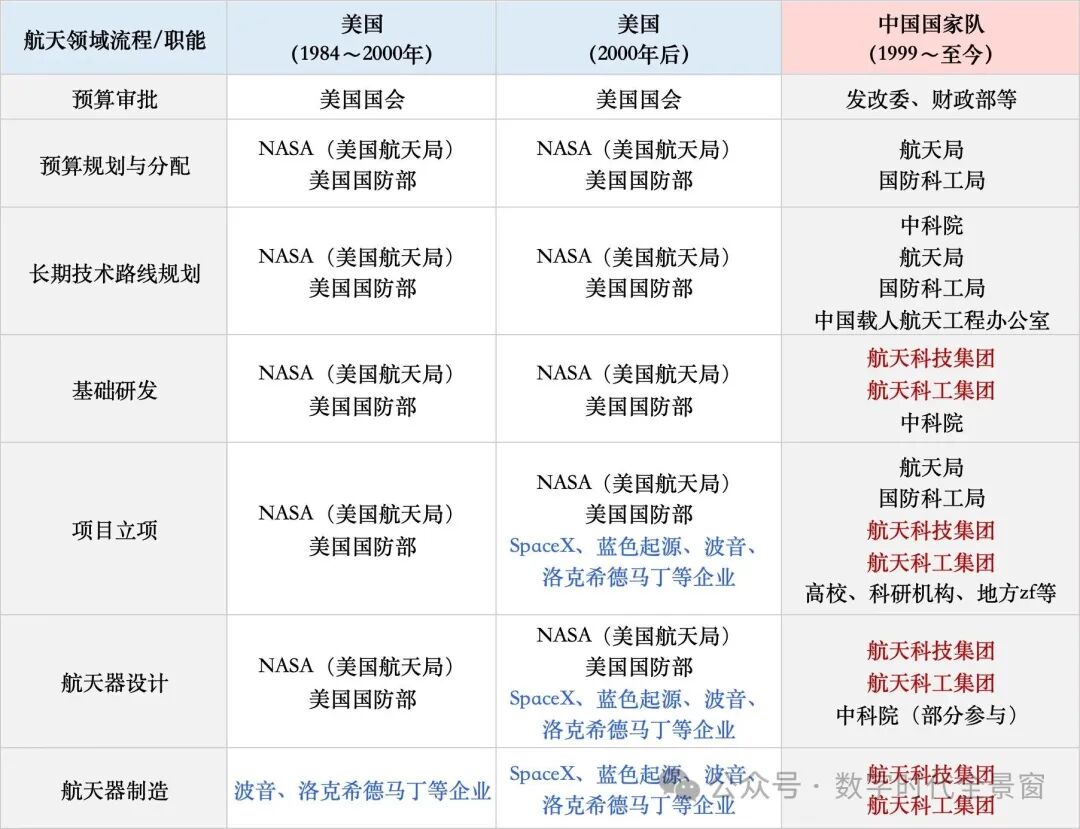
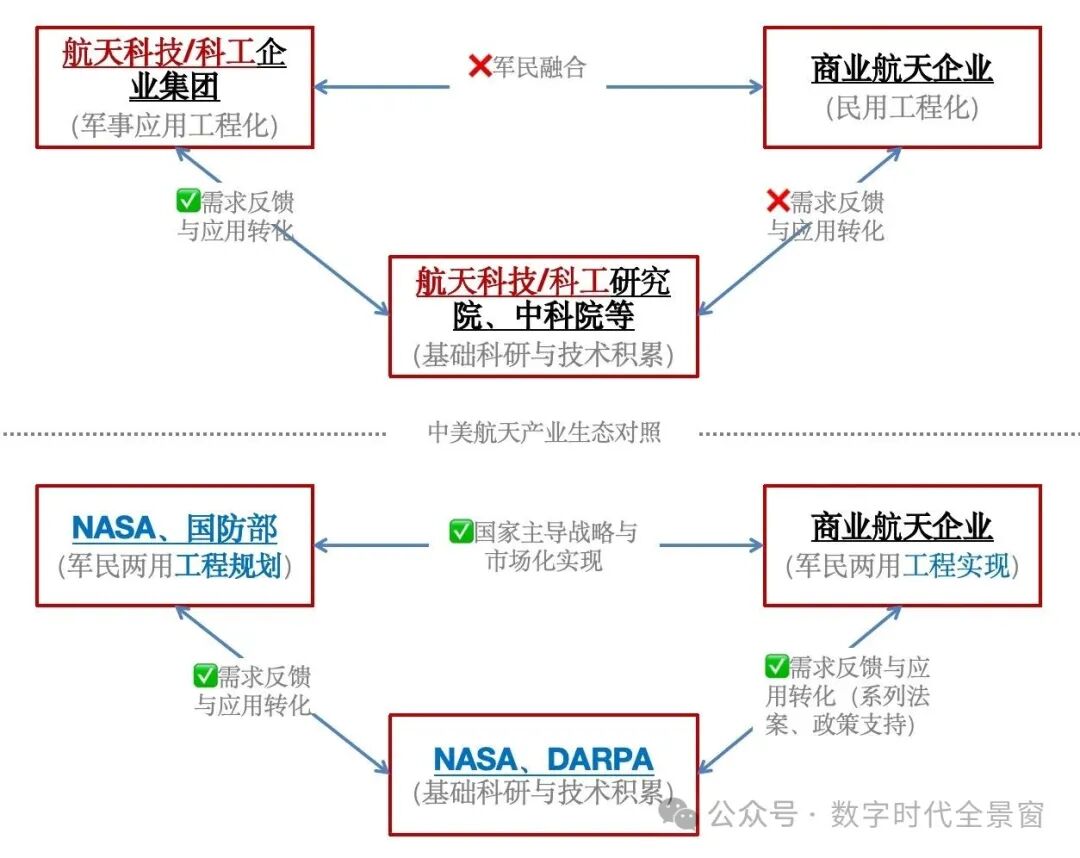
太空开发的路线规律
即便从理论上,我们需要在太空“种”很多东西,能源、卫星互联网、导航增强、高分辨率遥感、太空算力、轨道工厂、太空旅游等等。但先种什么,后种什么不是一个简单的选择,不应该在马斯克后面无脑跟跑、或者被营销大拿炒起来的热点牵着鼻子走。只有吃透内在的工程逻辑与战略理性,才能一步步将“大航天时代”的宏伟蓝图扎扎实实变成现实。总的来说,太空开发的工程建设路线,遵循三个基本规律:1、从基础设施奠基,到应用生态繁荣能源、交通、通信与安全防御构成必须先行构建的太空基础设施。其中,那些需求明确(主要是有地面大规模应用场景)、存在刚性的细分方向,因为能直接创造商业价值、最快形成市场闭环,就成为撬动整个生态的关键支点。而交通(天地往返运输能力)又是这一切基础中的基础,是打开太空经济大门的第一把钥匙。如果重型、低成本、高可靠的运力瓶颈不能迅速突破,就只能眼睁睁看着别人上天了,所有关于能源、算力乃至太空开发的宏伟布局都将成为空谈。这相当于直接错失“大航天时代”的入场券,其后果就好比我们曾经错失的大航海时代——雄踞大陆几千年的路权王者由此一步步沦为任人撕咬的一块肥肉。
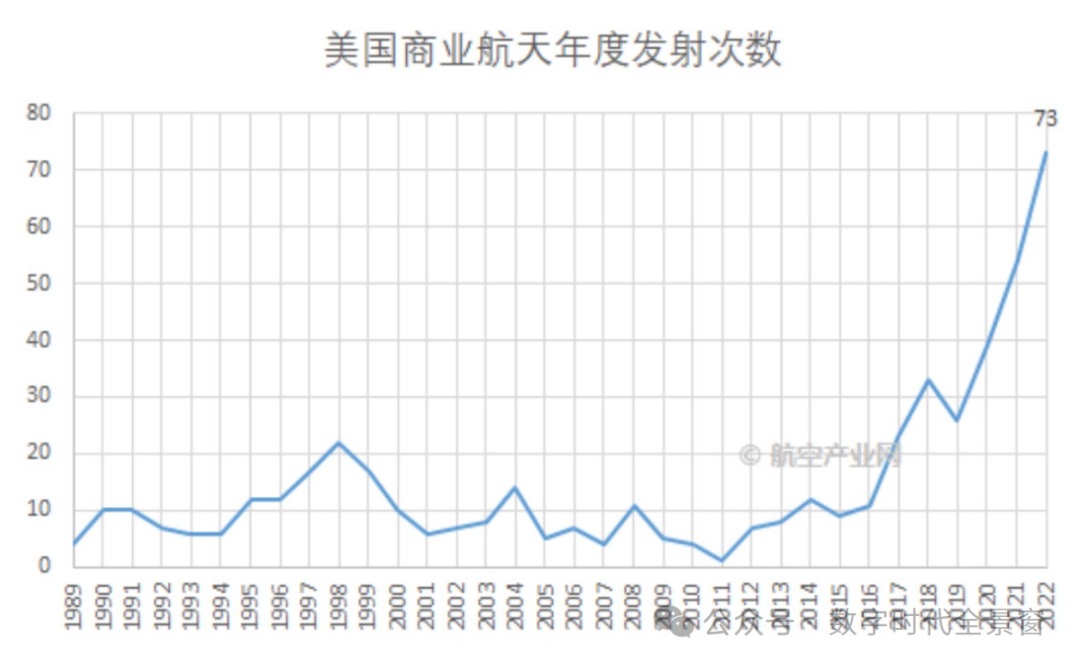 在交通、通信、能源、安全防御等核心基础设施奠定根基后,丰富的“航天+”应用服务(如太空制造、生物实验、太空旅游等)才能真正得以孕育、生长和繁荣。太空经济的整体成熟与价值高度,从根本上就取决于这套基础设施体系的完备性与先进性。2、由近及远,逐步推进这包含三个交织并行的进程:一是航天这种极其典型的重工业,正站在与百年前汽车产业相似的历史性跃迁节点——从依赖个体经验的“手工作坊”模式向“现代工业”体系彻底转型。现代汽车工业经历了福特式标准化流水线和丰田式精益生产,目前已经进入以特斯拉式为代表的全流程智能化的高柔性“无人工厂”新阶段。SpaceX在成本、效率和工程能力上取得的颠覆性成就,与特斯拉同出一源,已经深刻验证了这种以垂直整合、软件定义、快速迭代为核心的高端制造范式的威力。我们的航天产业化也必须立足全流程、全产业链视角,彻底摆脱对低效人工环节的路径依赖,将智能化、数字化作为核心增长引擎,以前所未有的决心与速度,完成向下一代智能化生产范式的战略迭代。二是从初期的制造、测控、能源等环节严重依赖地面支持,逐步转向建立天基制造、在轨服务与能源供给的自主闭环。三是从当前以近地轨道商业化(当前阶段商业航天的主要内涵),到以月球资源利用为核心的“月球经济圈”,最终迈向火星及更深远太空的“深空经济带”。这三个进程相辅相成:空间疆域的每一步拓展,都为产业链升级提供了新的试验场和可就近获取的资源;而产业与技术的每一次突破,又为走向更远的深空提供了底层能力支撑。3、由易到难,从分散到集成传统卫星多由不同部门按单一功能(通信、导航、遥感)分头设计运营,如同一个个“太空孤岛”。技术相对简单但效率低、成本高,加剧了轨道与频谱资源压力。商业航天的规模化,正强力驱动两大集成趋势:平台功能集成:即“通导遥一体化” ,通过在同一卫星平台上融合通信、导航、遥感等多种载荷,实现从“单功能工具”向“多功能平台”的升级。这是当前亟需攻克的核心课题,涉及多个主管部门的技术与体制整合,难度巨大但势在必行。系统的智能跃升:即“算力上星” 。卫星从被动收集数据的“采集器”,转变为具备在轨完成感知、计算与决策能力的 “轨道智能体” 。这标志着卫星系统从“功能集成”迈向“认知自主”,是难度更高的下一代集成形态。
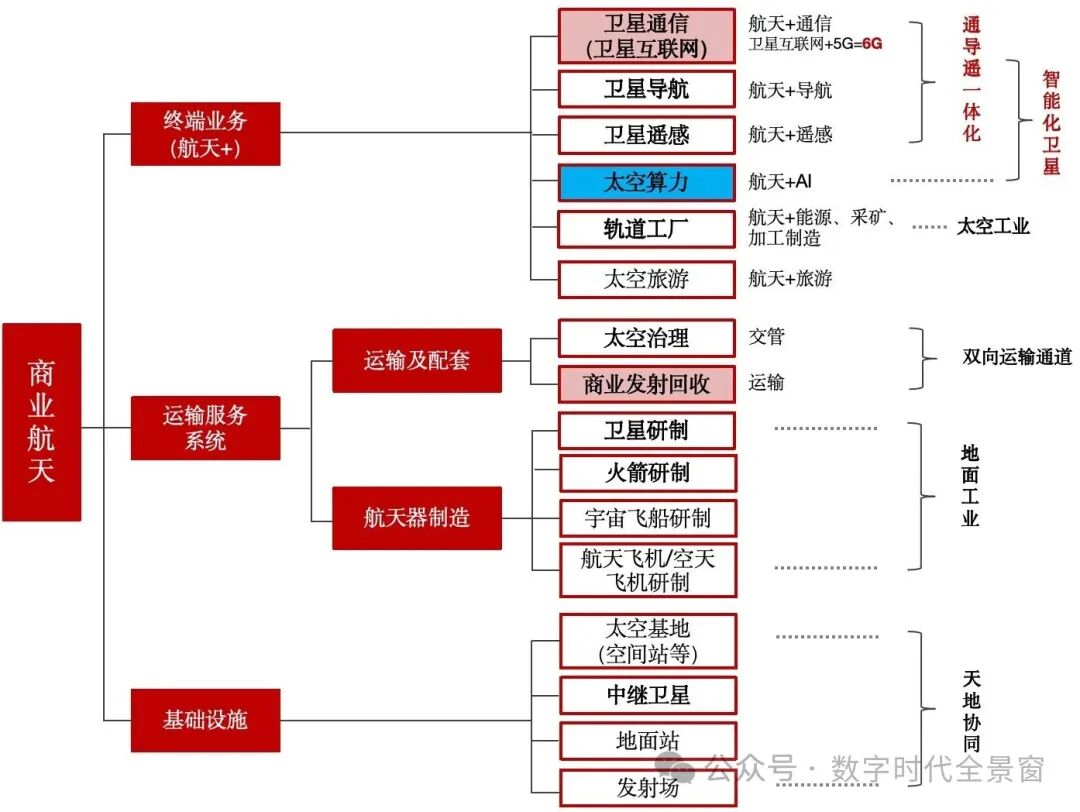 商业航天产业链基本框架(当前阶段)由于太空算力主要部署在近地轨道,同时也是天基生态与地面“AI+”发展的关键基石。而卫星互联网同属近地轨道经济圈的重要一环,更是未来6G、空天地一体化协同不可或缺的重要基础设施与发展前提。且两者都有广阔的地面应用市场(参考《[color=var(--weui-LINK)]卫星互联网应用场景全解析》《[color=var(--weui-LINK)]卫星互联网与军事安全、“一带一路”、数字经济》)。其中卫星互联网的战略优先级显然更为突出。它解决的是地面网络物理覆盖(海洋、偏远地区、低空、太空)的绝对短板,其解决方案具有唯一性,是“从0到1”的填补。但也不能因此就认为卫星互联网一定比太空算力更有潜力成为商业航天的支柱产业,还得看实现难度。门槛越低,商业闭环跑通自然就更快。
谁将率先破局?太空算力or卫星互联网
卫星互联网本质上是航天工程与移动通信技术的深度融合(航天+通信)。其核心在通信。而卫星通信技术比较成熟,卫星互联网相对于传统卫星通信的变化主要是以下几点:一是从地球静止轨道(高轨GEO)转向近地轨道(低轨LEO),卫星相对地面终端快速移动,需要卫星版“蜂窝技术”。二是从传统的单星透明转发模式,转向具备自主路由能力的天基宽带互联网,依赖“太空光纤”——星间激光链路。三是对星上数据处理要求高,卫星从单纯的转发器升级为智能网络节点,需要“算力上星”。四是在应用上,需要解决[color=var(--weui-LINK)]星地协同,与地面5G深度融合,最终在终端上实现全球无缝覆盖与一体化服务。所以当前面临的核心挑战已从硬件制造转向系统级工程:首要难点在于“天基组网”与“星地协同”的顶层设计与软件算法;其次就是星座的快速部署仍受制于大规模、低成本、高频率的发射能力瓶颈。但卫星互联网的商业模式已经被SpaceX的星链率先验证,市场想象空间比较明确。我们还需要更快一点解决以上两大拦路虎。太空算力则是航天工程与计算、能源技术的融合(航天+AI)。发展太空算力目前有几个革命性技术壁垒,包括:• 抗辐射高性能计算芯片• 兆瓦级太空能源系统• 极端环境下的高效散热方案建设太空数据中心,除了依赖更强大的发射能力以外,还高度依赖卫星互联网作为数据传输主动脉。没有全球覆盖的高速星间链路,太空算力的结果无法及时回传。这从另一个维度验证了建设卫星互联网的极端紧迫性与基础设施意义。从市场现实看,我国属于发电能力强国,基于芯片技术的逐步突破,地面算力建设上我们是占优势的。国内本土对于太空算力的需求前景目前还看不分明,从全球看当然是有市场的,从“人无我有,人有我强”的角度出发也必须加速布局。只是就当下而言商业模式还比较模糊:客户是谁?服务如何定价?是向地面AI公司出售算力,还是提供“数据入轨、结果回传”的一体化服务?目前还处于探索阶段。
最终结论
总的来说,卫星互联网面向的是一个当下已经存在的需求市场,太空算力主要布局的是未来需求。技术实现难度上太空算力也远高于卫星互联网,工程更加复杂。所以,综合对比之下我们可以得出如下结论:
- 卫星互联网是商业航天当前无可争议的第一战略产业,是必须率先建成的太空经济核心基础设施。
- 在时间顺序上,卫星互联网是太空算力不可逾越的先导基础设施。
- 在技术逻辑上,算力上星将促进卫星从通信节点升级为智能节点;而为天基宽带星座研发的星上计算模块,也将为未来大规模太空数据中心积累关键技术。
- 在战略上,两者并非“二选一”的竞争关系,而是递进与融合的共生关系:
- 发展卫星互联网,是在铺设太空经济的“信息高速公路”,解决“连接”问题。
- 发展太空算力,是在这条高速公路上建设“云计算中心”,解决“智能”问题。
【关联阅读】[color=var(--weui-LINK)]商业航天产业终局:大航天时代的历史使命与三大战略支点[color=var(--weui-LINK)]商业航天之路:时代命题与“三化”的融合推进[color=var(--weui-LINK)]商业航天专题综述:产业终局、生态建设与国际竞争[color=var(--weui-LINK)]如何定义商业航天企业?[color=var(--weui-LINK)]SpaceX的起点,为什么是2002年?[color=var(--weui-LINK)]商业航天:从“地心思维”到“天基思维”——深度解析AWS与SpaceX的太空博弈[color=var(--weui-LINK)]AWS参与太空角逐的底层逻辑:云巨头如何“云端造星”?
本文在网络公开资料研究基础上成文,限于个人认知,可能存在错漏,欢迎帮忙补充指正。

 京公网安备 11010802022788号






