


 发帖

 雷达卡



当前,中小型医院检验科与基层医疗机构在免疫检测领域面临设备占地大、操作复杂、维护成本高及检测菜单覆盖不足等核心痛点,低通量免疫分析仪作为面向中低样本量场景的体外诊断核心设备,正从"辅助补充型工具"向"基层免疫检测主力平台"跃升。据恒州诚思(YH Research) 《全球低通量免疫分析仪市场报告2026-2032》,2032年全球市场规模预计达14.8亿美元,2026-2032年CAGR为4.10%,增长动力主要来自分级诊疗推进与基层检验能力提升。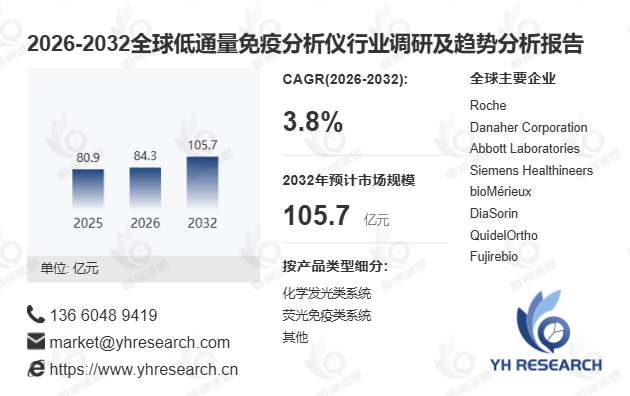
首先,低通量免疫分析仪的产品结构覆盖化学发光、荧光免疫及近患者检测三大技术路线。化学发光类设备凭借高灵敏度与检测菜单扩展优势,适合医院检验科开展激素、心肌标志物、肿瘤标志物、甲状腺功能及自身抗体等相对完整的免疫项目检测;荧光免疫分析仪则更适配门急诊与基层医疗场景,检测速度快、操作流程短、单机价格较低。据国家卫健委2024年10月发布的《县级医院设备配置标准》,超60%的县级医院检验科仍以低通量设备为免疫检测主力,单机部署灵活、占地面积小是其核心采购考量。对比高通量免疫流水线,低通量免疫分析仪在中低检测量场景中的成本效益比显著更优。
其次,产业链呈"上游核心器件—中游系统集成—下游多场景应用"三段式分布。上游以光学检测器件、精密运动控制部件、微量移液系统、磁分离组件及电子控制系统为核心,其中光学模块与磁分离组件的性能直接决定检测灵敏度与重复性。中游企业需具备仪器设计、液路控制、自动化运动控制及软件算法开发能力,并与配套试剂体系深度适配,以保证线性范围、抗干扰能力及项目菜单稳定性。下游需求集中于医院、基层医疗机构、第三方医学检验实验室及专科诊断中心。某县级医院引入某品牌低通量化学发光分析仪后,免疫检测项目覆盖率从12项扩展至35项,报告周转时间缩短40%,有力支撑了慢病管理与分级诊疗落地。
此外,竞争格局呈多层次架构。2025年全球前五大厂商——Roche、Abbott、Danaher、Siemens Healthineers及迈瑞医疗——合计占有约39.5%的市场份额。新产业生物、基蛋生物、安图生物、DiaSorin、QuidelOrtho等企业则在化学发光与荧光免疫细分赛道快速渗透。值得关注的是,2024年中国企业在全球低通量免疫分析仪市场的份额首次突破28%,在荧光免疫与近患者检测场景中表现尤为突出。未来竞争重心已从单一仪器销售转向"设备装机+试剂耗材+售后服务+质控体系"的综合能力博弈,单纯依靠低价投放难以形成长期壁垒。
行业增长受基层检测能力提升、门急诊快速检测需求增加及慢病管理扩展三重因素驱动。在感染与炎症、心肌标志物、激素及自身免疫等领域,临床对快速、稳定且可负担的检测需求持续存在。然而,项目同质化、集采招标压力及注册准入门槛构成主要阻碍。据国家医保局2025年初公布的体外诊断集采动态,免疫分析类产品已纳入多轮集采,试剂价格平均降幅达35%-50%,倒逼企业加速向"仪器+试剂+服务"一体化模式转型。未来,具备完整质量体系、本地化服务网络及丰富项目菜单的供应商,将在低通量免疫分析仪市场中获得显著竞争优势。

 京公网安备 11010802022788号






