


 发帖

 雷达卡



当前,全球禁塑令持续加码、绿色包装需求快速释放,造纸行业受木浆资源紧张与碳减排政策双重约束,替代原料的战略价值日益凸显。麦草浆以麦秸、谷物秸秆等农业副产物为原料,经清洗、粉碎、蒸煮、分离及脱水等工艺制备而成,兼具可再生、低成本、环保可降解等特性,纤维长度适中、成型性能优异,已成为替代部分木浆的核心绿色原料。然而,行业仍受制于漂白工艺环保达标难度大、纤维改性技术成熟度不足等瓶颈,制约其向高档纸制品及工业级应用的渗透深度。据 恒州诚思(YH Research) 最新报告,2032年全球麦草浆市场规模预计达8.4亿美元,2026—2032年CAGR为9.0%,行业正进入绿色循环经济驱动下的结构性增长期。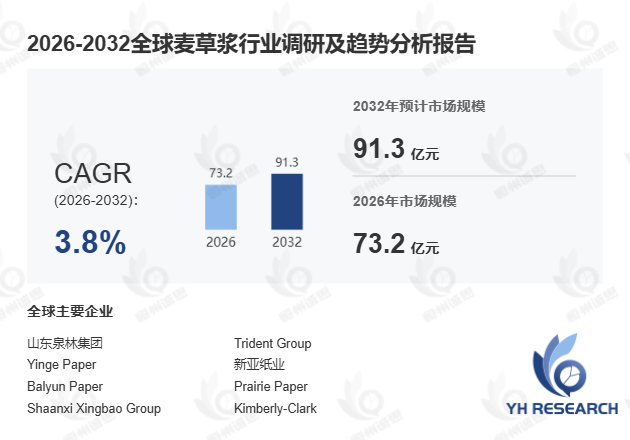
首先,麦草浆的技术特性与生产工艺决定了其在绿色造纸产业链中的不可替代性。 麦草浆通过将农业废弃物资源化,有效降低环境污染与木材依赖,实现绿色循环利用。其纤维长度适中、成型性好,适合在传统纸制品及新型绿色包装中替代部分木浆。据农业农村部2025年初发布的秸秆综合利用数据,我国每年可收集麦草类秸秆资源超2亿吨,但实际制浆利用率不足15%,原料供给潜力巨大。随着漂白与改性技术的推广应用,麦草浆产品品质持续提升,下游应用已从传统包装纸拓展至高档纸制品、工业吸附材料及食品托盘等领域。典型案例方面,某包装企业引入改性麦草浆替代30%木浆后,产品碳足迹降低约25%,同时满足欧盟一次性塑料指令(SUPD)的合规要求,充分验证了麦草浆在绿色包装中的商业化可行性。
其次,市场竞争格局呈现高度集中化特征,技术壁垒成为核心分水岭。 据 恒州诚思(YH Research) 头部企业研究中心调研,2025年全球前四大厂商占据约95.0%的市场份额,主要包括Shandong Tranlin Paper、Trident Group、Xinya Paper Group、Kimberly-Clark及Zilchables等。中国作为全球最大的生产与消费市场,企业规模从小型加工厂到大型制浆企业不等,行业集中度正逐步提升。对比木质浆与非木质浆在造纸原料转型中的差异:木质浆受森林资源可持续性约束,长期供给弹性有限;麦草浆等非木质浆则受农业周期与收储体系影响,供应稳定性仍需优化。值得关注的是,2024年国内麦草浆企业在改性技术研发上的投入占比首次超过12%,标志着行业从"规模扩产"向"品质升级"的战略转型。然而,麦草浆漂白过程中的废水处理成本偏高、纤维改性后强度衰减等技术难点尚待突破。
此外,政策驱动与应用场景拓展正为麦草浆开辟新增长极。 受益于全球环保政策收紧、可再生材料需求增长及一次性生物降解制品市场扩张,麦草浆行业呈现稳步增长态势。在禁塑政策推动下,食品托盘、工业吸附材料等新兴应用场景需求快速释放。独家观察显示,2024年亚太地区麦草浆在一次性餐饮具中的渗透率同比提升约6个百分点,欧洲市场对无氯漂白麦草浆的采购量增长超20%。未来,随着生产工艺持续改进与改性技术成熟,麦草浆有望在高档纸制品、工业级应用及碳中和造纸等领域实现更广泛渗透,成为绿色循环经济的关键基础材料。
综合来看, 麦草浆已从传统造纸替代原料升级为绿色包装与生物降解制品的战略级材料,技术突破与政策红利将共同驱动其市场规模向8.4亿美元迈进。

 京公网安备 11010802022788号






