


 发帖

 雷达卡



当前,第四代核电技术产业化提速、小型模块化反应堆(SMR)商业化部署加速推进,核级石墨作为高温气冷堆、熔盐堆及核聚变装置的核心结构功能材料,正面临从"传统堆内构件"向"战略基础材料"的角色跃升。制造端普遍受制于超高纯度提纯难度大、辐照尺寸变化率控制精度不足、大尺寸近净成型加工能力受限等技术瓶颈,而下游对慢化比、中子散射截面及长寿命服役性能的要求持续攀升。据 恒州诚思(YH Research) 最新数据,2025年全球核级石墨市场规模已达1.76亿美元,预计2032年将攀升至5.23亿美元,2026—2032年CAGR达14.16%,增长动能强劲。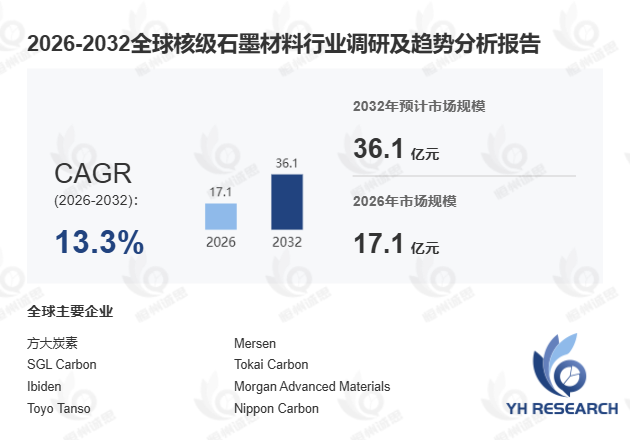
首先,核级石墨的技术演进呈现三大核心趋势。 一是纯度极致化,硼当量含量持续降低,杂质元素控制向ppm乃至ppb级别迈进,以满足高中子经济性要求;二是微观结构均一化,通过等静压成型工艺优化各向同性性能,降低辐照诱导的尺寸变化率;三是大尺寸化与精密加工,满足大型堆芯组件一体化成型需求,减少焊缝与装配间隙。据国际原子能机构(IAEA)2025年发布的先进堆材料路线图,下一代高温气冷堆对核级石墨纯度要求已提升至灰分≤5ppm、硫含量≤3ppm,较上一代标准收紧约40%。
其次,按产品与原料维度,市场结构呈现清晰的分层特征。 各向同性核级石墨凭借三维方向性能均一、热导率高及抗热震性能优异等特点,已成为高温气冷堆与SMR的首选慢化剂与反射层材料;非各向同性石墨则主要应用于传统堆型非核心结构部件。原料端,石油焦基石墨是当前主流技术路线,可实现更高纯度与更优机械性能;煤基石墨则多用于对纯度要求相对宽松的场景。按颗粒粒度细分,超细颗粒石墨(≤10μm)适合精密小型构件,中颗粒石墨(>75μm且≤400μm)则广泛用于慢化剂块体等大尺寸部件。
此外,全球竞争格局呈现"日欧引领、中国追赶、美国强化本土"的三极态势。 日本企业(Tokai Carbon、Ibiden等)凭借数十年辐照性能数据库积累,在高端等静压核级石墨市场占据核心份额;欧美企业(SGL Carbon、Mersen等)深度参与ITER等国际大科学工程;中国企业(方大炭素)依托全球最大炭素产业基础,在HTGR慢化剂材料领域已实现自主供应突破。值得关注的是,2025年全球贸易政策变化使高端等静压石墨与特种焦原料供应链风险显性化,优质原料供应高度集中于北美与日本,倒逼国内企业加速国产特种焦开发与多元化进口渠道建设。
在采购与应用层面, 核级石墨采购围绕"材料认证—堆型适配—长期供货—废料处置"全生命周期展开,政府主导项目优先采购本土认证供应商,商业化SMR则更关注性价比与交付周期。展望未来,随着中国HTGR示范工程商运及CFETR设计深化,核级石墨将在慢化剂、反射器及聚变偏滤器装甲领域实现更广泛渗透,并拓展至核废料处理与反应堆延寿等新兴场景,成为模块化反应堆经济性的关键变量。


 京公网安备 11010802022788号






