


 发帖

 雷达卡



当前,全球聚碳酸酯(PC)市场正受新能源汽车轻量化、低空经济崛起及国产替代加速等多重因素驱动,步入平稳增长通道。据恒州诚思调研数据,2025年全球市场规模约941.2亿元,预计2026至2032年将以3.8%的CAGR持续增长,至2032年规模接近1183.6亿元。聚碳酸酯凭借高强度、高韧性及光学透明性等核心优势,正大规模替代传统工程材料,成为汽车内外饰、电子电器、建筑采光及医疗耗材等领域的关键基础材料。企业面临的核心痛点在于:如何在原材料价格波动、高端牌号国产化率不足及下游需求结构快速变化中寻找增长锚点,而聚碳酸酯的轻量化与多场景适配能力正成为破局方向。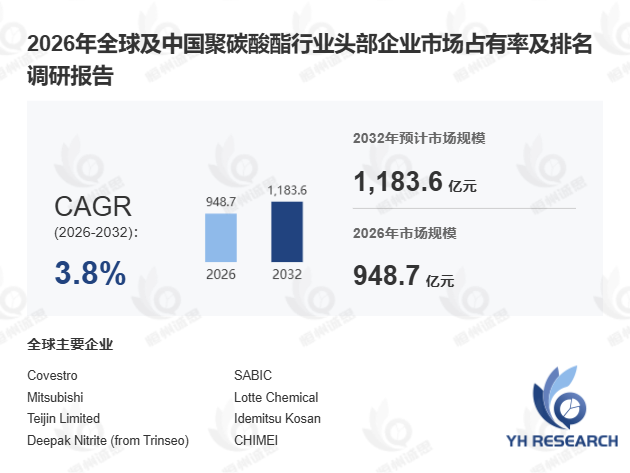
首先,从产品特性与应用场景来看,聚碳酸酯是一类含有碳酸酯基团的热塑性聚合物,具备强度高、韧性好、易于加工模塑及热成型等优势,部分等级兼具光学透明性。据中国石化联合会2025年3月发布的《工程塑料产业发展报告》,2024年我国PC表观消费量约385万吨,其中新能源汽车领域占比已提升至28%,较2022年增长7个百分点。在汽车与交通运输领域,PC被广泛用于全景天窗、大灯透镜、智能前脸等内外饰件,其轻量化特性可直接提升续航里程。低空经济的快速发展进一步拉动PC需求,飞行汽车挡风玻璃及座舱结构件对高透光、高抗冲PC材料提出更高要求。一个典型案例是:某国内新能源车企在全景天窗方案中以PC替代传统玻璃,单车减重约3.2kg,续航提升约12km。
其次,从下游需求结构与区域格局来看,电子电器是PC第二大应用领域,智能手机外壳、充电桩壳体及电气绝缘部件均大量采用阻燃级PC材料。据 恒州诚思 2025年1月数据,2024年全球公共充电桩保有量同比增长34%,直接带动阻燃PC需求攀升。建筑领域,PC阳光板与耐力板广泛用于采光屋顶及隔音屏障;医疗领域,受国产替代加速影响,PC已被用于制造血液透析器、手术器械等高附加值耗材。对比汽车与电子电器在PC需求上的差异,前者更侧重高透明、轻量化牌号,后者则强调阻燃与电气绝缘性能,这导致不同细分市场对PC牌号的技术要求存在显著分化。独家观察显示,2024年亚太地区PC需求增速首次超过欧洲,中国与印度市场合计贡献全球增量的56%。
此外,从市场挑战与竞争格局来看,聚碳酸酯行业的核心壁垒集中在上游原料双酚A(BPA)供应、高端牌号合成技术及客户认证周期三个维度。头部企业在光学级、医疗级等高附加值产品上表现突出,而通用牌号竞争日趋激烈。国产PC企业在中低端市场份额持续提升,但在光学透明性与长期耐候性方面与国际厂商仍存在差距。据隆众资讯2025年2月数据,2024年我国PC国产化率约为67%,医疗级与光学级国产化率不足40%。未来竞争将不仅取决于产能规模,更取决于高端牌号突破能力与下游客户嵌入深度。
本文基于恒州诚思调研,系统梳理了全球聚碳酸酯2021至2032年市场规模、全球及中国竞争格局、重点国家需求结构、核心产区产能分布及上下游产业链全景,为行业参与者提供决策参考。

 京公网安备 11010802022788号






