


 发帖

 雷达卡



在全球碳减排与工业超低排放政策持续加码背景下,烟气脱硫装置(FGD)正处于"煤电存量运维+工业增量替代"的关键转折期。据恒州诚思调研数据,2025年全球FGD市场规模约309.0亿元,预计到2032年将接近392.7亿元,未来六年CAGR为3.6%。当前全球供应规模约55,500兆瓦当量,平均出厂价约77,000美元/兆瓦当量。这一温和增长的背后,是中国工业超低排放改造与新兴市场合规压力的双轮驱动,以及发达市场燃煤退役与改造升级之间的结构性博弈。对环保装备企业而言,研判从"标准湿式系统"向"半干式、氨法、工业成套设备"的技术跃迁路径,是布局下一周期的核心命题。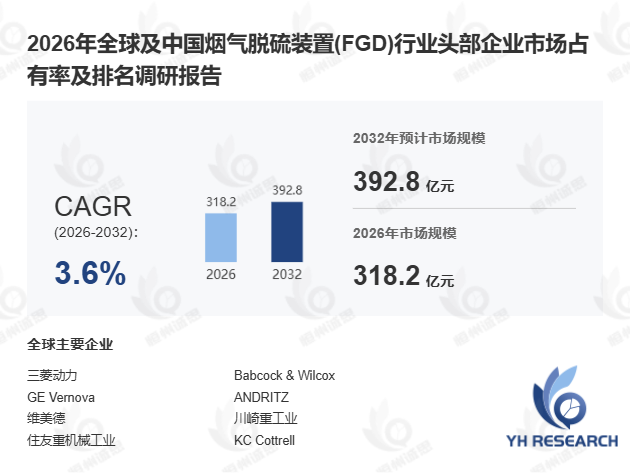
首先,产品定义与功能定位:工业烟气治理的核心枢纽
烟气脱硫装置(FGD)是用于去除燃烧或工艺烟气中二氧化硫及其他硫氧化物的空气污染控制系统,广泛应用于发电厂、垃圾焚烧厂、钢铁厂、冶炼厂、水泥窑、炼油厂及工业锅炉等场景。其设备系统涵盖吸收器、洗涤塔、浆液处理设备、氧化系统、除雾器、循环系统、干燥或喷射设备及相关控制装置。据生态环境部2024年8月发布的《钢铁行业超低排放改造进展报告》,全国已有超过85%的钢铁产能完成烟气脱硫装置升级,其中氨法脱硫系统占比已从2021年的不足5%提升至约12%,技术路线加速迭代。
其次,产业链结构与采购模式:工程驱动型市场的高壁垒特征
上游供应高度依赖工程技术能力,采购通常基于项目制,电力公司和工业业主采用公开招标、年度合格供应商名单、EPC总承包或改造合同等方式。大型燃煤电厂项目将FGD作为空气质量控制系统的组成部分整体采购,工业用户则根据排放升级计划购入湿式、半干式或干式系统。行业典型毛利率约26.5%,利润支撑来自工艺技术诀窍、吸收器设计、腐蚀控制及系统集成能力。低成本区域供应商在标准湿式石灰石系统中竞争激烈,但高利润项目仍集中在改造、半干式、海水及氨法领域。
此外,竞争格局与区域分化:CR5仅28%,中国企业结构性优势突出
前五大供应商控制全球约28.0%的收入,市场呈明显分散格局。三菱电力与巴布科克-威尔科克斯在高容量湿式FGD及成熟公用事业项目中保持领先地位;福建龙净、浙江菲达环保、国能龙源环保等中国供应商在电力与工业市场占据重要结构性份额。安德里茨、维美德、川崎重工、KC Cottrell等则专注特定区域或技术领域。
对比欧美与亚太市场差异:欧洲和北美因改造工程、场地限制及严格性能保证要求,平均售价结构性偏高;中国受新增煤电装机与持续超低排放改造驱动,仍为最大单一需求地区。据行业调研,2024年中国FGD设备市场增速约4.8%,首次超越印度的3.2%,后者因部分燃煤机组强制脱硫要求放宽,市场波动性显著增大。
最后,增长驱动与核心制约:工业排放升级是主线,燃煤退役是最大变量
2026至2032年,市场将保持温和增长。主要驱动力包括工业排放法规收紧、老旧湿式洗涤器更换、更高脱除效率要求及垃圾焚烧发电扩张。核心制约则集中于发达市场燃煤电厂退役、印度执法不确定性、高昂改造成本及项目审批周期过长。值得关注的是,人工智能赋能的预测性维护与试剂优化正逐步渗透FGD运维环节,但不会改变设备物理特性。关键瓶颈并非基础制造能力,而是在煤炭、烧结矿、冶炼厂等复杂工况下验证的参考项目业绩。
本文基于2021至2026年历史数据及2026至2032年预测,系统覆盖全球及中国市场竞争格局、重点区域需求结构、核心产区产能分布及产业链上中下游完整分析框架,为行业参与者提供决策参考。

 京公网安备 11010802022788号






