


 发帖

 雷达卡



在全球基础医疗需求持续增长与自我用药趋势加速渗透的背景下,扑热息痛(对乙酰氨基酚,APAP)作为应用最广泛的解热镇痛原料药,正面临"需求刚性但增速克制"的典型市场格局。据恒州诚思调研数据,2025年全球扑热息痛市场规模约69.52亿元,预计至2032年将增至76.59亿元,未来六年CAGR仅为1.4%。该产品作为数百种非处方药与处方药的核心活性成分,广泛应用于感冒药、退烧药及镇痛类制剂,在全球医药消费体系中具有不可替代的地位。对于原料药生产企业而言,当前的核心挑战在于:环保监管趋严与质量标准升级推动行业洗牌,高纯度、低杂质的医药级原料药正成为竞争分水岭。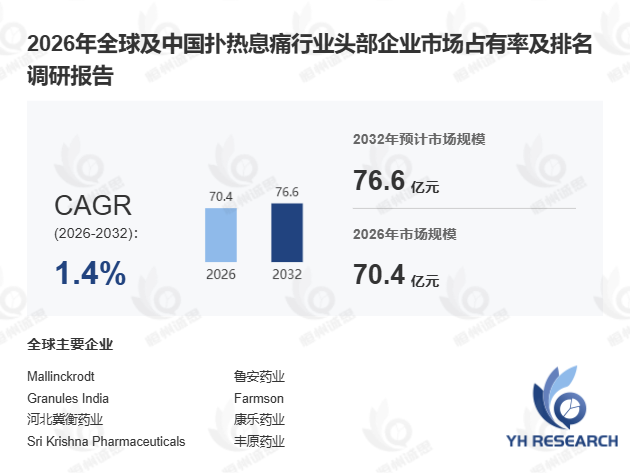
首先,从产品特性与需求结构看,扑热息痛原料药属于基础解热镇痛领域的刚需品种,其市场稳定性受多重因素支撑。 该产品可缓解疼痛与发热,并与其他活性成分联合用于治疗过敏、咳嗽、感冒、流感及失眠等疾病,在处方药中通常与其他成分复配用于中重度疼痛管理。据国家药监局2025年初发布的药品不良反应监测报告,对乙酰氨基酚过量服用可能导致严重肝损伤,这一安全性特征反而强化了临床对其剂量精准控制的需求,进而推动高质量原料药的市场偏好。需求端主要覆盖片剂、胶囊、口服液及颗粒剂等制剂生产,受季节性流感与呼吸道疾病周期性发生影响,基础药物需求持续存在。据中国医药工业信息中心2025年数据,我国解热镇痛类原料药年产量超12万吨,其中扑热息痛占比约35%。
其次,从产业链与竞争格局看,行业呈现"生产集中、消费分散"的典型原料药特征,竞争核心已从成本转向质量合规。 上游主要包括对氨基酚(PAP)、醋酸酐等化工原料供应商,典型企业涵盖江苏瑞泰、浙江龙盛等;中游为原料药生产企业,生产工艺以PAP路线为主,具备成熟度高、成本可控等特点;下游则覆盖制药企业与医药流通体系。全球头部企业包括ISU Chemicals、Cambridge Major Laboratories、江西源于医药、湖北远大生命科学等,前五大供应商合计市场份额约40%。值得关注的是,2024年中国原料药企业在国际注册认证方面取得显著突破,据印度制药出口促进委员会数据,中国扑热息痛原料药对印度市场出口量同比增长约15%,国产替代在全球供应链中的权重持续提升。
此外,从技术演进与区域格局看,行业重心正向高纯度、绿色工艺方向迁移。 高纯度医药级原料药为市场主流,产品通常以粉末形式供应下游。技术层面,企业通过优化合成路径与提升工艺效率,实现产品质量与生产成本的双重优化。然而,杂质控制与晶型一致性仍是当前生产面临的主要技术难点——据某头部原料药企业2025年披露的技术报告,将有关物质控制在0.1%以下需投入约20%的额外工艺成本。区域方面,亚太地区为全球主要生产基地,具备显著成本优势与出口能力;北美与欧洲市场对高标准原料药需求稳定;拉美及非洲市场受基础医疗普及率提升驱动,中长期增长潜力突出。
总体而言,扑热息痛原料药市场虽受1.4%的低增速约束,但基础医疗需求的长期刚性与老龄化趋势,使其仍属原料药赛道中的高确定性品类。受环保与质量监管双重推动,具备高合规能力与绿色生产工艺的企业将获得更大市场份额。
(本文核心覆盖:全球市场规模与竞争格局、中国市场分析、重点区域需求结构、产业链上下游及核心生产地区,数据跨度2021—2032年。)

 京公网安备 11010802022788号






