


 发帖

 雷达卡



据恒州诚思调研数据,2025年全球不透明聚合物市场规模约23.54亿元,预计到2032年将增至30.21亿元,2026-2032年复合年增长率(CAGR)为3.6%。当前全球产量约18.5万吨,均价约1760美元/湿吨,行业典型毛利率约31%。该赛道作为涂料配方中降低成本、提升遮盖力的关键替代方案,正受二氧化钛价格波动与低碳转型双重驱动。企业核心痛点集中于客户认证周期冗长、批次公差控制严苛及高端产品研发投入大,而提高空隙率、改善湿遮盖力与拓展低VOC相容性正成为产品创新主攻方向。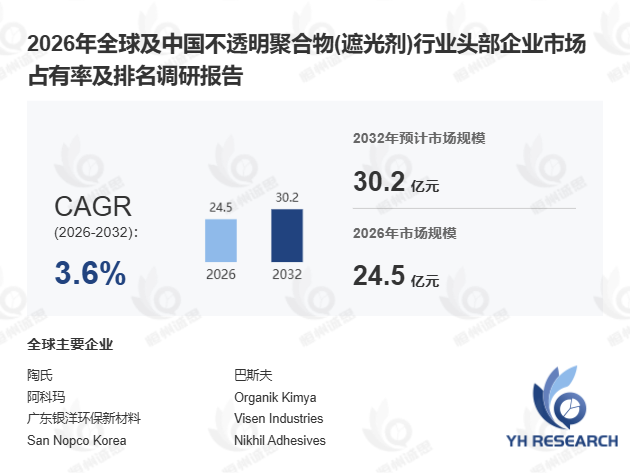
首先,从产品定义与技术价值来看,不透明聚合物(遮光剂)是以稳定乳胶或分散体形式供应的水性聚合物添加剂,核心机制在于通过增强光散射来改善遮盖力、白度与不透明外观。其最大应用价值在于提高二氧化钛利用率,使配方师在保持所需视觉性能的前提下替代部分高能耗无机颜料。上游生产依赖苯乙烯、丙烯酸及甲基丙烯酸单体、聚乙烯吡咯烷酮、表面活性剂、聚合引发剂等原料,技术壁垒体现在专有颗粒设计与严格的批次间公差控制。据中国涂料工业协会2025年2月发布的《涂料原材料景气指数》,2024年国内建筑涂料用乳液产量同比增长约6.3%,为不透明聚合物需求提供了坚实支撑。此外,某头部涂料企业引入高空隙率遮光剂后,二氧化钛用量降低约15%,但粒径一致性控制仍是量产中的技术难点——不同批次产品粒径偏差超过5%时,涂料光泽度波动可达2个单位。
其次,竞争格局呈"头部集中、区域分化"特征。 2025年CR5约60.5%,陶氏凭借最强技术平台与最广产品组合占据领先地位,巴斯夫、阿科玛及主要亚洲生产商构成第二梯队。值得关注的是,中国及亚太地区已成为最大消费中心,受益于庞大的建筑涂料产业与国产乳液的价格竞争力。据观察,2024年亚太地区不透明聚合物消费量占全球比重已升至约47%,较2020年提升8个百分点,这一趋势在流程型化工制造向离散型配方定制转型中尤为显著。北美与欧洲市场虽销量占比低于销售额占比,但对无氨产品、低气味配方及跨国认证体系的刚性需求,使其成为高端产品的利润高地。区域制造商则通过更低物流成本、更短交货周期与本地化配方支持展开差异化竞争。
此外,需求结构与监管约束正加速分化。 建筑涂料为最大终端领域,水性白色与粉彩色涂料消耗大量二氧化钛,且空心球形聚合物颜料无需大幅改动配方即可使用。纸张涂料市场规模虽小,但对粒径一致性、压延性能与表面光滑度要求更高。清洁与个人护理领域添加量较低,但离子相容性、耐氯性与化妆品级外观要求使特殊等级产品溢价显著。增长端,配方师对更高二氧化钛利用率与更低原材料成本的追求,使不透明聚合物需求增速预计超过整体涂料行业。制约端,产品接受度与二氧化钛价格高度相关——据百川盈孚2025年4月数据,二氧化钛价格每波动10%,遮光剂替代率变化约3-5个百分点。监管方面,不含APEO、不含氨、低气味与低防腐剂产品在室内涂料及个人护理领域的要求日趋严格。
展望2026至2032年,产品创新将聚焦提高空隙率、增强漆膜完整性、拓宽颜料体积浓度操作范围及与低VOC粘合剂的相容性。具备核心单体自研能力与应用开发体系的企业,将在成本控制与客户黏性方面获得更强主动权。本文系统梳理了2021-2032年全球及中国市场规模、竞争格局、重点区域需求结构、核心产能分布及产业链上下游态势,为涂料与化工企业战略布局提供决策参考。

 京公网安备 11010802022788号






