


 发帖

 雷达卡



据恒州诚思调研数据,2025年全球血液细胞分析系统市场收入规模约104.0亿元,预计到2032年将增至129.2亿元,2026-2032年复合年增长率(CAGR)为4.0%。当前全球产量达11.19万台,均价约1.2万美元/台,行业平均毛利率约45%。该赛道作为临床检验设备中最基础、最高频、最刚需的领域,正经历从单一检测设备向集高通量检测、AI辅助阅片、智能审核与临床决策支持于一体的综合诊断平台转型。当前企业核心痛点集中于高端参数突破不足、实验室信息系统互联能力欠缺及国际认证周期长,而数字形态学与流水线自动化方案正成为破局关键方向。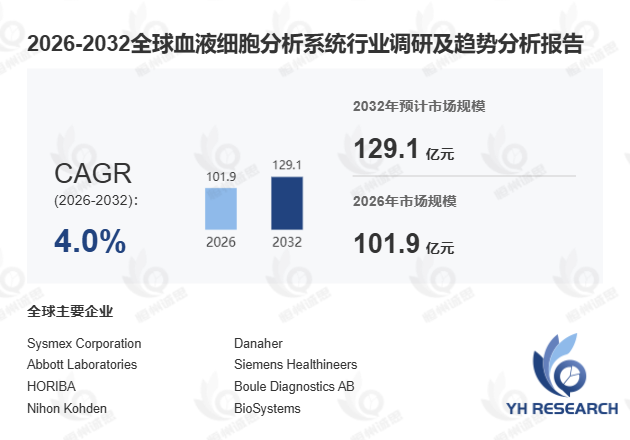
首先,从产品定义与技术演进来看,血液细胞分析系统通过样本进样、流体控制、光学/电阻抗检测、试剂反应及数据处理等模块,实现红细胞、白细胞、血小板的自动化检测、分类计数与形态学辅助判断。该系统广泛应用于医院检验科、第三方医学实验室、体检中心及基层医疗机构,是血常规检测、感染筛查、贫血评估与血液病初筛的基础平台。据国家卫健委2024年11月发布的《县域医疗卫生机构设备配置标准》,全国县域医院检验科设备更新缺口仍超40%,为中低端市场释放了结构性空间。此外,某三甲医院引入五分类流水线+AI辅助阅片方案后,异常样本复检率降低约35%,TAT时间缩短22%,但数字形态学在异常细胞识别准确率上仍面临约5%的假阳性率技术瓶颈。
其次,竞争格局呈"进口主导高端、国产加速替代"的分层特征。 行业竞争已从单机性能比拼转向系统解决方案、渠道服务与临床认可度的综合较量。进口品牌在大型三甲医院仍具备较强技术品牌优势,国产企业替代速度加快,但在高端参数、流水线解决方案稳定性及国际市场认证方面仍需持续突破。据中国医疗器械行业协会2025年2月数据,国产血液细胞分析仪在二级及以下医院市场占有率已达约58%,但三甲医院核心实验室国产化率仍不足30%。2024年一个值得关注的趋势是:中小企业在基层市场的设备采购占比首次超过大型医院,这与分级诊疗推进和县域医疗能力建设政策高度吻合。
此外,产业链与需求结构正加速分化。 上游核心零部件包括光学器件、激光器、传感器、精密泵阀等,国内在结构件与通用电子元器件方面已具备较好配套基础,但高性能光学器件与核心传感器仍是国产化重点攻关方向。下游需求呈现"高端医院自动化、县域医院标准化、基层机构普及化、第三方实验室规模化"的四层结构。大型三甲医院聚焦高通量流水线与多系统互联,县域医院重视性价比与远程质控能力,第三方实验室则关注批量处理能力与单位检测成本。成本端受光学器件、精密流体部件及软件算法影响较大,具备核心部件自研能力的企业将在成本控制与安全供应方面获得更强主动权。
展望未来,血液细胞分析系统将不再仅是"检测设备",而是实验室数字化与区域检验资源共享的关键基础设施。据灼识咨询2025年3月预测,具备AI辅助审核与数字形态学能力的高端机型,到2030年市场份额将从当前约15%提升至28%。本文系统梳理了2021-2032年全球及中国市场规模、竞争格局、重点区域需求结构、核心产能分布及产业链上下游态势,为行业参与者提供决策参考。

 京公网安备 11010802022788号






