


 发帖

 雷达卡



据恒州诚思调研数据,2025年全球单乙醇胺(MEA)市场规模约93.44亿元,预计到2032年将增至114.9亿元,未来六年复合年增长率(CAGR)为3.0%。当前全球MEA产量约105.5万吨,均价约1225美元/吨。行业毛利率约18.5%,一体化生产商与特种等级产品利润更优。在化工企业转型痛点方面,环氧乙烷(EO)整合难度大、下游认证周期长、MEA/DEA/TEA柔性切换能力不足,已成为制约盈利提升的核心瓶颈。而碳排放约束趋严与安全合规成本攀升,正加速推动具备环氧乙胺一体化产能的头部企业巩固优势,绿色胺类产品与特种等级MEA将成为差异化竞争的关键方向。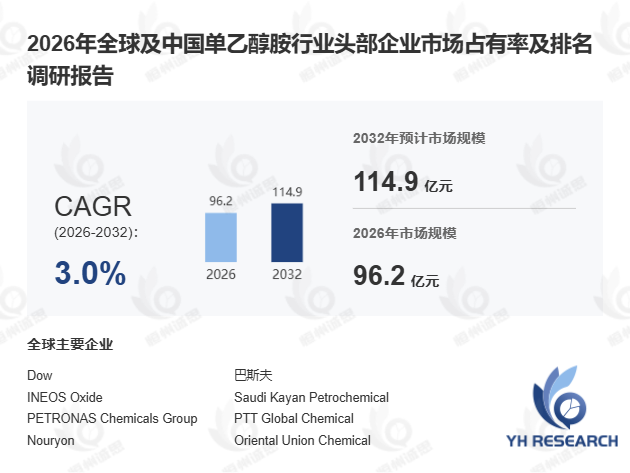
首先,从产品特性与产业链结构来看,单乙醇胺(MEA)是含伯胺基与醇基的无色液体,略带氨气味,核心应用集中于天然气与煤气脱硫、洗涤剂皂基及酰胺类化合物生产、乙烯胺合成等领域。上游高度依赖环氧乙烷与氨,一体化EO处理系统、耐压反应分离设备、危化品储运设施构成产能门槛。据中国石化联合会2025年1月发布的《基础化工原料景气报告》,我国环氧乙烷年产能已突破900万吨,为MEA国产替代提供了坚实原料基础。采购模式上,年度框架协议与配方挂钩合同为主流,合理毛利率约18.5%,但一体化生产商因自有EO产能,毛利率可达22%以上。
其次,竞争格局呈"中等集中、梯队分明"特征。 2025年CR5约38%,陶氏化学、巴斯夫、英力士、马来西亚国家石油化学集团及PTT全球化学构成第一梯队,均依托庞大EO/EOA平台与广泛下游覆盖建立壁垒。第二梯队包括沙特凯扬、诺力昂、东方联合化学、日本触媒、三井化学及部分中国生产商。值得关注的是,中国市场地位正结构性提升——中石化中科炼油、江苏盛宏石化、嘉兴金岩化工等本土企业在国内及出口渠道日益活跃。2024年中国MEA产能占全球比重已升至约28%,较2020年提升6个百分点,这一趋势在离散型化工制造向流程型一体化转型中尤为显著。
此外,需求驱动与监管约束并存。 增长端,气体处理、洗涤剂配方、个人护理成分、金属加工液、纺织助剂、农用化学品中间体及化学合成领域构成多元需求底座。据艾Chem Analytics 2025年3月数据,全球天然气脱硫领域MEA需求占比约42%,为最大单一应用场景。制约端,MEA具有腐蚀性与接触毒性,REACH法规、SDS/COA合规要求及碳排放限制对中小生产商形成显著压力。碳约束方面,拥有集成式节能EO系统及低碳质量平衡原料选项的企业将获得溢价空间,但此类产品仍属高端小众市场。
展望2026至2032年,安全数据表(SDS)、分析证书(COA)、REACH合规文档、低杂质规格及批次可追溯性将成为客户采购的刚性要求。成本端主要受EO、氨、能源、物流及工厂运行效率影响。人工智能辅助的过程优化与数字孪生技术在EO反应装置中的应用开始显现——某欧洲化工企业引入AI优化MEA合成工艺后,能耗降低约8%,但反应条件精准控制仍是技术难点。
本文系统梳理了2021-2032年全球及中国MEA市场规模、竞争格局、重点区域需求结构、核心产能分布及产业链上下游态势,为化工企业战略布局提供决策参考。

 京公网安备 11010802022788号






