


 发帖

 雷达卡



据恒州诚思调研数据,2025年全球止鼾枕市场规模约3.15亿美元,预计到2032年将攀升至9.05亿美元,未来六年复合年增长率(CAGR)达15.8%。产量端,2025年全球止鼾枕产量达62.49万个,均价约69.8美元/个。在睡眠健康意识持续升温与非侵入性干预需求快速释放的双重驱动下,智能睡眠设备赛道正迎来结构性增长窗口。企业转型痛点集中于产品效果标准化不足与临床验证缺位,而AI辅助干预、个性化人体工程学设计与应用程序互联正成为破局关键方向。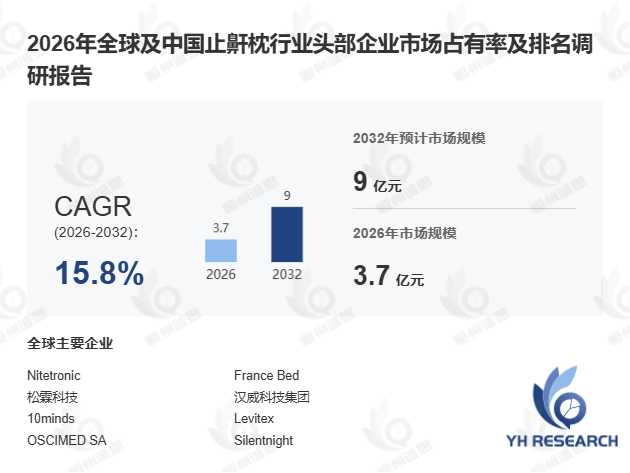
首先,产品定义与技术演进方面,止鼾枕作为功能性睡眠辅助用品,核心机制在于通过人体工程学设计调整头颈肩支撑角度,引导用户保持侧卧或抬高头颈姿态,从而降低上呼吸道塌陷风险、减少软组织振动。与传统枕头相比,止鼾枕更聚焦呼吸支撑与睡眠质量改善。当前产品已分化为三个梯队:基础型以记忆棉、凝胶冷却为主;进阶级集成气囊调节与智能传感器;旗舰级则搭载AI睡眠监测功能,可实时检测打鼾并自动调节枕头高度。值得关注的是,数字孪生技术在人体工学建模中的应用开始显现——某欧洲智能睡眠初创企业利用三维头颈模型进行个性化枕头适配,产线调试周期缩短约40%,但三维建模精度不足仍是制约规模化落地的技术难点。
其次,竞争格局呈现"头部集中、长尾分散"特征。 2025年,Nitetronic、France Bed、Solex High-Tech、汉威电子集团及10minds五家企业合计占据全球收入的35.95%,市场集中度处于中等水平。其中,Nitetronic与10minds最具代表性,分别在硬件传感器与AI算法层面建立了技术壁垒。然而,行业仍为区域品牌、小众供应商及新兴智能睡眠初创公司留有充足发展空间。据观察,2024年中小企业在智能止鼾枕领域的研发投入占比首次超过大型企业,这一趋势在离散制造向流程制造转型的睡眠健康产业中尤为明显——中小玩家更倾向于在细分场景(如老年护理、轻度睡眠呼吸暂停干预)中构建差异化优势。
此外,市场驱动与制约因素并存。 增长端,打鼾患病率持续上升、人口老龄化加速、肥胖相关睡眠问题增多,以及消费者对非侵入性替代方案的偏好,构成四大核心引擎。据国际睡眠医学学会2024年数据,全球约30%成年男性受中度以上打鼾困扰,潜在用户基数庞大。制约端,产品效果个体差异显著、医疗认可度有限、均价偏高且缺乏医保覆盖,加之CPAP机、口腔矫治器等成熟疗法的竞争,市场渗透率提升仍面临阻力。
展望未来,人工智能辅助干预、应用程序连接、个性化人体工程学设计及更强的临床验证将成为塑造竞争格局的四大变量。对比来看,流程制造场景(如医院集中采购)更看重临床数据支撑,而离散制造场景(如家庭零售)则更依赖智能化体验与性价比。本文系统梳理了2021-2032年全球及中国市场规模、竞争格局、重点区域需求结构、核心产能分布及产业链上下游态势,为行业参与者提供决策参考。

 京公网安备 11010802022788号






