


 发帖

 雷达卡



| 季度股价同步性 1.计算说明 股价同步性的三种常用计算方法,分别对应模型(1)、模型(2)、模型(3) 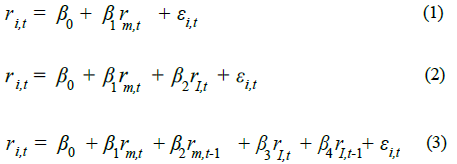 其中: ri,t是公司i在第t日考虑现金红利再投资的日个股回报率 rm,t是公司i在第t日的考虑现金红利再投资的流通市值加权综合日市场回报率 rm,t-1是公司i在第t-1日的考虑现金红利再投资的流通市值加权综合日市场回报率 rI,t为公司i在第t日所在行业剔除其股票i后其他股票考虑现金红利再投资的流通市值加权综合日市场回报率 rI,t-1为公司i在第t-1日所在行业剔除其股票i后其他股票考虑现金红利再投资的流通市值加权综合日市场回报率 对模型(1)/(2)/(3)进行分季度回归计算得到拟合优度R2。然后,对R2进行对数化处理,如模型(4),得到SYN为公司i的季度股价同步性,SYN越大表明股价同步性越高。 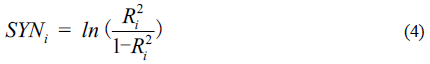 R2_1、R2_2、R2_3分别对应模型(1)、模型(2)、模型(3)计算得到的拟合优度R2 SYN1、SYN2、SYN3分别对应模型(1)、模型(2)、模型(3)计算得到的拟合优度R2进行如模型(4)的对数化处理进而计算得到的股价同步性 2.数据说明 样本选择:全部A股1991-2025年数据(“日个股回报率文件”和“综合日市场回报率文件”在数据库中均是从1990-12-19开始,经过处理之后的数据起点为1991年) 与大多数文献相同,做了如下的处理:剔除每季度交易日数小于30的样本(可自行根据参考文献进行调整),以便有效估计;剔除有缺失值的公司样本 行业参照证监会2012年行业分类标准,制造业用二级行业分类,其他用一级分类来计算 每个压缩包都附有初始数据,计算代码,参考文献和最终数据 最终数据分为两个版本: 版本1:仅做了上述剔除处理,文件名为“计算结果” 版本2:在做了上述剔除处理的基础之上,同时剔除了金融行业的样本和被ST、*ST或PT的上市公司,文件名为“计算结果剔除版本” 3.参考文献 [1]田利辉,曹龙杰.私有信息优势还是投研分析能力?——绩优基金与绩劣基金信息挖掘行为比较分析[J].证券市场导报,2021(03):50-61.(方法一) [2]卞世博,陈曜,汪训孝.高质量的互动可以提高股票市场定价效率吗?——基于“上证e互动”的研究[J].经济学(季刊),2022,22(03):749-772.(方法一、方法二) [3]贾丽娜,王芳云,李慧瑛,孙辉.我国基金博彩型股票交易是博彩偏好的结果吗?——基于信息挖掘视角[J].运筹与管理,2021,30(12):191-197.(方法二) [4]王晓宇,杨云红.经济政策不确定性如何影响股价同步性?——基于有限关注视角[J].经济科学,2021(05):99-113.(方法二) [5]王典,薛宏刚.机构投资者信息竞争会引发羊群行为吗——基于中国股票市场的证据[J].当代财经,2018(12):60-70.(方法二、方法三) [6]吴武清,赵越,闫嘉文,汪寿阳.分析师文本语调会影响股价同步性吗?——基于利益相关者行为的中介效应检验[J].管理科学学报,2020,23(09):108-126.(方法三) [7]伊志宏,申丹琳,江轩宇.基金股权关联分析师损害了股票市场信息效率吗——基于股价同步性的经验证据[J].管理评论,2018,30(08):3-15.(方法三) [8]郭白滢,李瑾.机构投资者信息共享与股价同步性——基于社会关系网络的分析[J].金融经济学研究,2018,33(04):87-97.(方法三) 压缩包所含文件: 
数据样例:
分年份数据量统计:
相关性分析:
缩尾后的描述性统计结果:
 2025季度股价同步性.rar
(76 Bytes, 需要: RMB 39 元)
|


 京公网安备 11010802022788号






