


 发帖

 雷达卡



航海与航空领域正经历一场由AI气象路径服务驱动的深层变革。据恒州诚思调研统计,2025年全球气象路径服务市场规模约18.48亿元,预计2032年将接近26.05亿元,未来六年复合年增长率(CAGR)为5.0%。这一平稳增长背后,折射出行业从人工导航向智能化、自动化转型的核心趋势。对航运企业而言,台风规避、燃油成本控制与航线时效优化始终是三大痛点,而AI气象路径服务正成为破解上述难题的关键方案。
首先,从技术驱动力看,气象路径服务的本质是融合气象数据、海洋及航空水文信息与航行技术,为船舶、飞机等交通工具提供最优航线规划与实时航行建议。当前,AI驱动的高精度短临预报模型(Nowcasting)与基于大数据的动态路径规划系统已成为行业核心引擎。以中国市场为例,北斗导航系统与气象数据的深度融合在山区、沿海等复杂地形下取得显著突破,航线安全性大幅提升。据工信部2024年3月发布的《智能航运发展白皮书》,我国沿海重点航线气象路径服务覆盖率已达67%,较2022年提升18个百分点。此外,低轨气象卫星星座建设持续提速,未来将实现更高频次、更高分辨率的气象数据更新,进一步强化路线规划的实时性与准确性。值得注意的是,数字孪生技术在气象路径服务中的落地仍面临三维建模精度不足、实时算力需求大等技术难点,这也是当前行业攻关的重点方向。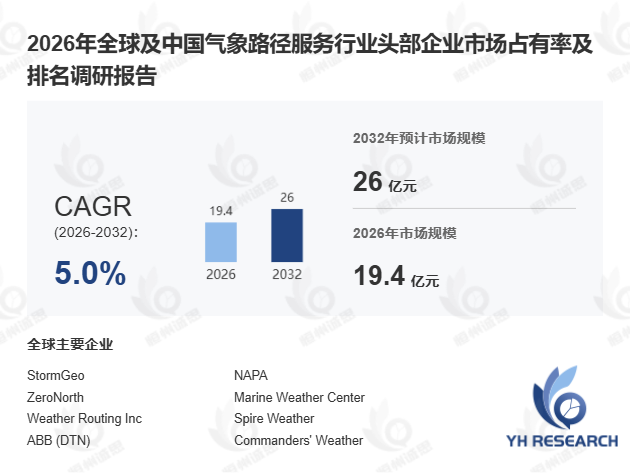
其次,从应用场景拓展看,气象路径服务已突破传统航海航空边界,向农业种植、能源电力、物流运输、建筑施工、保险金融、旅游休闲等多领域渗透。在农业领域,气象路径服务可辅助农户根据气象条件精准选择播种、施肥与收割窗口期;在能源电力领域,风力发电场可依据风向风速动态调整风机运行状态,提升发电效率。据预测,2024年非航海类应用在气象路径服务市场中的收入占比已首次突破22%,其中能源与农业贡献最为突出。对比离散制造与流程制造在智能转型中的差异,气象路径服务同样呈现出"传统航运为基、多元应用为翼"的发展特征。
此外,从竞争格局看,传统气象路径服务高度依赖人工经验制定航行计划,而现代数字化解决方案已实现全流程自动化——实时监测船只状态与气象数据,自动识别最优航线并在异常时预警操作人员,显著减少人工干预。行业头部企业包括StormGeo、NAPA、ZeroNorth、Spire Weather、ABB(DTN)等,中国本土企业如Japan Radio Co.、Japan Meteorological Corp.及SAT-OCEAN等亦在亚太市场占据重要份额。按产品类型划分,港到港路线服务仍为主流,但按需路线服务增速更快;按技术划分,AI/算法类方案正加速替代人工气象导航。
本报告覆盖2021至2032年全球及中国市场规模数据,系统梳理北美、欧洲、亚太、南美及中东非洲等重点区域需求结构,并对产业链上游(气象数据源与卫星系统)、中游(路径规划算法与服务平台)、下游(航运、能源、农业等终端用户)进行全景分析,为企业布局气象路径服务赛道提供决策参考。

 京公网安备 11010802022788号






