


 发帖

 雷达卡



外周导丝作为经皮腔内血管成形术(PTA)的核心耗材,正受益于全球微创介入手术需求持续攀升。据恒州诚思调研统计,2025年全球外周导丝市场规模约46.27亿元,预计2032年将接近65.25亿元,2026-2032年复合年增长率(CAGR)为4.9%。当前,市场细分为亲水性与非亲水性两大技术路线,产品覆盖介入导丝与诊断导丝两大应用方向。对于关注外周血管介入、微创手术耗材及高端医用导丝赛道的企业与投资者而言,理解驱动因素与技术演进方向,是把握结构性增长机会的前提。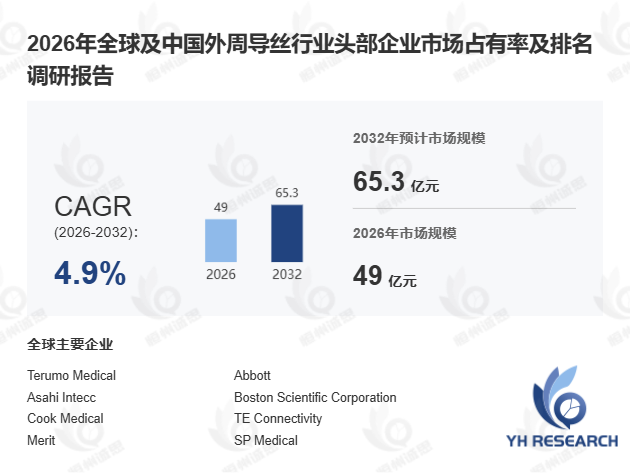
首先,从产品技术架构与功能定位看,外周导丝由中心芯、远端头及外涂层三层结构构成。中心芯通常采用不锈钢或镍钛合金,具备优异的扭矩传递特性;远端头由铂或铱合金等不透射线材料制成,长度可变,为术中提供精准操控的灵活性;表面涂覆硅胶或聚四氟乙烯(PTFE)等聚合物涂层,以增强导丝通过病变血管时的润滑性能。据Frost & Sullivan 2024年10月发布的《全球外周血管介入器械市场报告》,亲水性涂层导丝因摩擦系数较传统PTFE涂层降低约40%,在复杂病变通过率上表现突出,2024年全球亲水性导丝市场份额已从2021年的38%提升至52%。某三甲医院血管外科引入亲水涂层导丝后,下肢动脉慢性完全闭塞病变(CTO)的导丝通过成功率从76%提升至91%,手术平均时长缩短约18分钟。
其次,从市场驱动逻辑看,微创手术需求增长与全球老龄化加速构成双轮驱动。据世界卫生组织2024年数据,全球65岁以上人口已突破8亿,外周动脉疾病(PAD)患病率随年龄显著上升。与此同时,神经系统、心血管及泌尿系统疾病发病率持续攀升,直接带动介入导丝与诊断导丝需求。此外,患者对腹腔镜手术及心血管、神经血管微创手术认知度提升,进一步推动术式替代。然而,市场增长亦面临制约:部分患者及医疗机构对微创手术相关风险(如血管穿孔、夹层形成)仍存顾虑,加之部分地区对开放手术的路径依赖,在一定程度上抑制了导丝类耗材的渗透速度。
此外,从竞争格局与产业链结构看,全球外周导丝市场呈高度集中态势。头部企业包括日本Terumo Medical、美国Abbott、Boston Scientific、Cook Medical、德国B. Braun及Biotronik等,中国企业如益心达、广东博迈医疗、北京迪玛克亦在加速布局。按产品类型分为直线型、角型及J型导丝,按长度覆盖1.5m至3m等多规格,按企业类型涵盖医疗器械制造商(MDM)及OEM/ODM厂商。上游核心原材料为镍钛合金丝、铂铱合金及医用级聚合物,中游为导丝制造与表面涂层加工,下游直接面向医院介入科、血管外科及影像科。据行业测算,2024年亚太地区外周导丝市场增速达6.8%,显著高于北美的3.2%与欧洲的4.1%,中国市场受益于基层介入能力建设提速,国产替代空间广阔。
从区域需求结构看,北美与欧洲仍为最大消费市场,但亚太地区增速领先。按应用拆分,介入导丝占比约72%,诊断导丝占比约28%。值得关注的是,2024年中国外周介入手术量同比增长约15%,但国产导丝市占率仍不足30%,高端亲水涂层导丝领域进口品牌占据超过80%份额,国产替代成为明确趋势。
综合来看,外周导丝市场的增长本质上是人口老龄化与微创术式替代的长期映射。企业须在亲水涂层技术、镍钛合金加工精度及多规格产品矩阵三个维度持续构建壁垒,方能在4.9%的稳健增长中获取结构性超额收益。

 京公网安备 11010802022788号






