


 发帖

 雷达卡



LED分光编带机行业正面临结构性拐点。据恒州诚思调研统计,2025年全球LED分光编带机收入规模约7.17亿元,产量达6,105台,均价1.625万美元/台,产能约7,000台,行业毛利率维持在20%-40%区间。然而,受LED封装市场增速放缓及Mini LED等新技术路线分流影响,预计2032年收入规模将收缩至6.42亿元,2026-2032年CAGR为-0.2%。对于设备制造商而言,传统增量市场空间收窄,存量设备更新与智能化升级将成为破局核心。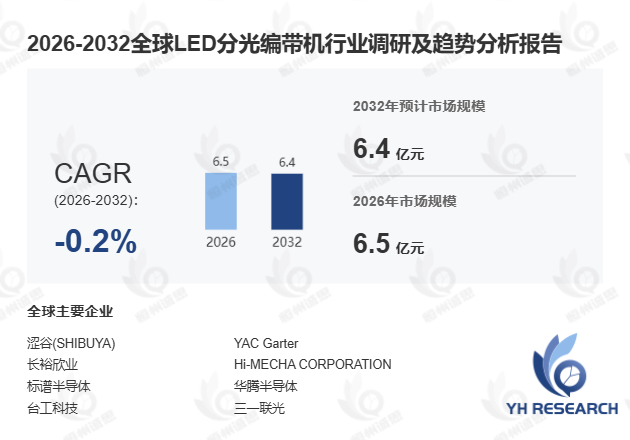
首先,从产品功能与技术架构看,LED分光编带机是LED封装后段检测与包装环节的关键自动化设备,主要对亮度、波长/色温、色坐标、电压、电流、漏电流及外观缺陷等参数进行测试、分选与分档,并将合格品装入载带、覆膜封装,形成适配SMT贴片或直接出货的编带包装。该设备广泛应用于SMD LED、Lamp LED、高功率LED及Mini LED等产品的批量生产,是保障LED一致性、提升生产效率与出货品质的核心环节。据SEMI 2024年11月发布的半导体设备市场报告,全球LED封装设备年出货量中,分光编带类设备占比约18%,其中中国大陆、韩国、日本及中国台湾等LED封装产业集中区域贡献了超过75%的设备采购需求。
其次,从市场驱动逻辑看,LED分光编带机市场增长主要受下游显示屏、照明、背光、汽车电子及Mini/Micro LED等应用领域需求带动。当前,LED产品正加速向小型化、高亮度、高一致性方向演进,封装厂对分选精度、检测速度、视觉识别能力、自动上料效率及数据追溯能力的要求持续提升,倒逼传统设备向高速化、智能化、多功能一体化方向升级。以某国内LED封装龙头企业为例,其2024年引入具备AI视觉识别功能的新一代分光编带一体机后,产线检测效率提升35%,不良品漏检率从0.8%降至0.15%,单条产线年节省人工成本约120万元。此外,据高工LED 2025年1月数据,Mini LED分选编带设备需求同比增长22%,成为当前细分市场中增速最快的品类。
此外,从竞争格局与区域分布看,全球LED分光编带机市场呈现"亚太主导、欧美配套"的格局。中国、韩国、日本及中国台湾不仅是最大的设备采购市场,同时也是核心生产基地。行业头部企业包括日本涩谷(SHIBUYA)、YAC Garter、Hi-MECHA CORPORATION,中国台湾长裕欣业、标谱半导体、华腾半导体、台工科技,以及大陆的三一联光、创越自动化、深圳市良机自动化等。按产品类型划分,市场涵盖LED分光机、编带机及分光编带一体机三类,其中一体机因集成度高、占地面积小,近年市场份额持续攀升。按自动化程度分为全自动与半自动,全自动设备已占主流。按LED封装类型,Mini/Micro LED分选编带机因技术门槛较高,毛利率可达40%以上,显著高于传统SMD LED设备。
值得关注的是,尽管整体市场规模呈微幅收缩趋势,但设备更新需求依然旺盛。据行业测算,LED分光编带机平均使用寿命约5-7年,2020-2022年为行业上一轮出货高峰,当前正逐步进入集中换新周期。同时,汽车电子与Mini LED两大新兴应用场景为行业提供了结构性增量,企业须在AI视觉检测、Mini LED高精度分选及数据追溯系统集成三个方向持续投入研发,方能在存量竞争中获取溢价空间。


 京公网安备 11010802022788号






