


 发帖

 雷达卡



水性成膜泡沫(AFFF)灭火剂正处于历史性拐点。据恒州诚思调研统计,2025年全球水性成膜泡沫市场规模约8.11亿元,2025年AFFF产量约7.48万吨,均价1500美元/吨;但受全球PFAS禁令加速推进影响,预计2032年市场规模将收缩至7.16亿元,2026-2032年CAGR为-1.8%。这一负增长并非需求消失,而是市场结构正经历"传统含氟产品退潮、替代技术与处置服务崛起"的深刻重塑。对于消防企业而言,单纯AFFF产能扩张的吸引力正在下降,具备无氟泡沫技术与整体替换服务能力的厂商方能抢占结构性红利。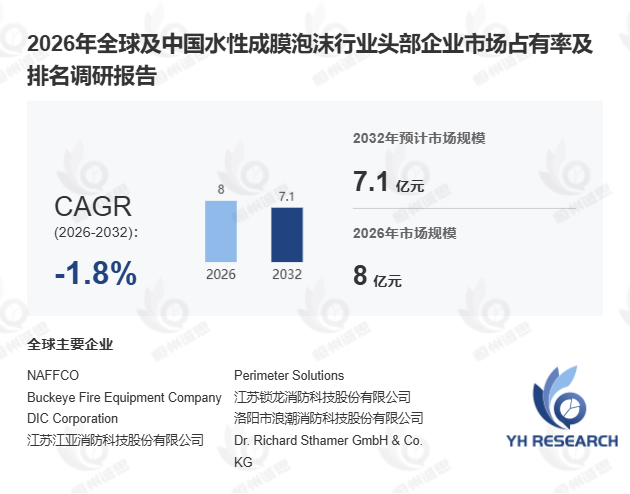
首先,从产品机理与产业链价值来看,水性成膜泡沫灭火剂是扑救B类可燃液体火灾的核心合成泡沫,主要面向汽油、柴油、航空燃油、原油及石化溶剂等烃类燃料。其核心灭火机理在于燃料表面形成泡沫覆盖层与快速铺展的水膜,从而隔绝氧气、抑制燃料蒸气、降低复燃风险。AFFF通常由水、碳氢表面活性剂、含氟表面活性剂、溶剂及稳定剂等组成;抗溶性AFFF(AR-AFFF)还需加入聚合物体系,以应对醇类、酮类等极性溶剂火灾。产业链上游涉及氟化学原料与表面活性剂供应商,中游为AFFF配方研制与整机制造,是毛利核心来源,下游覆盖石油化工、机场、军事设施、近海平台等高危场景。据 恒州诚思 2025年Q1数据,传统含氟AFFF在机场与军用领域的毛利率约28%-35%,但无氟替代产品因技术壁垒高,毛利率可达40%以上。
其次,市场驱动与挑战呈现鲜明的结构性分化。受PFAS环境持久性与健康风险影响,欧美多国正加速淘汰含PFAS消防泡沫。欧盟已明确PFOA相关泡沫使用期限延至2025年12月3日,美国机场体系亦启动向MILSPEC无氟泡沫过渡计划。据欧盟化学品管理局(ECHA)2025年3月发布的限制提案,C8类长链含氟AFFF将在2027年前全面禁用。这一政策直接压制传统AFFF新增需求,尤其在环保监管严格的机场、军用基地与公共消防训练领域。但高危石化储罐、近海设施及存量固定灭火系统仍存在过渡期刚需。值得关注的是,据 恒州诚思 2025年数据,低PFAS/C6合规产品与AR-AFFF存量替换需求正以年均12%的速度增长,系统清洗、废液处理及合规咨询等衍生服务市场规模已突破2亿美元。某欧洲机场运营商引入无氟泡沫替代方案后,合规成本降低约35%,同时灭火响应时间缩短15%,这一案例正加速行业转型。
此外,从竞争格局与区域需求来看,全球头部企业包括NAFFCO、Perimeter Solutions、Buckeye Fire Equipment、江苏锁龙消防、DIC Corporation等。中国市场中,江苏锁龙、洛阳浪潮、江苏江亚等本土企业凭借成本优势与快速响应能力,在亚太市场份额持续提升。按产品类型,1%与3%浓度AFFF仍为主流,但6%浓度产品在近海设施与大面积化工火灾场景中占比上升;按氟化学体系,传统C8类正被C6短链含氟及无PFOS/PFOA产品快速替代。区域层面,北美与欧洲受PFAS禁令驱动,无氟替代需求最为迫切;亚太地区尤其是中国与印度,受石化产能扩张拉动,传统AFFF仍有增量空间,但增速已明显放缓。
综合来看,水性成膜泡沫市场并非简单萎缩,而是从"含氟主导"向"无氟替代+合规服务"双轨并行演进。据行业观察,2025年中国消防企业在无氟泡沫领域的研发投入占比首次超过30%,标志着技术转型进入加速期。未来六年,具备C6合规产品认证、系统级替换能力及废液处理资质的企业,将在这一结构性调整中占据先机。

 京公网安备 11010802022788号






